简答题
财务成本管理
题号 #6448159
甲公司是一家制造企业,为扩大产能决定添置一台设备。公司正在研究通过自行购置还是租赁取得该设备。有关资料如下:
(1)如果自行购置,设备购置成本为1000万元。根据税法规定,设备按直线法计提折旧,折旧年限为8年,净残值率为4%。该设备预计使用5年,5年后的变现价值预计为500万元。设备维护费用每年5万元,年末支付。
(2)如果租赁,乙公司可以提供租赁服务,租赁期为5年,每年末收取租金160万元,设备的维护费用由甲公司自行承担,租赁期内不得撤租,租赁期满时租赁资产所有权以400万元转让。
(3)甲公司、乙公司的企业所得税税率均为25%,税前有担保的借款利率为8%。
要求:
利用差额分析法,计算租赁方案每年的差额现金流量及租赁净现值(计算过程及结果填入下方表格中),判断甲公司应选择购买方案还是租赁方案并说明原因。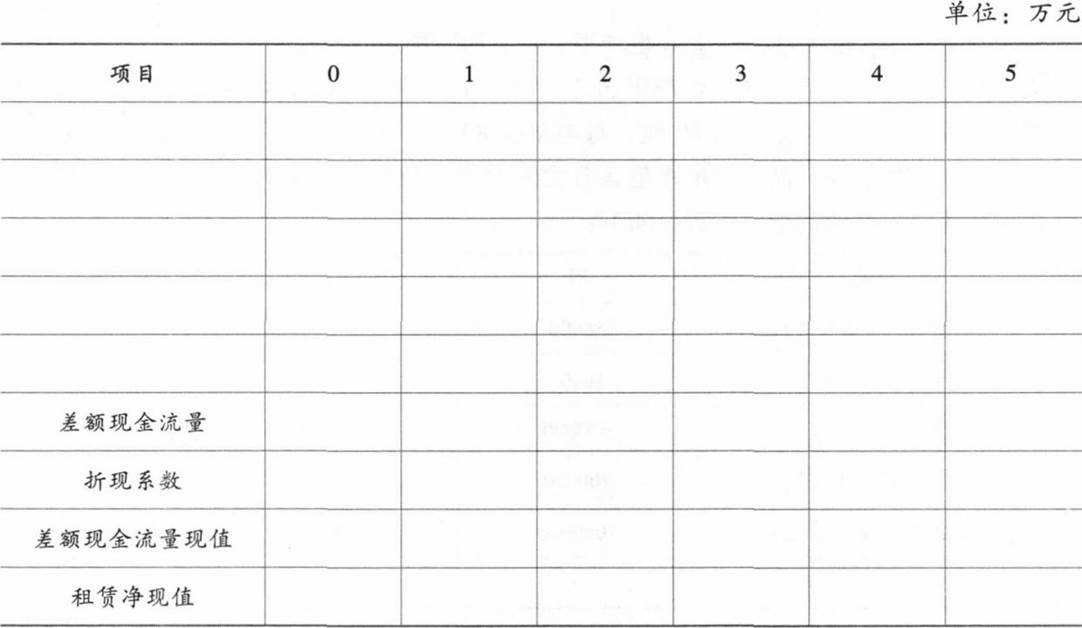
参考答案
暂无
答案解析
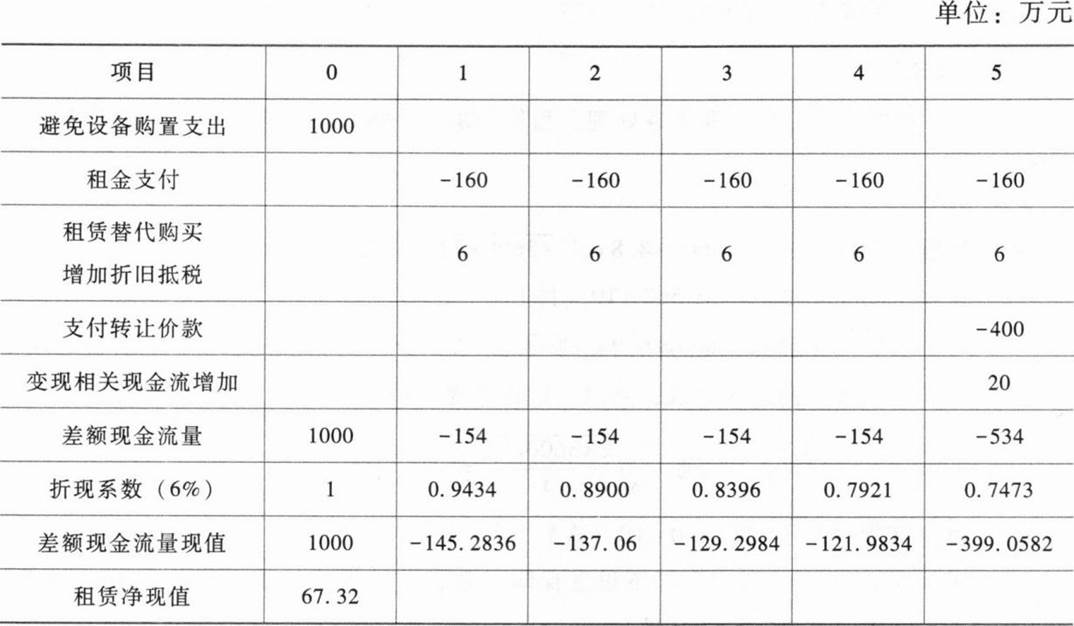
由于租赁净现值大于零,因此应选择租赁方案。
【解析】
①购置方案:
自行购置年折旧额=1000×(1—4%)/8=120(万元)
每年折旧抵税=120×25%=30(万元)
第5年末资产变现价值=500万元
第5年末资产账面价值=1000—120×5=400(万元)
第5年末变现相关现金流=500-(500—400)×25%=475(万元)
②租赁方案:
该租赁合同不属于选择简化处理的短期租赁和低价值资产租赁,符合融资租赁的认定标准,租金160万元不可在税前扣除。
由于租赁合同约定了承租人的付款总额,租赁费及租赁期满时取得租赁资产所有权支付的转让价款是取得租赁资产的成本,全部构成其计税基础:
租赁资产的计税基础=5×160+400=1200(万元)
租赁设备年折旧额=1200×(1—4%)/8=144(万元)
每年折旧抵税=144×25%=36(万元)
第5年末资产账面价值=1200-144×5=480(万元)
第5年末变现相关现金流=500-(500-480)×25%=495(万元)
折现率=8%×(1—25%)=6%
租赁净现值=1000-154×(P/A,6%,4)一534×(P/F,6%,5)=1000-154×3.4651—534×0.7473=67.32(万元)。
你可能感兴趣的试题
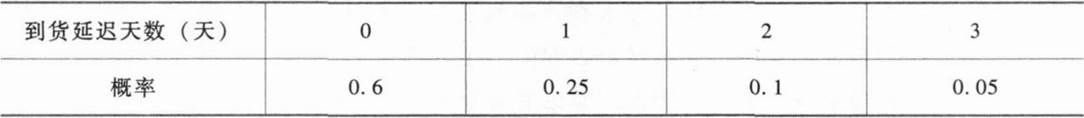 假设该零件的单位变动储存成本为4元,单位缺货成本为5元,一年按360天计算。建立保险储备时,最小增量为10件。
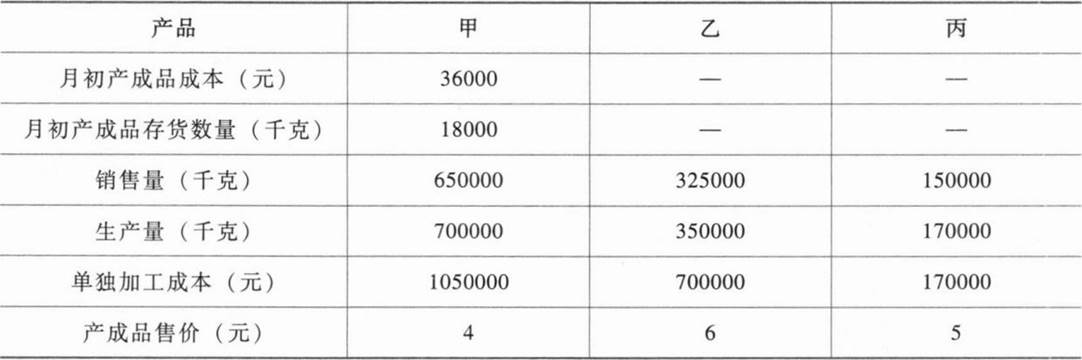
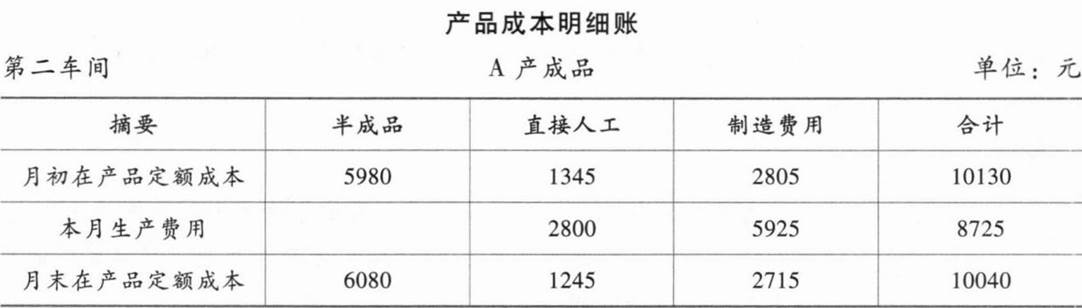 假设本月A产品完工数量为100件,根据以上资料计算本月生产A产品的完工产品成本并进行成本还原(按照本月所产半成品的成本构成进行还原)。
A.当持有的现金余额为2800元时,转让5200元的有价证券
B.当持有的现金余额为6200元时,转让1800元的有价证券
C.当持有的现金余额为15400元时,购买7400元的有价证券
D.当持有的现金余额为19300元时,购买1300元的有价证券