简答题
财务成本管理
题号 #6448187
联豪公司生产甲产品经过三个步骤(车间),原材料在生产开始时一次投入,其他成本费用陆续均匀发生,完工产品与在产品按约当产量法(假设在产品存货发出采用加权平均法)分配生产费用,各步骤在产品完工程度均为50%。
(1)有关产量记录见表1: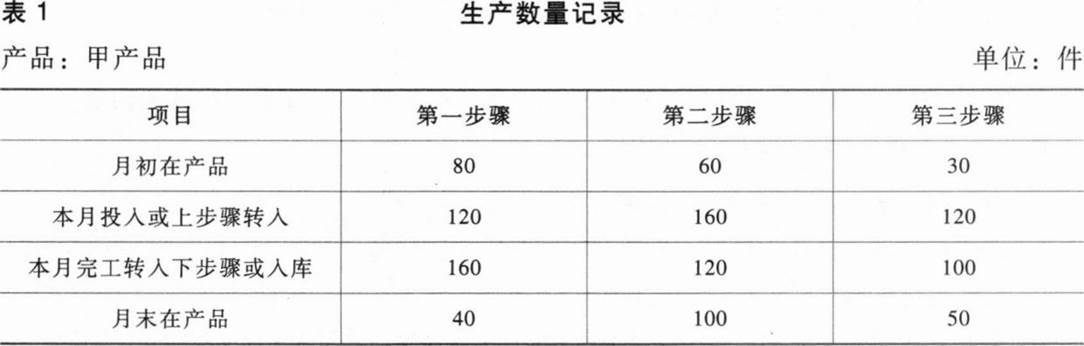
(2)有关费用资料见表2: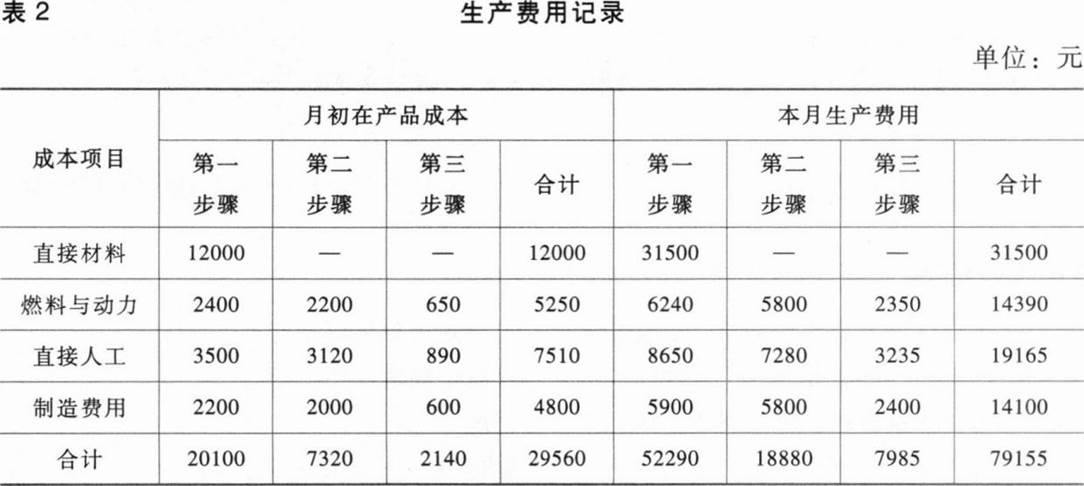
要求:
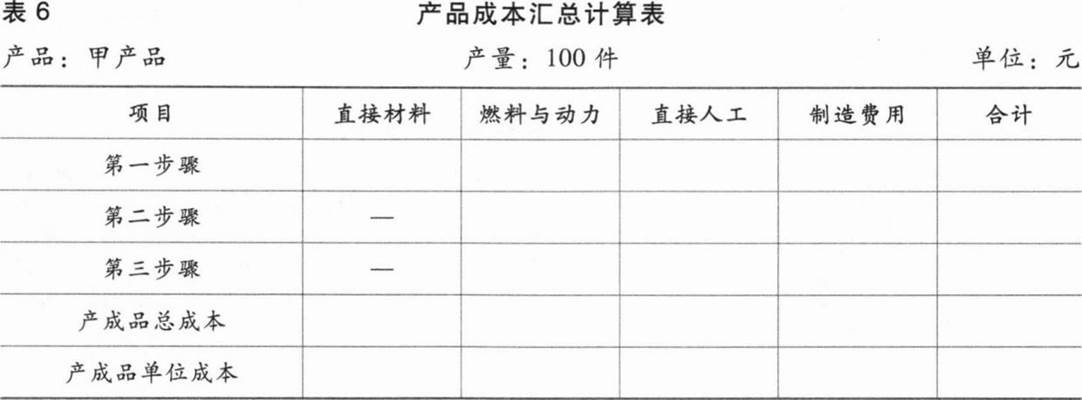
(1)根据甲产品的生产特点及成本管理的要求,甲产品采用平行结转分步法计算产品成本,要求完成产品成本计算单,计算甲产品的单位成本。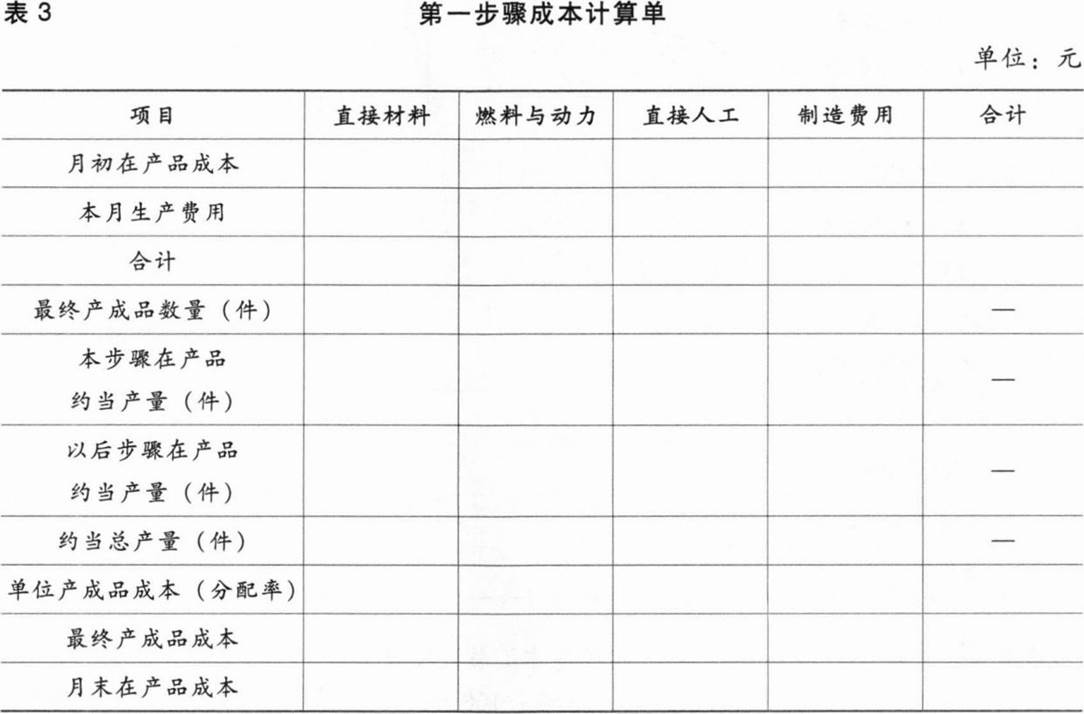
(2)简述平行结转分步法的优缺点。
参考答案
暂无
答案解析
(1)计算各生产步骤应计入产成品成本的份额:
①第一步骤:
分配直接材料成本的约当总产量=100+40+100+50=290(件)
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+40×50%+100+50=270(件)
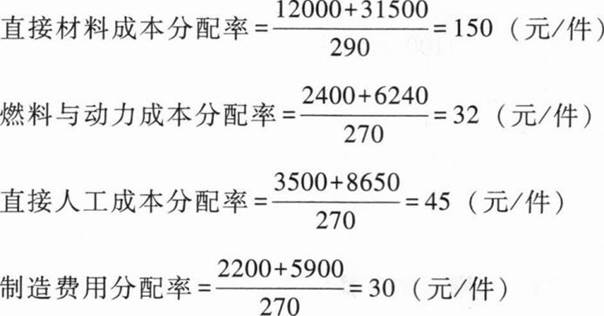
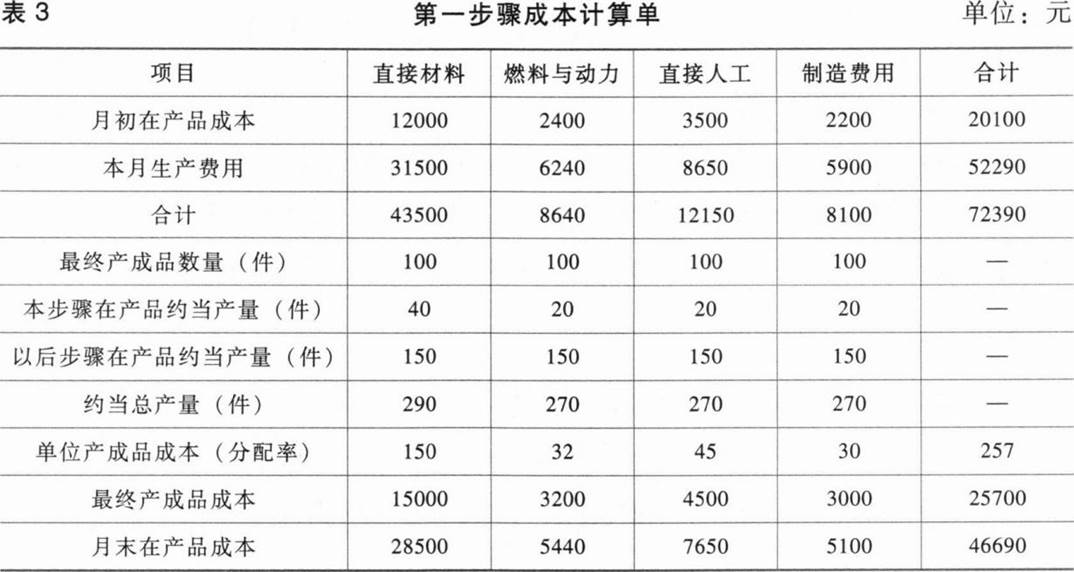
第一步骤成本中产成品应负担份额为25700元,其中:
直接材料成本=100×150=15000(元)
燃料与动力成本=100×32=3200(元)
直接人工成本=100×45=4500(元)
制造费用=100×30=3000(元)
第一步骤成本计算单见表3:
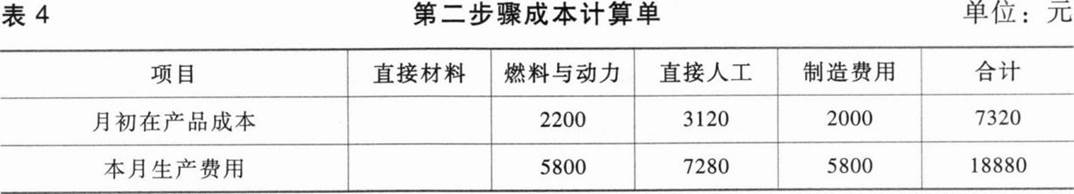
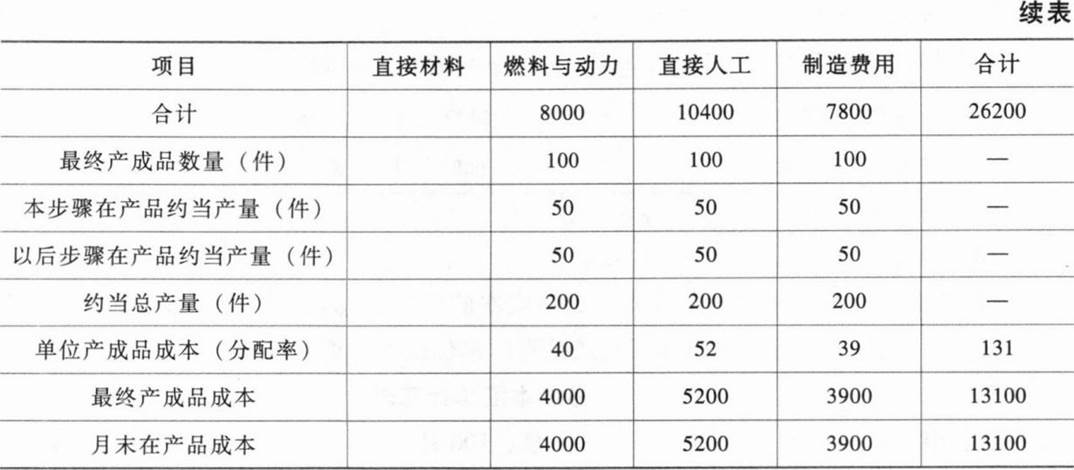
②第二步骤:
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+100×50%+50=200
(件)
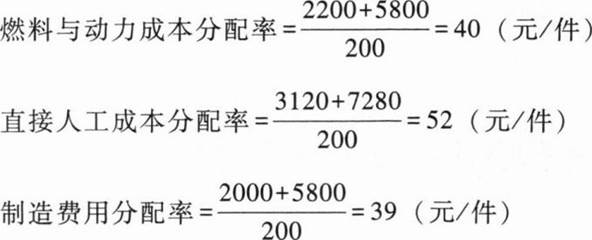
第二步骤成本中产成品应负担份额为13100元,其中:
燃料与动力成本=100×40=4000(元)
直接人工成本=100×52=5200(元)
制造费用=100×39=3900(元)
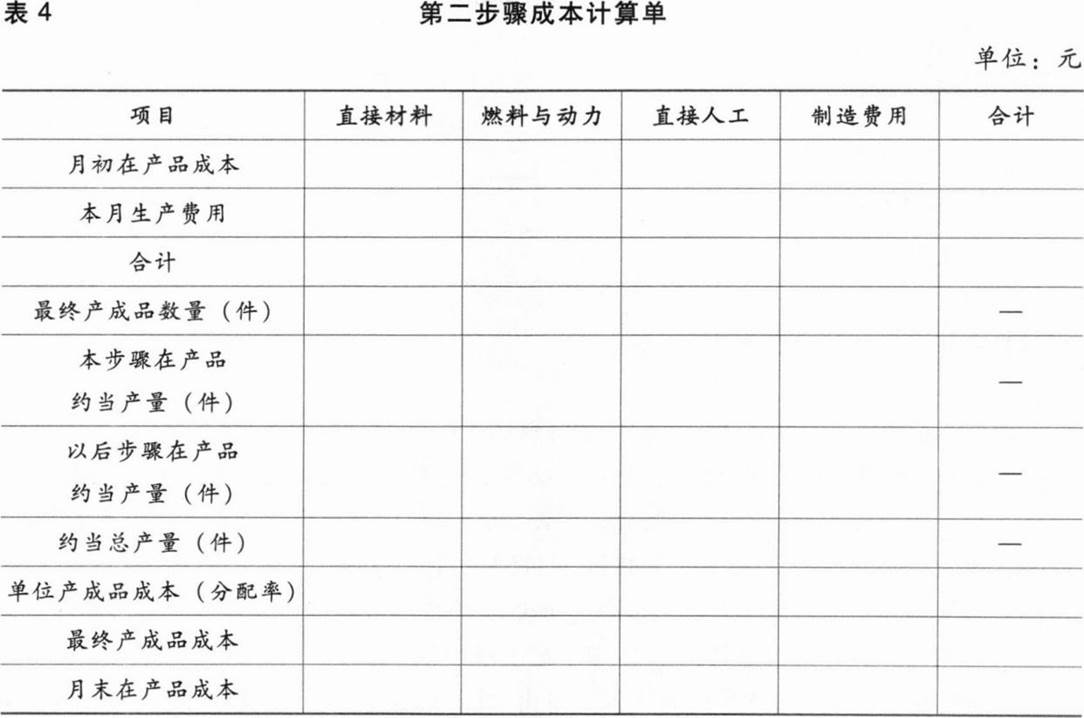
第二步骤成本计算单见表4:
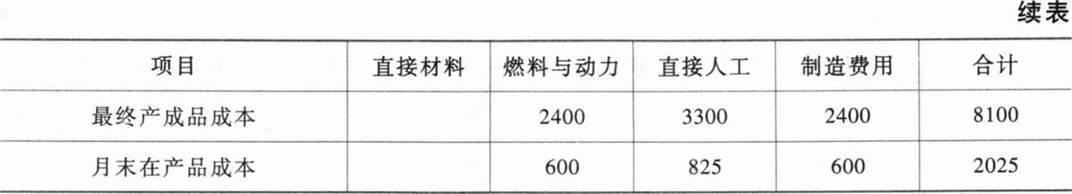
③第三步骤:
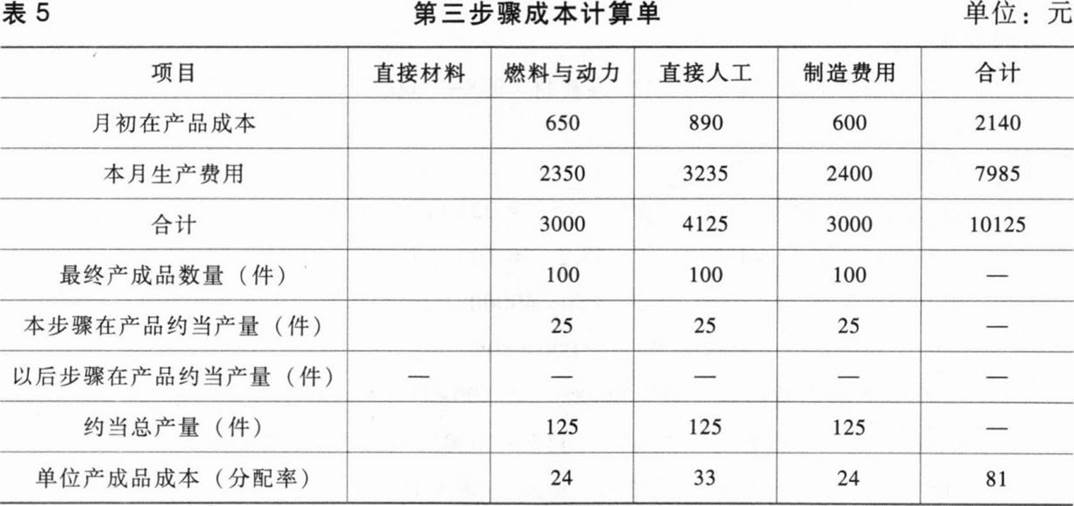
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+50×50%=125(件)
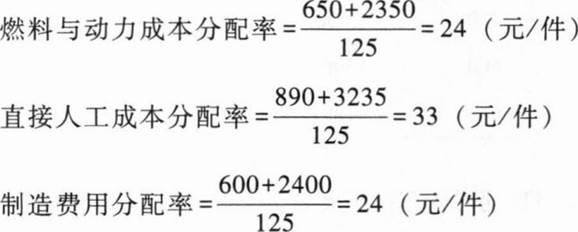
第三步骤成本中产成品应负担份额为8100元,其中:
燃料与动力成本=100×24=2400(元)
直接人工成本=100×33=3300(元)
制造费用=100×24=2400(元)
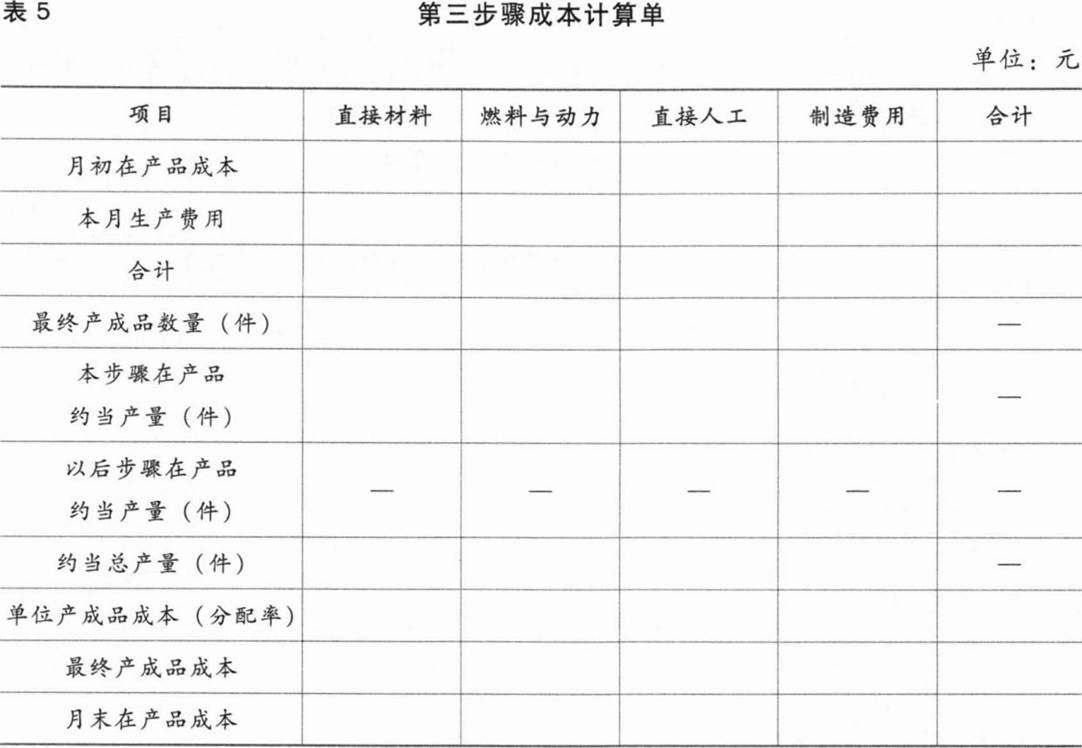
第三步骤成本计算单见表5:
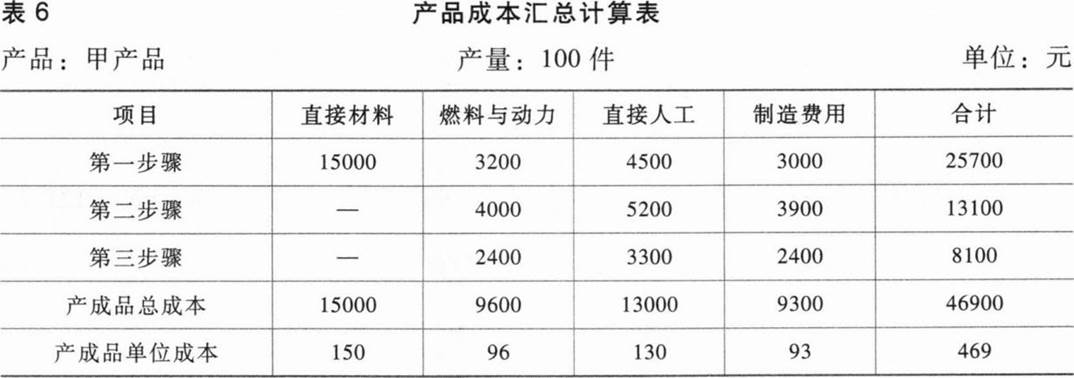
汇总计算产成品总成本和单位成本:
将各生产步骤(车间)应计入产成品成本的份额汇总,就可以求得产成品的实际总
成本,除以总产量,可以求得产成品实际单位成本。见表6:
(2)平行结转分步法的优点:各步骤可以同时计算产品成本,平行汇总计入产成品成本,不必逐步结转半成品成本;能够直接提供按原始成本项目反映的产成品成本资料,不必进行成本还原,因而能够简化和加速成本计算工作。缺点:不能提供各个步骤的半成品成本资料;在产品的费用在产品最后完成以前,不随实物转出而转出,即不按其所在的地点登记,而按其发生的地点登记,因而不能为各个生产步骤在产品的实物管理提供资料;各生产步骤的产品成本不包括所耗半成品费用,因而不能全面地反映各步骤产品的生产耗费水平(第一步骤除外),不能更好地满足这些步骤成本管理的要求。
①第一步骤:
分配直接材料成本的约当总产量=100+40+100+50=290(件)
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+40×50%+100+50=270(件)
第一步骤成本中产成品应负担份额为25700元,其中:
直接材料成本=100×150=15000(元)
燃料与动力成本=100×32=3200(元)
直接人工成本=100×45=4500(元)
制造费用=100×30=3000(元)
第一步骤成本计算单见表3:
②第二步骤:
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+100×50%+50=200
(件)
第二步骤成本中产成品应负担份额为13100元,其中:
燃料与动力成本=100×40=4000(元)
直接人工成本=100×52=5200(元)
制造费用=100×39=3900(元)
第二步骤成本计算单见表4:
③第三步骤:
分配燃料与动力、直接人工成本和制造费用的约当总产量=100+50×50%=125(件)
第三步骤成本中产成品应负担份额为8100元,其中:
燃料与动力成本=100×24=2400(元)
直接人工成本=100×33=3300(元)
制造费用=100×24=2400(元)
第三步骤成本计算单见表5:
汇总计算产成品总成本和单位成本:
将各生产步骤(车间)应计入产成品成本的份额汇总,就可以求得产成品的实际总
成本,除以总产量,可以求得产成品实际单位成本。见表6:
(2)平行结转分步法的优点:各步骤可以同时计算产品成本,平行汇总计入产成品成本,不必逐步结转半成品成本;能够直接提供按原始成本项目反映的产成品成本资料,不必进行成本还原,因而能够简化和加速成本计算工作。缺点:不能提供各个步骤的半成品成本资料;在产品的费用在产品最后完成以前,不随实物转出而转出,即不按其所在的地点登记,而按其发生的地点登记,因而不能为各个生产步骤在产品的实物管理提供资料;各生产步骤的产品成本不包括所耗半成品费用,因而不能全面地反映各步骤产品的生产耗费水平(第一步骤除外),不能更好地满足这些步骤成本管理的要求。
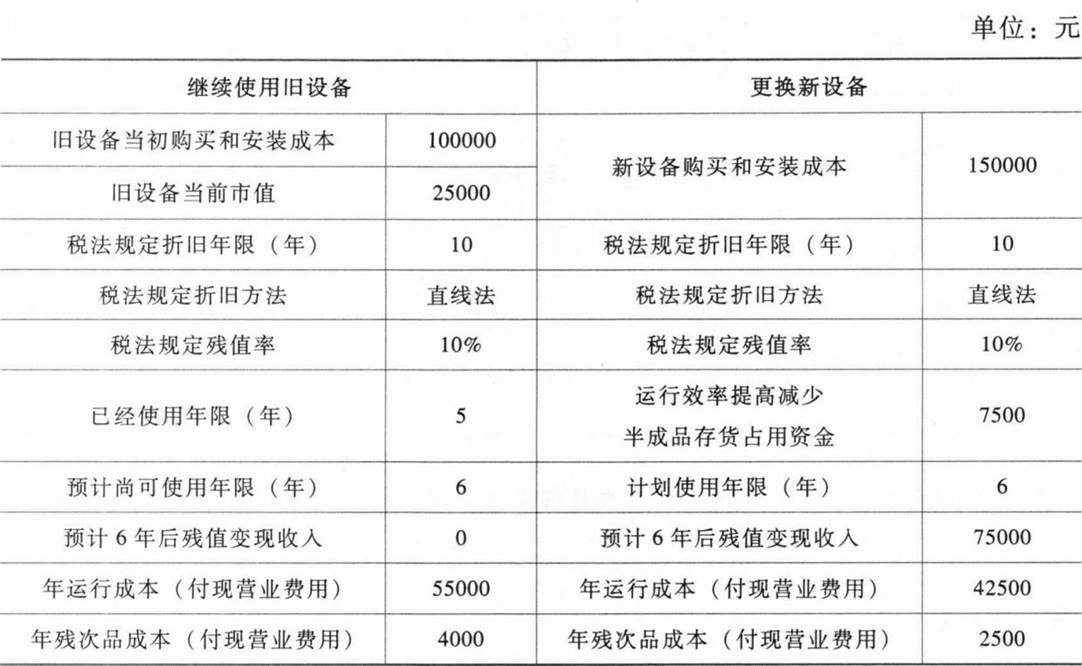 乙公司更新设备投资的资本成本为10%,所得税税率为25%;固定资产的会计折旧政策与税法有关规定相同。