某水利枢纽工程是被国务院纳入172项重大水利工程之一的民生项目。该项目一旦建成,沿线的居民饮水、牲畜饮水及农田灌溉问题将得到大大改善。该水利枢纽工程设计总库容1.573亿m3,供水干、支渠总长119.94km,建设内容包括混凝土面板堆石坝主坝、混凝土重力坝副坝、泄水建筑物、供水灌溉发电引水建筑物、发电建筑物等。2018年6月底,该水利枢纽工程正式开工建设,其有关基础数据如下:
(1)项目建设期2年,运营期6年,建设投资3000万元,预计形成固定资产2400万元,无形资产600万元。固定资产使用年限为8年,残值率为5%,按直线法计算折旧。在运营期末回收固定资产余值,无形资产在运营期内均匀摊人成本。
(2)项目资金来源为自有资金和贷款。建设期内,每年均衡投入自有资金和贷款各700万元,建设期贷款年利率为5%,按季计息。
(3)流动资金全部用项目资本金支付,金额为600万元,于投产当年投入,在项目期末收回。
(4)项目建设期贷款在运营期间按照等额还本付息的方式偿还,还款年利率为5%,按年计息。
(5)项目投产第1年的营业收入为1000万元(不含销项税),年经营成本为400万元(其中可抵扣进项税为30万元);第2年的营业收入为1200万元(不含销项税),年经营成本为500万元(其中可抵扣进项税为40万元);以后各年的营业收入为1400万元(不含销项税),年经营成本为550万元(其中可抵扣进项税为50万元)。该项目增值税税率为9%,增值税附加综合税率10%,不考虑项目维持运营投资、补贴收入。
(6)企业所得税率为25%。假定建设投资中无可抵扣固定资产进项税额,不考虑增值税对固定资产投资、建设期利息计算、建设期现金流量的可能影响。
【问题】
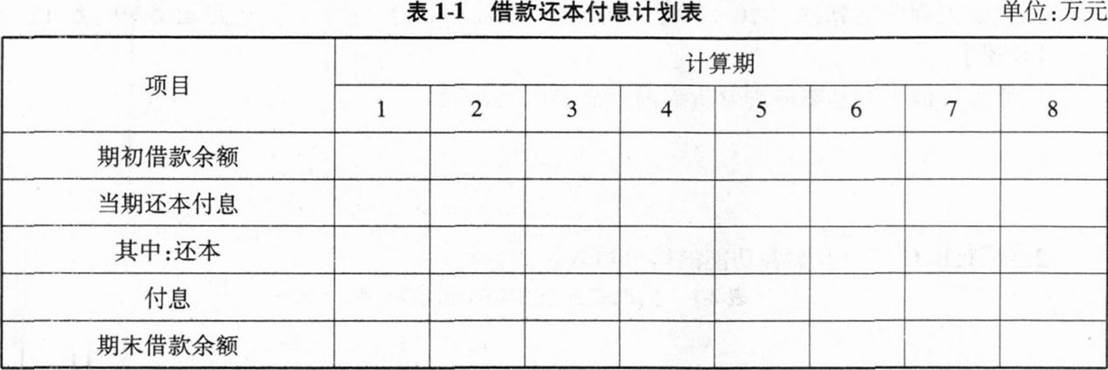
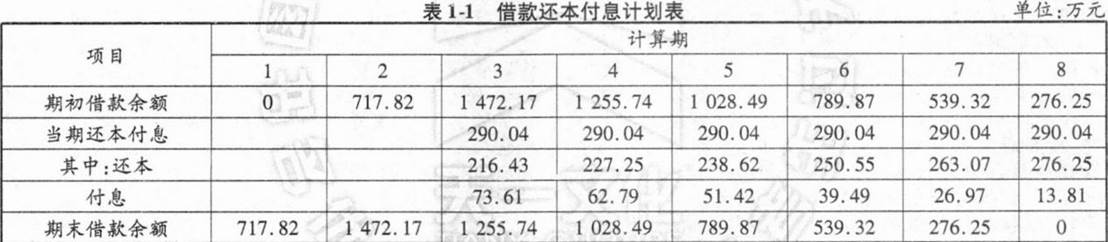
1.计算各年还本付息,并将计算结果填入表1-1中。
2.列式计算该项目的总投资、固定资产年折旧费及固定资产余值。(计算结果保留两位小数)
3.从项目资本金出资者的角度,列式计算运营期第6年的总成本及净现金流量。(计算结果保留两位小数)
4.计算说明计算期第3年项目能否满足还款要求。(计算结果保留两位小数)
参考答案
暂无
答案解析
1.实际贷款利率=(1+5%/4)4—1=5.09%;
第1年贷款利息=700/2×5.09%=17.82(万元);
第2年贷款利息=[(700+17.82)+700/2]×5.09%=54.35(万元);
建设期借款利息=17.82+54.35=72.17(万元);
运营期每年等额本息和=1472.17×(A/P,i,6)=1472.17×0.197017=290.043(万元)≈290.04(万元)。
2.项目总投资=3000+72.17+600=3672.17(万元)。
固定资产年折旧费=(2400十72.17)×(1—5%)/8=293.57(万元)。
固定资产余值=(2400+72.17)×5%+293.57×(8—6)=710.75(万元)。
3.计算运营期第6年,即计算期第8年:
现金流入=1400+1400×9%+0+710.75+600=2836.75(万元)。
增值税=1400×9%一50=76.00(万元)。
总成本=550+293.57+60Q/6+13.81=957.38(万元)。
所得税=1400×(1+9%)一76—76×10%一957.381×25%=121.26(万元)。
现金流出=0+276.25+13.81+0+(550—50)+50+76+76×10%+0+121.26=1044.92(万元)。
净现金流量=2836.75—1044.92=1791.83(万元)。
4.项目计算期第3年,即项目投产运营第1年:可用于还本付息的资金=净利润+折旧+摊销:净利润=营业收入一总成本一增值税及附加一所得税。
总成本费用=400+293.57+600/6+73.61=867.18(万元)。
增值税=1000×9%一30=60(万元)。
所得税=11000×(1+9%)一867.18—60—60×10%1×25%=39.21(万元)。
净并0润=1000×(1+9%)一867.18—60—60×10%一39.21=117.61(万元)。
可用于还本的资金=117.61+293.57+600/6=511.18(万元),大于第3年应还的本金216.43万元,
因此项目计算期第3年项目能满足还款要求。
【解析】本案例第1问主要考查建设期利息的计算。均衡贷款,建设期只计息不还,运营期还本付息。建设期年贷款利息=(年初累计借款+本年新增借款/2)×实际年贷款利率,实际年贷款利率=(1+名义年利率/年计息次数)年计息次数一1,还款期内每年应还的等额本息和=建设期贷款本利和×资金回收系数=建设期贷款本利和×(A/P,i,n)=建设期贷款本利和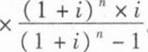
本案例第2问主要考查总投资等相关概念的计算:总投资=固定资产投资(工程造价)+流动资产投资(流动资金),固定资产投资=建设投资+建设期利息,年折旧费=(固定资产原值一残值)/折旧年限,固定资产原值=建设投资一无形资产+建设期利息,余值=残值+(折旧年限一运营期限)×年折旧费。
本案例第3问主要考查基于资本金现金流量表的相关计算。(1)现金流入=营业收入(不含销项税)+销项税+补贴收入+回收固定资产余值+回收流动资金;(2)现金流出=项目资本金(建设期)+借款本金偿还+借款利息支付+流动资金投资+经营成本(不含进项税额)+进项税额+应纳增值税+增值税附加+维持运营投资+所得税,应纳增值税=销项税额一进项税额一可抵扣的其他进项税额,总成本=经营成本(含进项税额)+折旧+摊销+利息;(3)净现金流量=现金流入一现金流出。其中,所得税=利润总额×所得税率,利润总额=营业收入(含销项税额)+补贴收入一总成本(经营成本含进项税额)一增值税及附加=营业收入(不合销项税额)+补贴收入一总成本(经营成本不含进项税额)一增值税附加,总成本费用=经营成本(含进项税额)+折旧+摊销+利息+维持运营成本,年摊销费=无形资产(或其他资产)/摊销年限,利息=长期借款利息+流动资金借款利息+临时借款利息。由题意可知,本题中的可抵扣的其他进项税额、维持运营成本、补贴收入和维持运营成本均为0。
本案例第4问主要考查财务评价分析:(1)常见指标:净现值(FNPV)、内部收益率(FIRR)、静态投资回收期或动态投资回收期(P1或P't),其中,静态投资回收期=(累计净现金流量出现正值的年份一1)+(出现正值年份上年累计净现金流量绝对值/出现正值年份当年净现金流量);动态投资回收期=(累计折现净现金流量出现正值的年份一1)+(出现正值年份上年累计折现净现金流量绝对值/出现正值年份当年折现净现金流量);内部收益率FIRR=i1+(i2一i1)×FNPV1/(FNPV1+|FNPV2|)。(2)财务评价:净现值>t0,项目可行;内部收益率≥行业基准收益率,项目可行;静态投资回收期≤行业基准回收期,项目可行;动态投资回收期≤项目计算期,项目可行。反之,则项目不可行。
第1年贷款利息=700/2×5.09%=17.82(万元);
第2年贷款利息=[(700+17.82)+700/2]×5.09%=54.35(万元);
建设期借款利息=17.82+54.35=72.17(万元);
运营期每年等额本息和=1472.17×(A/P,i,6)=1472.17×0.197017=290.043(万元)≈290.04(万元)。
2.项目总投资=3000+72.17+600=3672.17(万元)。
固定资产年折旧费=(2400十72.17)×(1—5%)/8=293.57(万元)。
固定资产余值=(2400+72.17)×5%+293.57×(8—6)=710.75(万元)。
3.计算运营期第6年,即计算期第8年:
现金流入=1400+1400×9%+0+710.75+600=2836.75(万元)。
增值税=1400×9%一50=76.00(万元)。
总成本=550+293.57+60Q/6+13.81=957.38(万元)。
所得税=1400×(1+9%)一76—76×10%一957.381×25%=121.26(万元)。
现金流出=0+276.25+13.81+0+(550—50)+50+76+76×10%+0+121.26=1044.92(万元)。
净现金流量=2836.75—1044.92=1791.83(万元)。
4.项目计算期第3年,即项目投产运营第1年:可用于还本付息的资金=净利润+折旧+摊销:净利润=营业收入一总成本一增值税及附加一所得税。
总成本费用=400+293.57+600/6+73.61=867.18(万元)。
增值税=1000×9%一30=60(万元)。
所得税=11000×(1+9%)一867.18—60—60×10%1×25%=39.21(万元)。
净并0润=1000×(1+9%)一867.18—60—60×10%一39.21=117.61(万元)。
可用于还本的资金=117.61+293.57+600/6=511.18(万元),大于第3年应还的本金216.43万元,
因此项目计算期第3年项目能满足还款要求。
【解析】本案例第1问主要考查建设期利息的计算。均衡贷款,建设期只计息不还,运营期还本付息。建设期年贷款利息=(年初累计借款+本年新增借款/2)×实际年贷款利率,实际年贷款利率=(1+名义年利率/年计息次数)年计息次数一1,还款期内每年应还的等额本息和=建设期贷款本利和×资金回收系数=建设期贷款本利和×(A/P,i,n)=建设期贷款本利和
本案例第2问主要考查总投资等相关概念的计算:总投资=固定资产投资(工程造价)+流动资产投资(流动资金),固定资产投资=建设投资+建设期利息,年折旧费=(固定资产原值一残值)/折旧年限,固定资产原值=建设投资一无形资产+建设期利息,余值=残值+(折旧年限一运营期限)×年折旧费。
本案例第3问主要考查基于资本金现金流量表的相关计算。(1)现金流入=营业收入(不含销项税)+销项税+补贴收入+回收固定资产余值+回收流动资金;(2)现金流出=项目资本金(建设期)+借款本金偿还+借款利息支付+流动资金投资+经营成本(不含进项税额)+进项税额+应纳增值税+增值税附加+维持运营投资+所得税,应纳增值税=销项税额一进项税额一可抵扣的其他进项税额,总成本=经营成本(含进项税额)+折旧+摊销+利息;(3)净现金流量=现金流入一现金流出。其中,所得税=利润总额×所得税率,利润总额=营业收入(含销项税额)+补贴收入一总成本(经营成本含进项税额)一增值税及附加=营业收入(不合销项税额)+补贴收入一总成本(经营成本不含进项税额)一增值税附加,总成本费用=经营成本(含进项税额)+折旧+摊销+利息+维持运营成本,年摊销费=无形资产(或其他资产)/摊销年限,利息=长期借款利息+流动资金借款利息+临时借款利息。由题意可知,本题中的可抵扣的其他进项税额、维持运营成本、补贴收入和维持运营成本均为0。
本案例第4问主要考查财务评价分析:(1)常见指标:净现值(FNPV)、内部收益率(FIRR)、静态投资回收期或动态投资回收期(P1或P't),其中,静态投资回收期=(累计净现金流量出现正值的年份一1)+(出现正值年份上年累计净现金流量绝对值/出现正值年份当年净现金流量);动态投资回收期=(累计折现净现金流量出现正值的年份一1)+(出现正值年份上年累计折现净现金流量绝对值/出现正值年份当年折现净现金流量);内部收益率FIRR=i1+(i2一i1)×FNPV1/(FNPV1+|FNPV2|)。(2)财务评价:净现值>t0,项目可行;内部收益率≥行业基准收益率,项目可行;静态投资回收期≤行业基准回收期,项目可行;动态投资回收期≤项目计算期,项目可行。反之,则项目不可行。