简答题
审计
题号 #6463995
上市公司甲公司是ABC会计师事务所的常年审计客户。XYZ公司和ABC会计师事务所处于同一网络。A注册会计师是甲公司2021年度财务报表审计项目合伙人。审计项目组在甲公司2021年度财务报表审计中遇到下列事项:
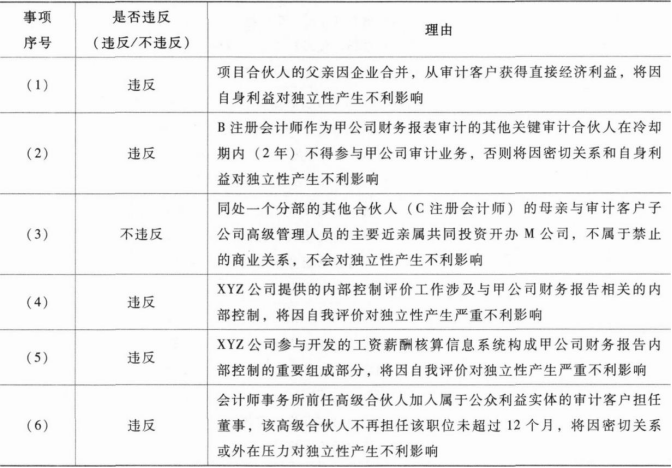
(1)2021年9月1日,甲公司完成对乙公司的收购,持有乙公司80%的股权。2021年5月,A注册会计师的父亲购买了乙公司股票,市价为3万元,A注册会计师的父亲在2021年9月2日卖出乙公司全部股票。
(2)B注册会计师曾担任甲公司2015年度至2019年度财务报表审计中为重大事项提供咨询的合伙人,之后调离甲公司审计项目组,担任甲公司重要子公司丙公司2021年度财务报表审计项目质量复核人员。
(3)C注册会计师是与A注册会计师同处一个分部的合伙人,未参与甲公司审计项目,C注册会计师的母亲和甲公司的子公司丁公司的总经理的母亲共同投资开办了一家宠物用品连锁店M公司,M公司不是ABC会计师事务所的审计客户。
(4)甲公司聘请XYZ公司协助其执行甲公司及其子公司内部控制评价工作,XYZ公司不在内部控制评价报告上签字和盖章,内部控制评价报告最终由甲公司董事会审批、由董事长签字和盖章。
(5)甲公司的工资薪酬核算信息系统由欧洲一家软件公司K公司和XYZ公司共同开发和推广。K公司不是ABC会计师事务所的审计客户,也不是甲公司的关联实体。
(6)D注册会计师曾任ABC会计师事务所的高级合伙人,自2021年5月退休后担任甲公司独立董事。
要求:
针对上述第(1)至(6)项,逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。
参考答案
暂无
答案解析
你可能感兴趣的试题
A.财务报表审计提供高水平的保证
B.财务报表审计无法有效满足财务报表预期使用者的需求
C.财务报表审计的目的是增强除管理层之外的预期使用者对财务报表的信赖程度
D.财务报表审计的基础是注册会计师的独立性和专业性
A.认定层次重大错报风险可以进一步细分为固有风险和控制风险
B.在既定的审计风险水平下,认定层次重大错报风险的评估结果与可接受的检查风险水平呈反向关系
C.假定注册会计师评估的某一财务报表项目认定层次重大错报风险为20%,可接受的审计风险设定为5%,则检查风险应当为40%
D.审计风险是预先设定的,与提供的合理保证水平相关