简答题
审计
题号 #6464037
上市公司甲公司是ABC会计师事务所的常年审计客户。XYZ公司和ABC会计师事务所处于同一网络。A注册会计师是甲公司2021年度财务报表审计项目合伙人。审计项目组在甲公司2021年度财务报表审计中遇到下列事项:
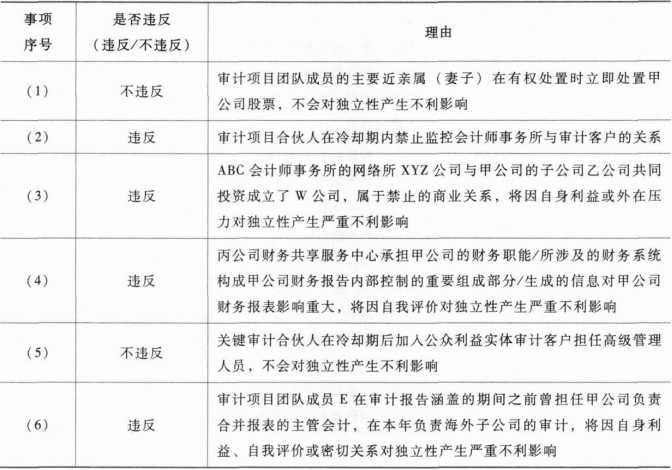
(1)审计项目团队成员8注册会计师的妻子因继承其祖父的遗产获得甲公司股票2万股,承诺将在有权处置这些股票之日全部出售。
(2)C注册会计师曾担任甲公司2016年度至2020年度财务报表审计项目合伙人,之后调离甲公司审计项目组,负责监控ABC会计师事务所与甲公司的客户关系。
(3)甲公司的子公司乙公司从事咨询业务。2021年4月,乙公司与XYZ公司合资成立了一家咨询公司w公司,主要从事人工智能系统开发服务。
(4)丙公司是甲公司的母公司,丙公司聘请XYZ公司为其财务共享服务中心提供信息系统的设计服务。该财务共享服务中心承担丙公司下属各公司的财务职能。丙公司不是ABC会计师事务所的审计客户。
(5)D注册会计师曾担任甲公司2017年度至2020年度财务报表审计的项目质量复核人员,未参与甲公司2021年审计,甲公司2021年年度报告于2022年3月5日对外发布。D注册会计师于2021年12月1日辞职,离开ABC会计师事务所加入非审计客户P公司。2022年3月10日,D注册会计师离开P公司加入甲公司,担任甲公司财务总监。
(6)审计项目团队成员E曾担任甲公司负责合并报表的主管会计,2020年12月离职加入ABC会计师事务所,2021年10月加入甲公司审计项目组,负责审计甲公司海外子公司的财务报表。
要求:
针对上述第(1)至(6)项,逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。
参考答案
暂无
答案解析
你可能感兴趣的试题
A.财务报表不是审计的最终产品
B.审计的目的不涉及为如何利用信息提供建议
C.审计的目的是为了增强预期使用者对财务报表的信赖程度
D.注册会计师不仅要独立于被审计单位,还要独立于预期使用者
A.认定层次重大错报风险增大了财务报表层次发生重大错报的可能性,与注册会计师考虑由舞弊引起的风险尤其相关
B.在既定的审计风险水平下,注册会计师应当实施恰当的审计程序,将重大错报风险降至可接受的低水平
C.注册会计师应当合理设计审计程序的性质、时间安排和范围,并有效执行审计程序,以降低检查风险,满足提供合理保证的要求
D.如果注册会计师审计程序设计合理且有效执行,检查风险可以降低为零