单选题
审计
题号 #6464082
下列有关财务报表整体的重要性的说法中,正确的是()。
参考答案
D
答案解析
确定财务报表整体的重要性的基准和百分比的考虑因素: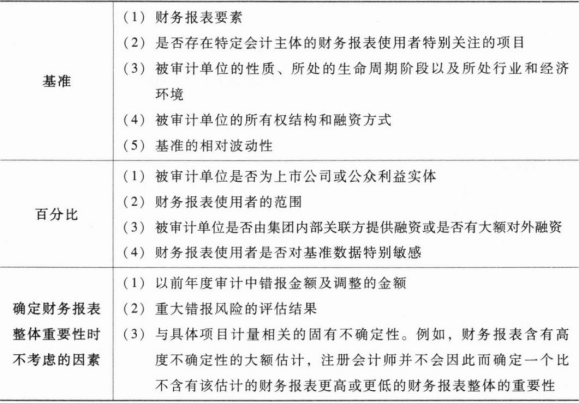
选项A错误:确定基准时需要考虑是否存在特定会计主体的财务报表使用者特别关注的项目。选项B错误:“应当”的说法过于绝对,企业盈利水平保持稳定,通常选择经常性业务的税前利润作为基准。选项C错误:确定财务报表整体的重要性不需要考虑与具体项目计量相关的固有不确定性。因此,财务报表含有高度不确定性的大额估计时,注册会计师并不会因此而确定一个比不含有该估计的财务报表更高或更低的财务报表整体重要性。选项D正确:确定财务报表整体的重要性的百分比时,需要考虑被审计单位是否为上市公司或公众利益实体。
选项A错误:确定基准时需要考虑是否存在特定会计主体的财务报表使用者特别关注的项目。选项B错误:“应当”的说法过于绝对,企业盈利水平保持稳定,通常选择经常性业务的税前利润作为基准。选项C错误:确定财务报表整体的重要性不需要考虑与具体项目计量相关的固有不确定性。因此,财务报表含有高度不确定性的大额估计时,注册会计师并不会因此而确定一个比不含有该估计的财务报表更高或更低的财务报表整体重要性。选项D正确:确定财务报表整体的重要性的百分比时,需要考虑被审计单位是否为上市公司或公众利益实体。
你可能感兴趣的试题
A.保持适当的职业怀疑可能有助于提高职业判断质量
B.理由的充分性、思维的逻辑性和程序的合规性是职业判断决策一贯性和稳定性的基础
C.对被审计单位及其环境的了解程度是否恰当需要注册会计师进行职业判断
D.如果有关决策不被该业务的具体事实和情况所支持,职业判断并不能作为注册会计师作出不恰当决策的理由
A.检查风险是指当财务报表存在重大错报时,注册会计师发表不恰当审计意见的可能性
B.重大错报风险独立于财务报表审计而存在
C.认定层次的重大错报风险通常不属于特别风险
D.审计风险模型中的重大错报风险可能是财务报表层次的重大错报风险,也可能是认定层次的重大错报风险