单选题
审计
题号 #6464097
下列有关注册会计师考虑利用以前控制测试获取的审计证据的说法中,正确的是()。
参考答案
B
答案解析
利用以前年度控制测试审计证据的思路: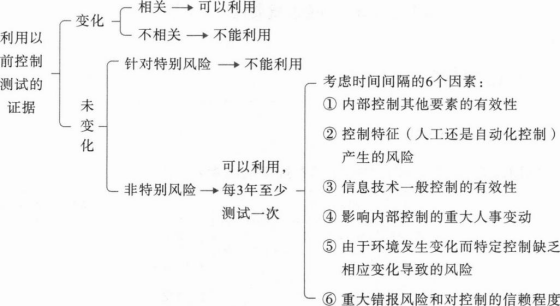
本题解析/
选项A错误:如果以前的控制在本期发生变化,注册会计师应当考虑以前审计获取的有关控制运行有效性的审计证据是否与本期审计相关,如果不影响以前审计所获取审计证据的相关性,很可能依赖以前控制测试的审计证据。选项C错误:当被审计单位控制环境薄弱或对控制的监督薄弱时,注册会计师应当缩短再次测试控制的时间间隔或完全不信赖以前审计获取的审计证据。选项D错误:控制特征,比如人工还是自动化控制。人工控制一般稳定性较差,注册会计师可能决定在本期审计中继续测试该控制的运行有效性,会影响注册会计师确定是否利用以前控制测试的证据。
本题解析/
选项A错误:如果以前的控制在本期发生变化,注册会计师应当考虑以前审计获取的有关控制运行有效性的审计证据是否与本期审计相关,如果不影响以前审计所获取审计证据的相关性,很可能依赖以前控制测试的审计证据。选项C错误:当被审计单位控制环境薄弱或对控制的监督薄弱时,注册会计师应当缩短再次测试控制的时间间隔或完全不信赖以前审计获取的审计证据。选项D错误:控制特征,比如人工还是自动化控制。人工控制一般稳定性较差,注册会计师可能决定在本期审计中继续测试该控制的运行有效性,会影响注册会计师确定是否利用以前控制测试的证据。
你可能感兴趣的试题
A.集团项目组应确定集团财务报表整体的重要性
B.集团项目组应当基于集团审计目的,为实施审计或审阅的组成部分确定组成部分重要性
C.组成部分重要性应当设定为低于集团财务报表整体的重要性
D.不同的组成部分确定的重要性应当是不同的
A.注册会计师负有主动识别的义务
B.针对期后事项的专门审计程序,其实施时间越接近财务报表日越好
C.注册会计师应当要求管理层和治理层(如适用)提供书面声明,确认所有在财务报表日后发生的、按照适用的财务报告编制基础的规定应予调整或披露的事项均已得到调整或披露
D.第一时段期后事项是财务报表日至审计报告日之间发生的事项
A.注册会计师应当累积审计过程中识别出的所有错报
B.除非法律法规禁止,注册会计师应当及时将审计过程中识别出的所有错报与适当层级的管理层进行沟通
C.注册会计师应当要求管理层更正累积的所有错报
D.在评价未更正错报的影响之前,注册会计师应当对重要性进行修改