简答题 审计
题号 #6464121

上市公司甲公司是ABC会计师事务所的常年审计客户。XYZ公司和ABC会计师事务所处于同一网络,A注册会计师是甲公司2021年度财务报表审计的项目合伙人,审计报告日是2022年4月2日。在审计中遇到下列事项:
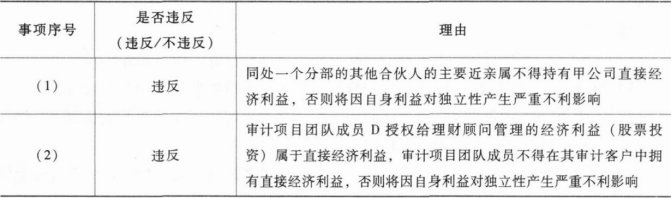
(1)XYZ公司的合伙人C与A注册会计师同处一个分部,合伙人C的父亲持有甲公司少量股票,截至2021年12月31日,这些股票市值为1500元,于当日全部对外出售。
(2)审计项目团队成员D因工作较忙,授权理财顾问管理其股票账户。在D不知情的情况下,理财顾问通过该账户代其购买了少量甲公司股票。截至2021年12月31日,这些股票市值合计为500元。
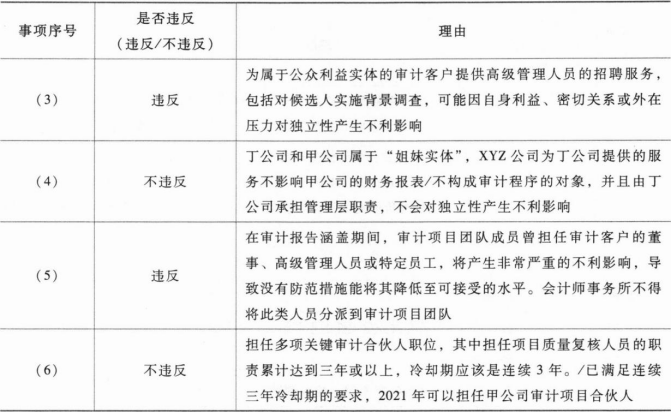
(3)审计过程中,适逢甲公司招聘高级管理人员,A注册会计师应甲公司的要求对可能录用人员实施背景调查,并就是否录用形成书面意见。
(4)丁公司和甲公司均属于丙公司的重要子公司。丁公司于2021年2月聘请XYZ公司为丁公司提供财务及人力资源信息系统的设计和实施服务,并由丁公司承担管理层职责。丁公司和丙公司不是ABC会计师事务所的审计客户。
(5)审计项目团队成员E注册会计师曾担任甲公司的往来会计,2022年1月5日离职后加入ABC会计师事务所负责审计甲公司固定资产。
(6)A注册会计师曾担任甲公司2013年至2015年审计项目的项目质量复核人员,2016年至2017年担任甲公司审计项目的项目合伙人,2018年至2020年进行轮换,进入冷却期。
要求:
针对上述第(1)至(6)项,逐项指出是否可能存在违反中国注册会计师职业道德守则有关独立性规定的情况,并简要说明理由。

进入在线模考

参考答案

暂无

答案解析

你可能感兴趣的试题

1 甲上市公司是ABC会计师事务所的常年审计客户,是一个综合性医疗集团。A注册会计师负责审计甲公司2021年度财务报表,确定集团财务报表整体的重要性为1000万元,明显微小错报的临界值为50万元。
资料一:
A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)因为竞争对手推出了治疗效果好、见效快、M感优,且价格更低的药品,对甲公司a药品的市场冲击很大,甲公司采取7折销售的方式以稳定市场占有率,单位成本维持不变。
(2)2021年2月1日,甲公司与乙公司签订了疫苗生产线建造合同,合同约定,甲公司在乙公司的生产车间建造一条疫苗生产线,负责生产线的总体规划设计、设备采购、安装调试,保证生产线达到乙公司要求。合同总价款为9000万元,如果甲公司终止合同,已完成的建造归乙公司所有,合同预计总成本为6000万元。甲公司采用成本法确定履约进度,截至2021年年底,共发生成本4000万元,其中向第三方采购设备发生支出3000万元(补充:假定无毛利),甲公司未参与设备的设计和制造,设备已交付乙公司,乙公司已取得该设备控制权。
(3)甲公司2021年1月开始研发b药品,甲公司收到专项财政拨款60万元,用以购买研发部门使用的某特种仪器。2021年12月20日,甲公司购人该仪器后立即投入使用。该仪器预计使用年限为10年,预计净残值为零,采用年限平均法计提折旧。
(4)甲公司的C药品单位成本为100元,政府指导售价为90元,2021年12月31日收到e药品的价格补贴3000万元。
(5)甲公司2020年1月5日购人丙公司发行的股票200万股,占丙公司有表决权股份的0.5%。作为交易性金融资产核算,价值1000万元,2020年12月31日公允价值为1200万元,2021年12月31日公允价值为1300万元,2021年5月9日,丙公司宣告发放股利400万元。
资料二:
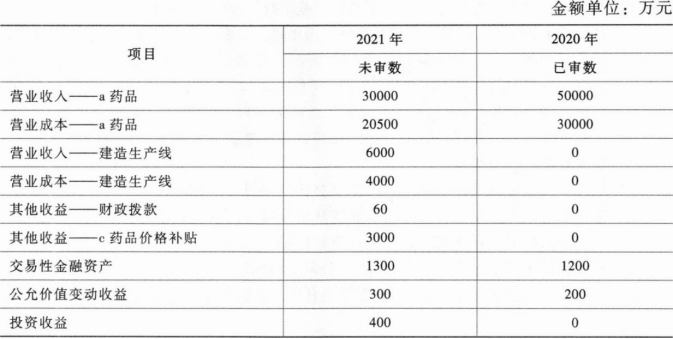
A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:
资料三:
A注册会计师在审计工作底稿中记录了审计计划,部分事项摘录如下:
(1)甲公司的某子公司资产占集团资产的比例为20%,A注册会计师亲自对该组成部分进行审计,拟选取所有金额超过组成部分实际执行重要性的财务报表项目实施审计程序。
(2)A注册会计师拟对所有实施审计和审阅的组成部分确定组成部分重要性,每个组成部分确定的组成部分重要性均低于1000万元。
(3)A注册会计师预期集团层面控制运行有效,拟实施询问、观察、检查、分析程序和重新执行测试控制运行的有效性。
资料四:
A注册会计师在审计工作底稿中记录了实施进一步审计程序的情况,部分内容摘录如下:
(1)A注册会计师对应付账款完整性实施了实质性程序,未发现错报,据此认为甲公司与应付账款完整性相关的内部控制运行有效。
(2)受新冠肺炎疫情影响,被询证银行已经收到银行询证函,但审计项目组无法及时收到回函,提请上级银行或总行代为办理回函的措施无效,A注册会计师在手机上安装实时视频软件和相关录屏软件,通过远程全程视频方式观察被审计单位相关人员登录电子银行并检查所获取的资料,A注册会计师对全过程进行控制,结果满意。
(3)受新冠肺炎疫情影响,甲公司某治理层成员滞留国外无法回国,A注册会计师通过实施程序核实了该治理层成员的基本信息,包括姓名、职位、任职时间、长相等,确认其身份,利用远程实时视频的方式与该治理层成员进行了沟通。
(4)A注册会计师已获取有关存货相关控制在期中运行有效性的审计证据,控制在剩余期间未发生重大变化,A注册会计师拟利用期中的审计证据,针对剩余期间未获取补充审计证据。
资料五:
A注册会计师在审计工作底稿中记录了错报评价及重大事项的处理情况,部分内容摘录如下:
(1)A注册会计师发现甲公司2021年多计了差旅费导致管理费用高估400万元,同时广告费少计了360万元,因合计数小于明显微小错报的临界值,未提请管理层进行调整。,
(2)甲公司的客户丁公司受新冠肺炎疫情影响,导致经营困难,甲公司因此于2021年末对应收账款计提了200万元的坏账准备,2022年1月丁公司受疫情的持续影响,拟破产清算,甲公司应收丁公司款项全部无法收回,甲公司管理层因此在2021年度财务报表中补提了300万元的应收账款坏账准备。A注册会计师检查了甲公司的账务处理,结果满意。
(3)甲公司采购流程高度自动化,A注册会计师通过了解该应用控制,认为设计合理且得以执行,A注册会计师利用该项控制得以执行的审计证据作为支持该项控制在相关期间运行有效性的充分、适当的审计证据。
(4)A注册会计师通过了解内部审计在甲公司中的地位,相关政策和程序支持内部审计人员客观性的程度以及内部审计人员的胜任能力,结果满意,拟利用内部审计的工作。
要求:
(1)针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,并说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
(2)针对资料三第(1)至(3)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(3)针对资料四第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(4)针对资料五第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
A.财务报表审计检查风险较低,财务报表审阅检查风险较高
B.财务报表审计可以实施所有的审计程序,而财务报表审阅主要实施询问和分析程序
C.审计后的财务报表比审阅后的财务报表的可信性更高
D.财务报表审计提供高水平的保证,财务报表审阅提供低水平的保证
A.责任方应当按照财务报告编制基础编制财务报表,并使其实现公允反映
B.责任方如果和预期使用者来自同一个企业,则两者是同一方
C.责任方不可能是审计业务的委托人
D.责任方通过签署财务报表和审计报告确认其责任
找试题 · 找答案 · 找资料 在线模考