简答题
中级财务管理
题号 #6464604
甲公司是一家制造企业,相关资料如下。
资料一:甲公司2021年年末资本总额为100万元,其中长期银行借款20万元,年利率为6%,所有者权益(包括普通股股本和留存收益)为80万元。公司计划在2022年追加筹集资金100万元,其中按面值发行债券40万元,票面年利率为7%,期限5年,每年付息一次,到期一次还本,筹资费用率为3%;平价发行优先股筹资60万元,固定股息率为8%,筹资费用率为4%。公司普通股13系数为1.5,一年期国债利率为3%,市场平均收益率为9%,公司适用的所得税税率为25%。假设不考虑筹资费用对资本结构的影响,发行债券和优先股不影响借款利率和普通股股价。预计公司2022年的税后净营业利润为30万元。
资料二:甲公司季节性采购一批商品,供应商报价为500万元。付款条件为“2/10,1/30,N/60”。目前甲公司资金紧张,预计到第60天才有资金用于支付,若要在60天内付款只能通过借款解决,银行借款年利率为5%。假定一年按360天计算。
资料三:甲公司生产销售A、B、C三种产品,销售单价分别为100元、200元、250元;预计销售量分别为12000件、8000件、4000件;预计各产品的单位变动成本分别为60元、140元、140元;预计固定成本总额为1000000元。
资料四:某期权交易所在2022年5月5E1给出了一份标的资产为股票的期权报价,该期权的到期13为8月5日,期权合约规定的标的股票执行价格为50元,其看涨期权价格为4元,看跌期权价格为6元。若甲公司投资10000元分别购买了1000份看涨期权和1000份看跌期权,假设该股票在8月5日的市场价格为65元。
要求:(1)根据资料一,计算下列指标:
①甲公司长期银行借款的资本成本。
②甲公司发行债券的资本成本(不考虑货币时间价值)。
③甲公司发行优先股的资本成本。
④利用资本资产定价模型计算甲公司留存收益的资本成本。
⑤甲公司追加筹资后的加权平均资本成本。
⑥假设没有需要调整的项目,计算甲公司的经济增加值。
(2)根据资料二,完成下列要求:
①填写下表(不需要列示计算过程);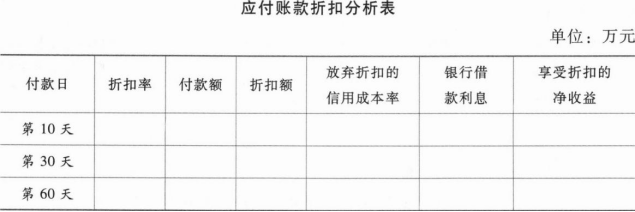
②请作出选择,并说明理由。
(3)根据资料三,完成下列计算(盈亏平衡点的业务量按四舍五入保留整数位):
①按加权平均法进行多种产品的盈亏平衡分析,计算各产品的盈亏平衡点的业务量及盈亏平衡点的销售额。
②按联合单位法进行多种产品的盈亏平衡分析,计算各产品的盈亏平衡点的业务量及盈亏平衡点的销售额。
③按分算法进行多种产品的盈亏平衡分析,假设固定成本按边际贡献的比重分配,计算各产品的盈亏平衡点的业务量及盈亏平衡点的销售额。
(4)根据资料四,完成下列计算:
①购买的1000份看涨期权的到期日价值和净损益。
②购买的1000份看跌期权的到期日价值和净损益。
③甲公司投资期权的总净损益。
参考答案
暂无
答案解析
(1)①长期银行借款资本成本= 6%×(1—25%)=4.5%
②债券资本成本=7%×(1—25%)/(1—3%)=5.41%
③优先股资本成本=8%/(1—4%)=8.33%
④留存收益资本成本=3%+1.5×(9%一3%)=12%
⑤加权平均资本成本=20/200×4.5%+80/200×12%+40/200×5.41%+60/200×8.33%=8.83%
⑥经济增加值=30—200×8.83%=12.34(万元)
(2)①
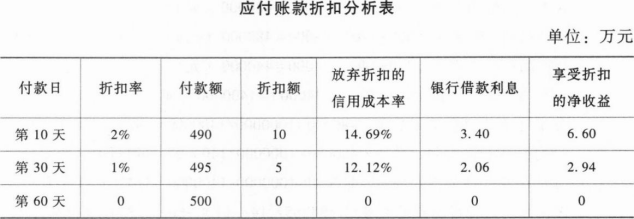
②应当选择在第10天付款。
理由:在第10天付款,净收益为6.60万元;在第30天付款,净收益为2.94万元;
在第60天付款,净收益为0,所以应当选择净收益最大的第10天付款。
(3)①加权平均法:
综合边际贡献率=[12000×(100—60)+8000×(200—140)+4000×(250—
140)]/(12000×100+8000×200+4000×250)=36.84%
综合盈亏平衡点的销售额=1000000/36.84%=2714440.83(元)
营业收入合计=12000×100+8000×200+4000×250=3800000(元)
A产品盈亏平衡点的销售额=2714440.83×12000×100/3800000=857191.84(元)
B产品盈亏平衡点的销售额=2714440.83×8000×200/3800000=1142922.46(元)
C产品盈亏平衡点的销售额=2714440.83×4000×250/3800000=714326.53(元)
A产品盈亏平衡点的业务量=857191.84/100=8572(件)
B产品盈亏平衡点的业务量=1142922.46/200=5715(件)
C产品盈亏平衡点的业务量=714326.53/250=2857(件)
②联合单位法:
产品销量比=A:B:C=12000:8000:4000=3:2:1
联合单价=3×100+2×200+1×250=950(元)
联合单位变动成本=3×60+2×140+1×140=600(元)
联合盈亏平衡点的业务量=1000000/(950-600)=2857(联合单位)
A产品盈亏平衡点的业务量=2857×3=8571(件)
B产品盈亏平衡点的业务量=2857×2=5714(件)
C产品盈亏平衡点的业务量=2857×1=2857(件)
A产品盈亏平衡点的销售额=8571×100=857100(元)
B产品盈亏平衡点的销售额=5714×200=1142800(元)
C产品盈亏平衡点的销售额=2857×250=714250(元)
③分算法:
A产品边际贡献=(100-60)×12000=480000(元)
B产品边际贡献=(200-140)×8000=480000(元)
C产品边际贡献=(250-140)×4000=440000(元)
边际贡献总额=480000+480000+440000=1400000(元)
分配给A产品的固定成本=480000×1000000/1400000=342857.14(元)
分配给B产品的固定成本=480000×1000000/1400000=342857.14(元)
分配给C产品的固定成本=440000×1000000/1400000=314285.71(元)
A产品的盈亏平衡点的业务量=342857.14/(100-60)=8571(件)
A产品的盈亏平衡点的销售额=8571×100=857100(元)
B产品的盈亏平衡点的业务量=342857.14/(200-140)=5714(件)
B产品的盈亏平衡点的销售额=5714×200=1142800(元)
C产品的盈亏平衡点的业务量=314285.71/(250-140)=2857(件)
C产品的盈亏平衡点的销售额=2857×250=714250(元)
(4)①1000份看涨期权到期日价值=(65-50)×1000=15000(元)
1000份看涨期权净损益=15000-1000×4=11000(元)
②1000份看跌期权到期日价值=0
1000份看跌期权净损益=一1000×6=一6000(元)
③总净损益=11000-6000=5000(元)。
②债券资本成本=7%×(1—25%)/(1—3%)=5.41%
③优先股资本成本=8%/(1—4%)=8.33%
④留存收益资本成本=3%+1.5×(9%一3%)=12%
⑤加权平均资本成本=20/200×4.5%+80/200×12%+40/200×5.41%+60/200×8.33%=8.83%
⑥经济增加值=30—200×8.83%=12.34(万元)
(2)①
②应当选择在第10天付款。
理由:在第10天付款,净收益为6.60万元;在第30天付款,净收益为2.94万元;
在第60天付款,净收益为0,所以应当选择净收益最大的第10天付款。
(3)①加权平均法:
综合边际贡献率=[12000×(100—60)+8000×(200—140)+4000×(250—
140)]/(12000×100+8000×200+4000×250)=36.84%
综合盈亏平衡点的销售额=1000000/36.84%=2714440.83(元)
营业收入合计=12000×100+8000×200+4000×250=3800000(元)
A产品盈亏平衡点的销售额=2714440.83×12000×100/3800000=857191.84(元)
B产品盈亏平衡点的销售额=2714440.83×8000×200/3800000=1142922.46(元)
C产品盈亏平衡点的销售额=2714440.83×4000×250/3800000=714326.53(元)
A产品盈亏平衡点的业务量=857191.84/100=8572(件)
B产品盈亏平衡点的业务量=1142922.46/200=5715(件)
C产品盈亏平衡点的业务量=714326.53/250=2857(件)
②联合单位法:
产品销量比=A:B:C=12000:8000:4000=3:2:1
联合单价=3×100+2×200+1×250=950(元)
联合单位变动成本=3×60+2×140+1×140=600(元)
联合盈亏平衡点的业务量=1000000/(950-600)=2857(联合单位)
A产品盈亏平衡点的业务量=2857×3=8571(件)
B产品盈亏平衡点的业务量=2857×2=5714(件)
C产品盈亏平衡点的业务量=2857×1=2857(件)
A产品盈亏平衡点的销售额=8571×100=857100(元)
B产品盈亏平衡点的销售额=5714×200=1142800(元)
C产品盈亏平衡点的销售额=2857×250=714250(元)
③分算法:
A产品边际贡献=(100-60)×12000=480000(元)
B产品边际贡献=(200-140)×8000=480000(元)
C产品边际贡献=(250-140)×4000=440000(元)
边际贡献总额=480000+480000+440000=1400000(元)
分配给A产品的固定成本=480000×1000000/1400000=342857.14(元)
分配给B产品的固定成本=480000×1000000/1400000=342857.14(元)
分配给C产品的固定成本=440000×1000000/1400000=314285.71(元)
A产品的盈亏平衡点的业务量=342857.14/(100-60)=8571(件)
A产品的盈亏平衡点的销售额=8571×100=857100(元)
B产品的盈亏平衡点的业务量=342857.14/(200-140)=5714(件)
B产品的盈亏平衡点的销售额=5714×200=1142800(元)
C产品的盈亏平衡点的业务量=314285.71/(250-140)=2857(件)
C产品的盈亏平衡点的销售额=2857×250=714250(元)
(4)①1000份看涨期权到期日价值=(65-50)×1000=15000(元)
1000份看涨期权净损益=15000-1000×4=11000(元)
②1000份看跌期权到期日价值=0
1000份看跌期权净损益=一1000×6=一6000(元)
③总净损益=11000-6000=5000(元)。
你可能感兴趣的试题
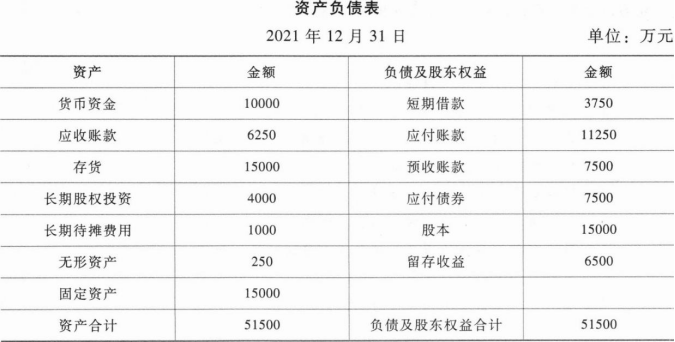 该公司2021年的营业收入为62500万元,营业净利率为12%,股利支付率为50%。
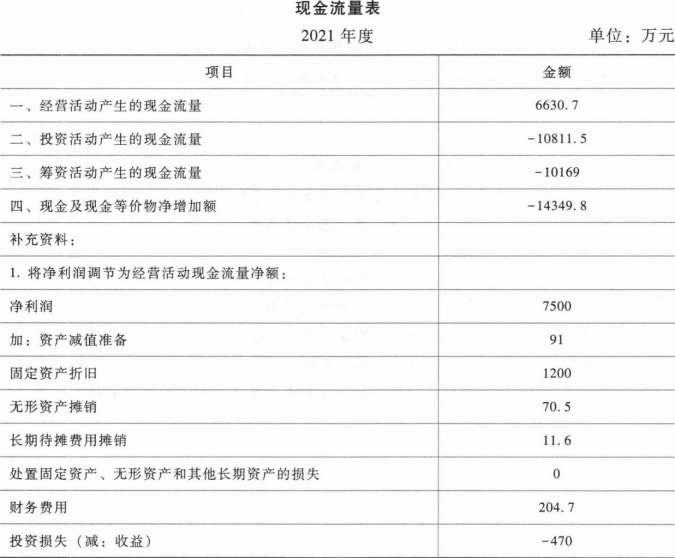
A.12%
B.13%
C.14%
D.15%