多选题
中级会计实务
题号 #6469050
甲公司持有乙公司40%股权,对乙公司具有重大影响。2021年12月31日,甲公司与无关联关系的丙公司签订股权转让协议,拟将所持乙公司35%股权转让给丙公司,甲公司预计将在4个月内完成股权转让手续,转让后甲公司不再对乙公司具有重大影响。假设拟出售部分股权投资满足持有待售类别划分条件,不考虑其他因素,下列各项关于甲公司所持乙公司股权投资在2021年12月31日的会计处理中,错误的有()。
参考答案
B,D
答案解析
出售部分或全部对联营企业或合营企业的权益性投资:
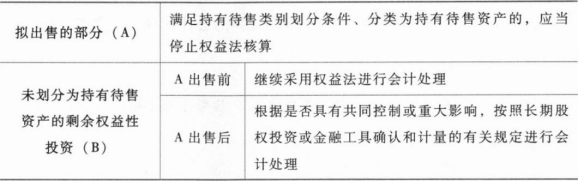
本题解析/甲公司对拟出售的乙公司35%的股权投资,应当停止采用权益法进行会计处理,对于未划分为持有待售资产的乙公司5%的股权投资,在前述35%的股权投资出售前,应当采用权益法进行会计处理,在前述35%的股权投资出售后,按照金融工具确认和计量准则的有关规定进行会计处理。选项B和D表述错误。
本题解析/甲公司对拟出售的乙公司35%的股权投资,应当停止采用权益法进行会计处理,对于未划分为持有待售资产的乙公司5%的股权投资,在前述35%的股权投资出售前,应当采用权益法进行会计处理,在前述35%的股权投资出售后,按照金融工具确认和计量准则的有关规定进行会计处理。选项B和D表述错误。
你可能感兴趣的试题
A.这笔捐款属于限定用途的捐款
B.该民间非营利组织针对该笔捐款应确认受托代理资产及受托代理负债
C.该民间非营利组织针对该笔捐款应于2021年8月10日确认捐赠收入
D.该民间非营利组织针对该笔捐款应于2021年9月15日确认捐赠收人