单选题
中级会计实务
题号 #6469074
2021年1月1日,甲公司以银行存款3000万元自非关联方购入乙公司60%的股权,购买日乙公司可辨认净资产的账面价值和公允价值均为4500万元。2022年1月1日,甲公司以银行存款650万元自乙公司少数股东处取得10%的乙公司股权。乙公司自购买Et开始持续计算的可辨认净资产公允价值为6000万元。2022年1月1日甲公司资本公积(全部为资本溢价)余额为100万元。假定不考虑相关税费及其他因素,2022年1月1日甲公司合并报表应调整资本公积的金额为()万元。
参考答案
D
答案解析
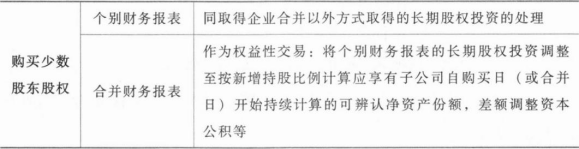
本题解析/2022年1月1日甲公司合并报表应冲减资本公积=购买少数股权成本一子公司自购买日持续计算可辨认净资产公允价值×新增持股比例=650—6000×10%=50(万元)。
你可能感兴趣的试题
A.200
B.700
C.500
D.0
A.4280
B.4320
C.3600
D.3575