多选题
中级会计实务
题号 #6469084
甲公司因销售商品应收乙公司款项合计500万元,甲公司将该应收款项分类为以摊余成本计量的金融资产,乙公司将该应付款项分类为以摊余成本计量的金融负债。2022年3月20日,双方签订债务重组合同并于当日办理完成相关资产转让手续:乙公司以一项无形资产和一项债权投资抵偿全部债务,该无形资产账面余额为300万元,累计摊销140万元,已计提减值准备20万元,公允价值为150万元,用于抵债的债权投资账面价值为320万元,公允价值为310万元,甲公司以摊余成本计量该债权投资。当日,甲公司应收款项的公允价值为460万元,已计提坏账准备50万元。不考虑相关税费等其他因素,下列有关甲公司和乙公司与债务重组相关的会计处理中,正确的有()。
参考答案
A,B,C
答案解析
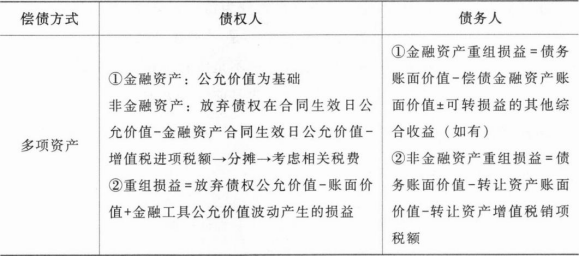
甲公司接受抵债的债权投资按照公允价值310万元计量,接受抵债的无形资产入账价值=460-310=150(万元),确认投资收益=460一(500—50)=10
(万元)。乙公司抵债资产包括金融资产和非金融资产,所以应确认其他收益=500-(300-140-20)-320=40(万元)。
甲公司账务处理如下:
借:债权投资310
无形资产150
坏账准备50
贷:应收账款500
投资收益10
乙公司账务处理如下:
借:应付账款500
累计摊销140
无形资产减值准备20
贷:无形资产300
债权投资320
其他收益40
你可能感兴趣的试题
A.持有待售资产和持有待售负债应当分别作为流动资产和流动负债列示
B.不符合终止经营定义的持有待售的非流动资产或处置组所产生的相关损益,应当在利润表中作为持续经营损益列报
C.处置组如果符合终止经营的定义,则相关减值损失和转回金额及处置损益应当作为终止经营损益列报
D.所有的终止经营都应先划分为持有待售类别,再按照终止经营进行会计处理