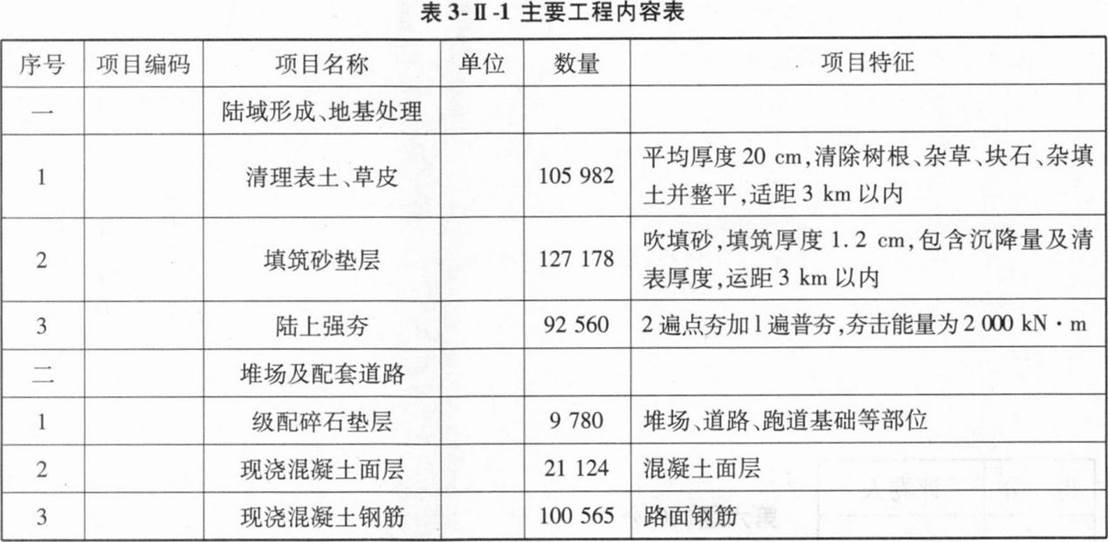
本题分两个专业:Ⅰ公路工程(含养护工程)、Ⅱ水运工程。任选其中一题作答。
Ⅰ.公路工程(含养护工程)
某拟建公路工程项目在2018年2月编制设计文件,在2019年2月开工建设。
该项目的相关投资数据如下:建筑安装工程费5865.54万元,土地使用及拆迁补偿费633.82万元,工程建设其他费879.83万元。基本预备费费率为11%,年工程造价增涨率为4%。
该项目建设期2年,运营期15年。建设期贷款2400万元,贷款年利率为4.5%,在建设期第1年投入60%,第2年投入40%。贷款在运营期前4年按照等额还本、利息照付的方式偿还。
【问题】
1.计算项目的基本预备费和价差预备费。
2.计算项目的建设期贷款利息。
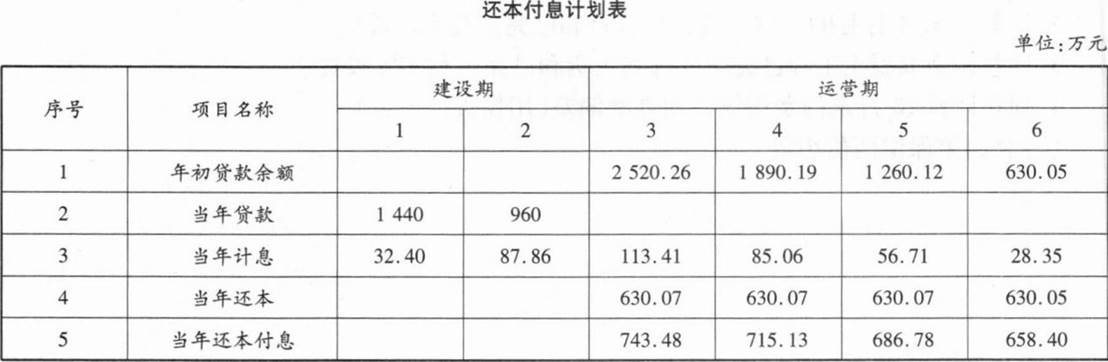
3.计算项目各年还本付息额,编制还本付息计划表。
(填表及计算结果均保留两位小数)
Ⅱ.水运工程
某水运工程项目建设中需要购置一些设备,包括进口设备和国产设备。设备运杂费为10.537万元。
进口设备离岸价(FOB)折合人民币为288.954万元,国际运输保险费为6.442万元;海上运输费费率为6%,银行财务费费率为4‰,外贸手续费费率为1.5%,关税税率为22%,增值税税率为13%。
国产设备为非标准设备,设备制造过程材料费60.725万元(人民币),加工费12.812万元,辅助材料费11.609万元,外购配套件费用4.395万元,设计费用8.147万元,专用工具费费率为3%,废品损失费费率为1%,包装费费率为5%,利润率为5%,增值税税率为13%。
【问题】
1.计算进口设备原价。
2.计算国产设备原价。
3.计算该项目投资中的设备购置费。
(计算结果保留三位小数)
参考答案
暂无
答案解析
第一题1.基本预备费=(5865.54+633.82+879.83)×11%=811.71(万元)。
价差预备费=P×[(1+i)n-1—1]=5865.54×[(1+4%)3。1—1]=478.63(万元)。
2.建设期第1年应计利息=2400×60%/2×4.5%=32.40(万元)。
建设期第2年应计利息=(2400×60%+32.40+2400×40%/2)×4.5%=87.86(万元)。
建设期贷款利息=32.40+87.86=120.26(万元)。
3.贷款在运营期前4年按照等额还本、利息照付的方式偿还。
每年还本:(2400+120.26)/4=2520.26/4=630.065(万元),前3年按630.07万元算,第4年按630.05万元算。
各年数据计算过程如下:
(1)运营期第1年。
年初贷款余额:2520.26万元。
当年计息:2520.26×4.5%=113.41(万元)。
当年还本:630.07万元。
当年还本付息:113.41+630.07=743.48(万元)。
(2)运营期第2年。
年初贷款余额:2520.26—630.07=1890.19(万元):
当年计息:1890.19×4.5%=85.06(万元)。
当年还本:630.07万元。
当年还本付息:85.06+630.07=715.13(万元)。
(3)运营期第3年。
年初贷款余额:1890.19—630.07=1260.12(万元)。
当年计息:1260.12×4.5%=56.71(万元)。
当年还本:630.07万元。
当年还本付息:56.71+630.07=686.78(万元)。
(4)运营期第4年。
年初贷款余额:1260.12—630.07=630.05(万元)。
当年计息:630.05×4.5%=28.35(万元)。
当年还本:630.05万元。
当年还本付息:28.35-630.05=658.40(万元)。
编制的还本付息计划表见下表。
【解析】
本案例第1问主要考查基本预备费和价差预备费的计算。根据《公路工程建设项目投资估算编制办法》,预备费由基本预备费和价差预备费两部分组成。基本预备费指在项目建议书和可行性研究报告及投资估算中难以预料的工程费用。基本预备费以建筑安装工程费、土地使用及拆迁补偿费、工程建设其他费之和为基数,按下列费率计算:项目建议书投资估算按11%计列;工程可行性研究报告投资估算按9%计列。价差预备费指设计文件编制年至工程交工年期间,建筑安装工程费用的人工费、材料费、设备费、施工机械使用费、措施费、企业管理费等由于政策、价格变化可能发生上浮而预留的费用,及外资贷款汇率变动部分的费用。价差预备费以建筑安装工程费用总额为基数,按设计文件编制年始至建设项目工程交工年终的年数和年工程造价增涨率计算。价差预备费=P×[(1+i)n-1—1],式中,P为建筑安装工程费用总额;i为年工程造价增涨率(%);n为设计文件编制年至建设项目开工年+建设项目建设期限(年)。年工程造价增涨率按有关部门公布的工程投资价格指数计算。设计文件编制至工程交工在1年以内的工程,不列此项费用。
本案例第2问主要考查建设期贷款利息的计算。根据《公路工程建设项目投资估算编制办法》,建设期贷款利息系指工程项目使用的贷款部分在建设期内应计取的贷款利息,包括各种金融机构贷款、建设债券和外汇贷款等利息。根据不同的资金来源分年度投资计算所需支付的利息。建设期贷款利息=∑(上年末付息贷款本息累计+本年度付息贷款额/2)×年利率,即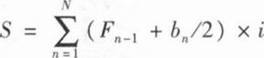
式中,S为建设期贷款利息;N为项目建设期(年);n为施工年度;F。为建设期第(n-1)年末需付息贷款本息累计;bn为建设期第n年度付息贷款额;i为年利率。
本案例第3问主要考查还本付息额的计算和还本付息计划表的编制。等额还本、利息照付这种方法是指在还款期内每年等额偿还本金,而利息按年初贷款余额和利率的乘积计算,利息不等,而且每年偿还的本利和不等。其计算步骤如下:(1)计算建设期末的累计贷款本金和未付的资本化利息之和。(2)计算在指定偿还期内每年应偿还的本金。(3)计算每年应付的利息额。(4)计算每年的还本付息额总额。
第二题1.进口设备原价的计算过程如下:
(1)计算进口设备到岸价(CIF)。
进口设备离岸价=288.954万元。
国际运费=离岸价(FOB)×运费率=288.954×6%=17.337(万元)。
国际运输保险费=6.442万元。
进口设备到岸价(CIF)=离岸价(FOB)+国际运费+运输保险费=288.954+17.337+6.442=
312.733(万元)。
(2)计算进口从属费。
银行财务费=离岸价(FOB)×银行财务费率=288.954×4%o=1.156(万元)。
外贸手续费=到岸价(CIF)×外贸手续费率=(288.954+17.337+6.442)×1.5%=4.691(万元)。
关税=到岸价(CIF)×进1:7关税税率=(288.954+17.337+6.442)×22%=68.801(万元)。
增值税=(关税完税价格+关税+消费税)×增
值税税率=(288.954+17.337+6.442+68.801)×13%=49.599(万元)。
进口从属费=银行财务费+外贸手续费+关税+增值税=1.156+4.691+68.801+49.599=124.247(万元)。
(3)计算进口设备原价。
进口设备原价=进口设备到岸价(CIF)+进口从属费=312.733+124.247=436.980(万元)。
2.专用工具费=(材料费+加工费+辅助材料费)×专用工具费率=(60.725+12.812+11.609)×3%=2.554(万元)。
废品损失费=(材料费+加工费+辅助材料费+专用工具费)×废品损失费率=(60.725+12.812+
11.609+2.554)×1%=0.877(万元)。
包装费=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费)×包装费率=
(60.725+12.812+11.609+2.554+0.877+4.395)×5%=4.649(万元)。
利润=(材料费+加工费+辅助材料费+专用工具费+废品损失费+包装费)×利润率=(60.725+
12.812+11.609+2.554+0.877+4.649)×5%=4.661(万元)。
销项税额=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+
利润)×适用增值税率=(60.725+12.812+11.609+2.554+0.877+4.395+4.649+4.661、×13%=13.297(万元)。
非标准设备原价=材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+利润+销项税额+非标准设备设计费=60.725+12.812+11.609+2.554+0.877+4.395+4.649+4.661+13.297+8.147=123.726(万元)。
3.设备购置费=进口设备原价+国产设备原价+设备运杂费=436.980+123.726+10.537=571.243(万元)。
【解析】
本案例第1问主要考查进口设备原价的计算。进口设备原价=进口设备到岸价(CIF)+进口从属费。具体计算公式如下:(1)进口设备到岸价(CIF)=离岸价格(FOB)+国际运费+运输保险费。①国际运费(海、陆、空)=离岸价格(FOB)×运费率=单位运价×运量。②运输保险费=[离岸价格(FOB)+国际运费]/(1一保险费率)×保险费率。(2)进口从属费=银行财务费+外贸手续费+关税+消费税+进口环节增值税+车辆购置税。①银行财务费=离岸价格(FOB)×银行财务费率。②外贸手续费=到岸价格(CIF)×外贸手续费率。③关税=到岸价格(CIF)×进口关税税率。到岸价格作为关税的计征基数时,通常又可称为关税完税价格。④应纳消费税税额=[到岸价格(CIF)+关税]/(1一消费税税率)×消费税税率。⑤进口环节增值税额=组成计税价格×增值税税率。组成计税价格=关税完税价格+关税+消费税。⑥进口车辆购置税=(关税完税价格+关税+消费税)×车辆购置税率。
本案例第2问主要考查国产非标准设备原价的计算。国产非标准设备原价的构成包括材料费、加工费、辅助材料费、专用工具费、废品损失费、外购配套件费、包装费、利润、税金、非标准设备设计费。其中部分费用的计算公式如下:(1)专用工具费=(材料费+加工费+辅助材料费)×专用工具费率。(2)废品损失费=(材料费+加工费+辅助材料费+专用工具费)×废品损失费率。(3)包装费=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费)×包装费率。(4)利润=(材料费+加工费+辅助材料费+专用工具费+废品损失费+包装费)×利润率。(5)税金主要指增值税,通常是指设备制造厂销售设备时向购入设备方收取的销项税额。当期销项税额=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+利润)×适用增值税率。综上所述,单台非标准设备原价={[(材料费+加工费+辅助材料费)×(1+专用工具费率)×(1+废品损失费率)+外购配套件费]×(1+包装费率)一外购配套件费}×(1+利润率)+外购配套件费+销项税额+非标准设备设计费。可先计算出每项费用,然后汇总求得国产非标准设备原价。
本案例第3问主要考查设备购置费的计算。设备购置费=设备原价+设备运杂费。式中,设备原价指国产设备或进口设备的原价;设备运杂费指除设备原价之外的关于设备采购、运输、途中包装及仓库保管等方面支出费用的总和。
价差预备费=P×[(1+i)n-1—1]=5865.54×[(1+4%)3。1—1]=478.63(万元)。
2.建设期第1年应计利息=2400×60%/2×4.5%=32.40(万元)。
建设期第2年应计利息=(2400×60%+32.40+2400×40%/2)×4.5%=87.86(万元)。
建设期贷款利息=32.40+87.86=120.26(万元)。
3.贷款在运营期前4年按照等额还本、利息照付的方式偿还。
每年还本:(2400+120.26)/4=2520.26/4=630.065(万元),前3年按630.07万元算,第4年按630.05万元算。
各年数据计算过程如下:
(1)运营期第1年。
年初贷款余额:2520.26万元。
当年计息:2520.26×4.5%=113.41(万元)。
当年还本:630.07万元。
当年还本付息:113.41+630.07=743.48(万元)。
(2)运营期第2年。
年初贷款余额:2520.26—630.07=1890.19(万元):
当年计息:1890.19×4.5%=85.06(万元)。
当年还本:630.07万元。
当年还本付息:85.06+630.07=715.13(万元)。
(3)运营期第3年。
年初贷款余额:1890.19—630.07=1260.12(万元)。
当年计息:1260.12×4.5%=56.71(万元)。
当年还本:630.07万元。
当年还本付息:56.71+630.07=686.78(万元)。
(4)运营期第4年。
年初贷款余额:1260.12—630.07=630.05(万元)。
当年计息:630.05×4.5%=28.35(万元)。
当年还本:630.05万元。
当年还本付息:28.35-630.05=658.40(万元)。
编制的还本付息计划表见下表。
【解析】
本案例第1问主要考查基本预备费和价差预备费的计算。根据《公路工程建设项目投资估算编制办法》,预备费由基本预备费和价差预备费两部分组成。基本预备费指在项目建议书和可行性研究报告及投资估算中难以预料的工程费用。基本预备费以建筑安装工程费、土地使用及拆迁补偿费、工程建设其他费之和为基数,按下列费率计算:项目建议书投资估算按11%计列;工程可行性研究报告投资估算按9%计列。价差预备费指设计文件编制年至工程交工年期间,建筑安装工程费用的人工费、材料费、设备费、施工机械使用费、措施费、企业管理费等由于政策、价格变化可能发生上浮而预留的费用,及外资贷款汇率变动部分的费用。价差预备费以建筑安装工程费用总额为基数,按设计文件编制年始至建设项目工程交工年终的年数和年工程造价增涨率计算。价差预备费=P×[(1+i)n-1—1],式中,P为建筑安装工程费用总额;i为年工程造价增涨率(%);n为设计文件编制年至建设项目开工年+建设项目建设期限(年)。年工程造价增涨率按有关部门公布的工程投资价格指数计算。设计文件编制至工程交工在1年以内的工程,不列此项费用。
本案例第2问主要考查建设期贷款利息的计算。根据《公路工程建设项目投资估算编制办法》,建设期贷款利息系指工程项目使用的贷款部分在建设期内应计取的贷款利息,包括各种金融机构贷款、建设债券和外汇贷款等利息。根据不同的资金来源分年度投资计算所需支付的利息。建设期贷款利息=∑(上年末付息贷款本息累计+本年度付息贷款额/2)×年利率,即
式中,S为建设期贷款利息;N为项目建设期(年);n为施工年度;F。为建设期第(n-1)年末需付息贷款本息累计;bn为建设期第n年度付息贷款额;i为年利率。
本案例第3问主要考查还本付息额的计算和还本付息计划表的编制。等额还本、利息照付这种方法是指在还款期内每年等额偿还本金,而利息按年初贷款余额和利率的乘积计算,利息不等,而且每年偿还的本利和不等。其计算步骤如下:(1)计算建设期末的累计贷款本金和未付的资本化利息之和。(2)计算在指定偿还期内每年应偿还的本金。(3)计算每年应付的利息额。(4)计算每年的还本付息额总额。
第二题1.进口设备原价的计算过程如下:
(1)计算进口设备到岸价(CIF)。
进口设备离岸价=288.954万元。
国际运费=离岸价(FOB)×运费率=288.954×6%=17.337(万元)。
国际运输保险费=6.442万元。
进口设备到岸价(CIF)=离岸价(FOB)+国际运费+运输保险费=288.954+17.337+6.442=
312.733(万元)。
(2)计算进口从属费。
银行财务费=离岸价(FOB)×银行财务费率=288.954×4%o=1.156(万元)。
外贸手续费=到岸价(CIF)×外贸手续费率=(288.954+17.337+6.442)×1.5%=4.691(万元)。
关税=到岸价(CIF)×进1:7关税税率=(288.954+17.337+6.442)×22%=68.801(万元)。
增值税=(关税完税价格+关税+消费税)×增
值税税率=(288.954+17.337+6.442+68.801)×13%=49.599(万元)。
进口从属费=银行财务费+外贸手续费+关税+增值税=1.156+4.691+68.801+49.599=124.247(万元)。
(3)计算进口设备原价。
进口设备原价=进口设备到岸价(CIF)+进口从属费=312.733+124.247=436.980(万元)。
2.专用工具费=(材料费+加工费+辅助材料费)×专用工具费率=(60.725+12.812+11.609)×3%=2.554(万元)。
废品损失费=(材料费+加工费+辅助材料费+专用工具费)×废品损失费率=(60.725+12.812+
11.609+2.554)×1%=0.877(万元)。
包装费=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费)×包装费率=
(60.725+12.812+11.609+2.554+0.877+4.395)×5%=4.649(万元)。
利润=(材料费+加工费+辅助材料费+专用工具费+废品损失费+包装费)×利润率=(60.725+
12.812+11.609+2.554+0.877+4.649)×5%=4.661(万元)。
销项税额=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+
利润)×适用增值税率=(60.725+12.812+11.609+2.554+0.877+4.395+4.649+4.661、×13%=13.297(万元)。
非标准设备原价=材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+利润+销项税额+非标准设备设计费=60.725+12.812+11.609+2.554+0.877+4.395+4.649+4.661+13.297+8.147=123.726(万元)。
3.设备购置费=进口设备原价+国产设备原价+设备运杂费=436.980+123.726+10.537=571.243(万元)。
【解析】
本案例第1问主要考查进口设备原价的计算。进口设备原价=进口设备到岸价(CIF)+进口从属费。具体计算公式如下:(1)进口设备到岸价(CIF)=离岸价格(FOB)+国际运费+运输保险费。①国际运费(海、陆、空)=离岸价格(FOB)×运费率=单位运价×运量。②运输保险费=[离岸价格(FOB)+国际运费]/(1一保险费率)×保险费率。(2)进口从属费=银行财务费+外贸手续费+关税+消费税+进口环节增值税+车辆购置税。①银行财务费=离岸价格(FOB)×银行财务费率。②外贸手续费=到岸价格(CIF)×外贸手续费率。③关税=到岸价格(CIF)×进口关税税率。到岸价格作为关税的计征基数时,通常又可称为关税完税价格。④应纳消费税税额=[到岸价格(CIF)+关税]/(1一消费税税率)×消费税税率。⑤进口环节增值税额=组成计税价格×增值税税率。组成计税价格=关税完税价格+关税+消费税。⑥进口车辆购置税=(关税完税价格+关税+消费税)×车辆购置税率。
本案例第2问主要考查国产非标准设备原价的计算。国产非标准设备原价的构成包括材料费、加工费、辅助材料费、专用工具费、废品损失费、外购配套件费、包装费、利润、税金、非标准设备设计费。其中部分费用的计算公式如下:(1)专用工具费=(材料费+加工费+辅助材料费)×专用工具费率。(2)废品损失费=(材料费+加工费+辅助材料费+专用工具费)×废品损失费率。(3)包装费=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费)×包装费率。(4)利润=(材料费+加工费+辅助材料费+专用工具费+废品损失费+包装费)×利润率。(5)税金主要指增值税,通常是指设备制造厂销售设备时向购入设备方收取的销项税额。当期销项税额=(材料费+加工费+辅助材料费+专用工具费+废品损失费+外购配套件费+包装费+利润)×适用增值税率。综上所述,单台非标准设备原价={[(材料费+加工费+辅助材料费)×(1+专用工具费率)×(1+废品损失费率)+外购配套件费]×(1+包装费率)一外购配套件费}×(1+利润率)+外购配套件费+销项税额+非标准设备设计费。可先计算出每项费用,然后汇总求得国产非标准设备原价。
本案例第3问主要考查设备购置费的计算。设备购置费=设备原价+设备运杂费。式中,设备原价指国产设备或进口设备的原价;设备运杂费指除设备原价之外的关于设备采购、运输、途中包装及仓库保管等方面支出费用的总和。