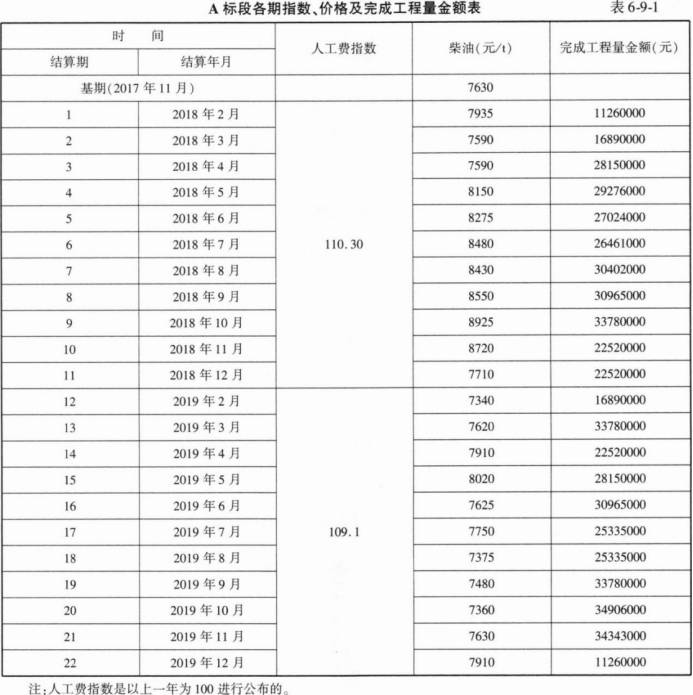
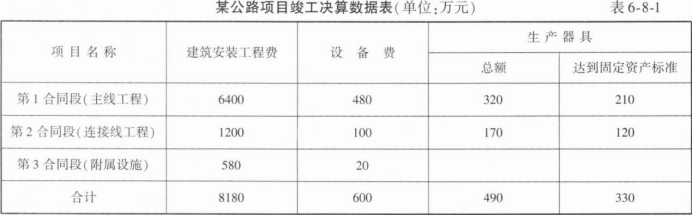
某建设单位拟编制某公路项目的竣工决算。该建设项目包括第1合同段(主线工程)、第2合同段(连接线工程)和第3合同段(附属设施)。在建设期内,各项目工程竣工决算数据见表6—8-1。工程建设其他投资完成情况如下:支付行政划拨土地的土地征用及迁移费1500万元:支付土地使用权出让金2100万元;建设单位管理费1200万元(其中800万元构成固定资产);勘察设计费980万元;专利费65万元;非专利技术费25万元;获得商标权40万元;生产职工培训费50万元;报废工程损失20万元;试运营阶段支出60万元,收费24万元。
/问题:
1.什么是交通建设项目竣工决算?交通建设项目竣工决算包括哪些内容?
2.编制交通建设项目竣工决算的依据有哪些?
3.如何进行竣工决算的编制?
4.试确定主线工程新增同定资产价值。
5.试确定该建设项目的固定资产、流动资产、无形资产和其他资产价值。
参考答案
暂无
答案解析
分析要点:
本案例要求考生对交通建设项目竣工决算的概念、内容、编制依据有所了解,并掌握建设项目新增资产的分类方法和固定资产、流动资产、无形资产以及其他资产的概念及其价值确定方法。
(1)新增同定资产价值包括:
①建筑、安装工程造价;
②达到同定资产标准的设备和工器具的购置费用:
③增加固定资产价值的其他费用包括:土地征用及土地补偿费、联合试运转费、勘察设计费、可行性研究费、施工机构迁移费、报废工程损失费和建设单位管理费中达到同定资产标准的办公设备、生活家具用具和交通工具等购置费。其中,联合试运转费是指整个车间有负荷或无负荷联合试运转发生的费用支出大于试运转收入的亏损部分。
新增固定资产价值的其他费用应按单项工程以一定比例分摊。分摊时,建设单位管理费由建筑工程、安装工程、需安装设备费总额按比例分摊;土地征用及土地补偿费、地质勘察和建筑工程设计费等由建筑工程造价按比例分摊。
(2)流动资产价值包括:达不到固定资产标准的设备工器具、现金、存货、应收及应付款项等价值。
(3)无形资产价值包括:专利权、非专利技术、著作权、商标权、土地使用权出让金及商誉等价值。
(4)其他资产价值包括:开办费(建设单位管理费中未计人固定资产的其他费用,生产职工培训费)、以租赁方式租人的固定资产改良工程支出等。
参考答案:
问题1:
交通建设项目竣工决算是指项目竣工后.由建设单位按照国家有关规定在项目竣工验收阶段编制的竣工决算报告。竣工决算报告是考核交通基本建设项目投资效益、反映建设成果的文件,是确定交付使用财产价值、办理交付使用手续的依据。交通建设项目竣工决算应包括从项目筹划到竣工投产全过程的全部实际费用,即建筑工程费用、安装工程费用、设备工器具购置费用、工程建设其他费用以及预备费等。竣工决算报告由4部分组成:①竣工决算报告的封面、目录;②竣工工程平面示意图;③竣工决算报告说明书;④竣工决算表格。
问题2:
编制交通建设项目竣工决算的主要依据资料:
(1)经批准的可行性研究报告、初步设计、概算或调整概算、变更设计以及开工报告等文件:
(2)历年的年度基本建设投资计划;
(3)经审核批复的历年年度基本建设财务决算;
(4)编制的施工图预算,承包合同、工程结算等有关资料;
(5)历年有关财产物资、统计、财务会计核算、劳动工资、审计及环境保护等有关资料;
(6)工程质量鉴定、检验等有关文件,工程监理有关资料;
(7)施工企业交工报告等有关技术经济资料;
(8)有关建设项目所附产品、简易投产、试运营(生产)、重载负荷试车等产生基本建设收入的财务资料:
(9)有关征地拆迁资料(协议)和土地使用权确权证明;
(10)其他有关的重要文件。
问题3:
竣工决算的编制应按下列步骤进行:
(1)搜集、整理、分析原始资料;
(2)对照、核实工程及变更情况,核实各单位工程、单项工程造价:
(3)审定各有关投资情况:
(4)编制竣工财务决算说明书:
(5)认真填报竣工财务决算报表:
(6)认真做好工程造价对比分析:
(7)清理、装订好竣工图;
(8)按国家规定上报审批、存档。
问题4:
第1合同段(主线工程)的新增固定资产价值:(6400+480+210)+800×(6400+480)/(8180+600)+(1500+980+20+60—24)×6400/8180=7090+626.88+1984.16=9701.04(万元)。
问题5:
(1)固定资产价值:(8180+600+330)+(1500+800+980+20+60—24)=12446(万元);
(2)流动资产价值:490—330=160(万元):
(3)无形资产价值:2100+65+25+40=2230(万元):
(4)其他资产价值:(1200—800)+50=450(万元)。
本案例要求考生对交通建设项目竣工决算的概念、内容、编制依据有所了解,并掌握建设项目新增资产的分类方法和固定资产、流动资产、无形资产以及其他资产的概念及其价值确定方法。
(1)新增同定资产价值包括:
①建筑、安装工程造价;
②达到同定资产标准的设备和工器具的购置费用:
③增加固定资产价值的其他费用包括:土地征用及土地补偿费、联合试运转费、勘察设计费、可行性研究费、施工机构迁移费、报废工程损失费和建设单位管理费中达到同定资产标准的办公设备、生活家具用具和交通工具等购置费。其中,联合试运转费是指整个车间有负荷或无负荷联合试运转发生的费用支出大于试运转收入的亏损部分。
新增固定资产价值的其他费用应按单项工程以一定比例分摊。分摊时,建设单位管理费由建筑工程、安装工程、需安装设备费总额按比例分摊;土地征用及土地补偿费、地质勘察和建筑工程设计费等由建筑工程造价按比例分摊。
(2)流动资产价值包括:达不到固定资产标准的设备工器具、现金、存货、应收及应付款项等价值。
(3)无形资产价值包括:专利权、非专利技术、著作权、商标权、土地使用权出让金及商誉等价值。
(4)其他资产价值包括:开办费(建设单位管理费中未计人固定资产的其他费用,生产职工培训费)、以租赁方式租人的固定资产改良工程支出等。
参考答案:
问题1:
交通建设项目竣工决算是指项目竣工后.由建设单位按照国家有关规定在项目竣工验收阶段编制的竣工决算报告。竣工决算报告是考核交通基本建设项目投资效益、反映建设成果的文件,是确定交付使用财产价值、办理交付使用手续的依据。交通建设项目竣工决算应包括从项目筹划到竣工投产全过程的全部实际费用,即建筑工程费用、安装工程费用、设备工器具购置费用、工程建设其他费用以及预备费等。竣工决算报告由4部分组成:①竣工决算报告的封面、目录;②竣工工程平面示意图;③竣工决算报告说明书;④竣工决算表格。
问题2:
编制交通建设项目竣工决算的主要依据资料:
(1)经批准的可行性研究报告、初步设计、概算或调整概算、变更设计以及开工报告等文件:
(2)历年的年度基本建设投资计划;
(3)经审核批复的历年年度基本建设财务决算;
(4)编制的施工图预算,承包合同、工程结算等有关资料;
(5)历年有关财产物资、统计、财务会计核算、劳动工资、审计及环境保护等有关资料;
(6)工程质量鉴定、检验等有关文件,工程监理有关资料;
(7)施工企业交工报告等有关技术经济资料;
(8)有关建设项目所附产品、简易投产、试运营(生产)、重载负荷试车等产生基本建设收入的财务资料:
(9)有关征地拆迁资料(协议)和土地使用权确权证明;
(10)其他有关的重要文件。
问题3:
竣工决算的编制应按下列步骤进行:
(1)搜集、整理、分析原始资料;
(2)对照、核实工程及变更情况,核实各单位工程、单项工程造价:
(3)审定各有关投资情况:
(4)编制竣工财务决算说明书:
(5)认真填报竣工财务决算报表:
(6)认真做好工程造价对比分析:
(7)清理、装订好竣工图;
(8)按国家规定上报审批、存档。
问题4:
第1合同段(主线工程)的新增固定资产价值:(6400+480+210)+800×(6400+480)/(8180+600)+(1500+980+20+60—24)×6400/8180=7090+626.88+1984.16=9701.04(万元)。
问题5:
(1)固定资产价值:(8180+600+330)+(1500+800+980+20+60—24)=12446(万元);
(2)流动资产价值:490—330=160(万元):
(3)无形资产价值:2100+65+25+40=2230(万元):
(4)其他资产价值:(1200—800)+50=450(万元)。