单选题
期货基础知识
题号 #6490403
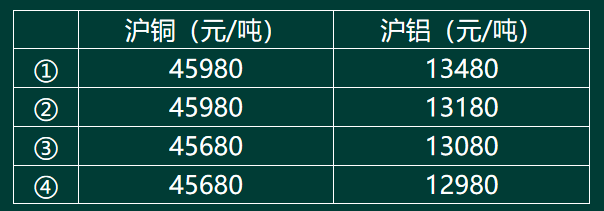
某年1月22日,A银行(买方)与B银行(卖方)签署一笔基于3个月SHIBOR的标准利率互换,固定利率为2.84%,名义本金为1000万元,协议签订时,市场上3个月SHIBOR为2.80%,每三个月互换一次利息,假如事后第一个参考日市场3个月SHIBOR为2.9%,则第一个利息交换日(4月22日)( )
参考答案
A
答案解析
收取浮动现金流、支付固定现金流的一方被定义为买方;收取固定现金流、支付浮动现金流的一方被定义为卖方。
交换现金流时,浮动利率的计算基准是上一支付日(或基准日)的浮动利率数据。
B银行是卖方,B银行按照2.80%支付利息,按照2.84%收取利息。
交换现金流时,浮动利率的计算基准是上一支付日(或基准日)的浮动利率数据。
B银行是卖方,B银行按照2.80%支付利息,按照2.84%收取利息。