单选题
期货基础知识
题号 #6515071
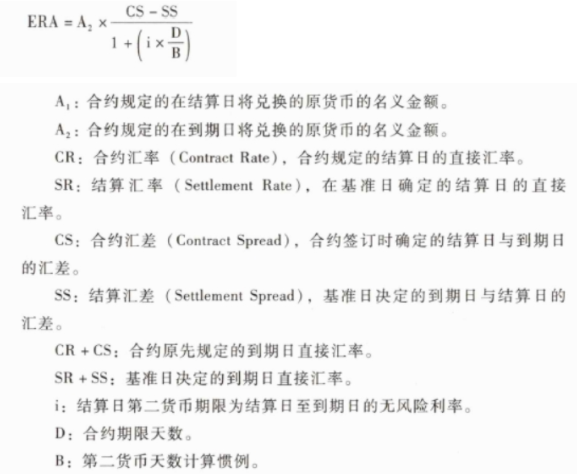
假设某公司与某银行签订一份1合约汇率为6.345000万美元的1×4买入远期外汇综合协议(SAFE),合约汇率为 6.345,合约约定的汇差即CS为0.0323,而到期日的基准汇率为6.4025,结算汇差即SS为0.0168。利率水平为2%,则以汇率协议(ERA)的结算方式下,银行支付()。
参考答案
D
答案解析
合约规模为1000万美元。
你可能感兴趣的试题
A.6.0641
B.6.3262
C.6.6123
D.6.3226
A.不完全套期保值,且有净盈利10000元
B.不完全套期保值,且有净盈利20000元
C.不完全套期保值,且有净亏损10000元
D.不完全套期保值,且有净亏损20000元
A.1/1.0167x (99.940+1.5481-1.5085)
B.1/1.0167*(99.925+ 1.5481-1.5085)
C.1/1.0167x(99.925+ 1.5481)
D.1/1.0167x (99 .940-1.5085)