简答题
案例分析
题号 #6524296
某工程项目发承包双方签订了施工合同,工期为 4 个月。有关工程价款
及其支付条款约定如下:
1.工程价款:
(1)分项工程项目费用合计 68.2 万元,包括分项工程 A、B、C 三项,
清单工程量分别为 600m³ 、800m³ 、900㎡,综合单价分别为 450 元
/m³ 、380 元/m³ 、120 元/㎡。
(2)单价措施项目费用 6 万元,不予调整。
(3)总价措施项目费用 8 万元,其中,安全文明施工费按分项工程和
单价措施项目费用之和的 5%计取(随计取基数的变化在第4个月调
整),除安全文明施工费之外的其他总价措施项目费用不予调整。
(4)暂列金额 5 万元,计日工费用 3 万元。
(5)管理费和利润按人材机费用之和的 18%计取,规费按人材机
费和管理费、利润之和的 5%计取,增值税率为 9%
(6)施工合同约定,主要材料单价风险幅度值为±5%,超过时,A
分部分项工程采用造价信息差额调整法调整综合单价:承包人投标
单价中的材料单价低于基准单价(当地造价管理部门发布的信息
价)时,施工期间材料单价涨幅以基准单价为基础超过合同约定的
风险幅度值时,其超过部分按实结算。
(7)上述费用均不包含增值税可抵扣进项税额。
(8)合同未约定事宜参照《建设工程施工合同示范文本》和
《建设工程工程量清单计价规范》的有关规定办理。
2.工程款计算与支付:
(1)开工前,发包人分项工程和单价措施项目工程款的 20%
支付给承包人作为预付款(在第 2~4 个月的工程
款中平均扣回),同时将安全文明施工费工程款全额支付给承
包人。
(2)分项工程价款按完成工程价款的 85%逐月支付。
(3)单价措施项目和除安全文明施工费之外的总价措施项目工程款
在工期第 1~4 个月均衡考虑,按 85%比例逐月支付。
(4)其他项目工程款的 85%在发生当月支付。
(5)第 4 个月调整安全文明施工费工程款,增(减)额当月全额支
付(扣除)。
(6)实施过程中第 4 个月发生计日工签证事项,费用为 1 万元。
(7)竣工验收通过后 30 天内进行工程结算,扣留工程总造价的 3%
作为质量保证金,其余工程款作为竣工结算最终付款一次性结清。
施工期间分项工程计划和实际进度见表 5.1
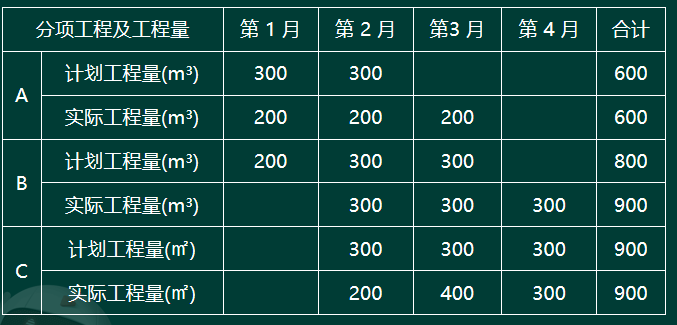
经发承包双方签认的事项如下:
(1)投标期间和施工当期(第 1 季度)造价管理部门发布的
A 分部分项工程中的 C30 的材料信息价(除税)分别为 350
元/m³ 、380 元/m³ ,投标文件的综合单价分析表中的材料明
细表中显示 C30 的单价为 330 元/m³ ,消耗量为 1.01。施工
当期承包方采购的 C30 材料含税单价为 400 元/m³ ,税率为
3%。(综合单价调整时仅以材料价差的方式计入)
(2)在施工期间第 3 个月,发生一项新增分项工程 D。经发承包双
方核实确认,其工程量为 300 ㎡,每㎡所需含税人工和机械费用为
110 元,每㎡机械费可抵扣进项税额为 10 元;每㎡所需甲、乙、丙
三种材料分别需要 1.1㎡、0.8 ㎡、2.7kg,甲、乙、丙三种材料不含
税费用分别为 80 元/㎡、50 元/㎡、30 元/kg,可抵扣进项税率分
别为 3%、13%、13%。因承包人保管不善损坏比实际需要多采购了
甲种材料 40 ㎡的用量。
【问题】
1.该工程签约合同价为多少万元?开工前发包人应支付给承包人
的预付款和安全文明施工费工程款分别为多少万元?
2.分项工程 A 的综合单价为多少元?
3.第 2 个月,承包人完成合同价款为多少万元?发包人应支付合
同价款为多少万元?截止到第 2 个月末,分项工程 A 的投资偏差
为多少万元?
4.新增分项工程 D 的综合单价为多少元/㎡?该分项工程费为多少
万元?销项税额、可抵扣进项税额、应缴纳增值税额分别为多少
万元?
5.该工程竣工结算合同价增减额为多少万元?如果发包人在施工
期间均已按合同约定支付给承包方各项工程款,假定累计已支付
合同价款 95.499 万元,则竣工结算最终付款为多少万元?
6.如果发生合同外工程 E 最终发承包双方签认的含税造价为
12.700 万元,不含进项税的施工成本(包含规费)为 9.662 万元,
不可抵扣的进项税额为 0.986 万元,则该承包人在合同外工程 E
的不含税产值利润率是多少?
(计算过程和结果,单位为元的保留 2 位小数,单位为万元的保
留 3 位小数)
参考答案
暂无
答案解析
问题 1:
签约合同价
=(68.2+6+8+5+3)×(1+5%)×(1+9%)
=90.2×1.1445=103.234(万元)
问题 2:
采购的 C30 材料不含税单价 400/(1+3%)=388.35 元/m³
分项工程 A 的综合单价 =450+[388.35-350×1.05]×1.01=471.06 元/m
问题 3:
承包人完成合同价款为:
[(200×471.06+300×380+200×120)/10000+(6+8- 74.2×5%)/4]×1.1445=29.521(万元)
发包人应支付合同价款为:
29.521×85%-16.984/3=19.432(万元)
分项工程 A 的投资偏差为:
投资偏差=已完工程计划投资-已完工程实际投资
=(200+200)×(450-471.06)×(1+5%)×1.1445/10000
=-1.012 万元
截止到第 2 个月末,分项工程 A 的投资偏差为 1.012 万元,即 投资超支 1.012 万元
问题 4:
分项工程 D 的综合单价
=[(110-10)+1.1×80+0.8×50+2.7×30]×(1+18%)=364.62(元/㎡) D 分项工程费
=300×364.62/10000=10.939(万元)
销项税额
=10.939×(1+5%)×9%=1.034(万元)
可抵扣进项税额=300×(10+1.1×80×3%+0.8×50×13%+2.7×30×13%) /10000=0.851(万元)
应缴纳增值税额=1.034-0.851=0.183(万元)
签约合同价
=(68.2+6+8+5+3)×(1+5%)×(1+9%)
=90.2×1.1445=103.234(万元)
问题 2:
采购的 C30 材料不含税单价 400/(1+3%)=388.35 元/m³
分项工程 A 的综合单价 =450+[388.35-350×1.05]×1.01=471.06 元/m
问题 3:
承包人完成合同价款为:
[(200×471.06+300×380+200×120)/10000+(6+8- 74.2×5%)/4]×1.1445=29.521(万元)
发包人应支付合同价款为:
29.521×85%-16.984/3=19.432(万元)
分项工程 A 的投资偏差为:
投资偏差=已完工程计划投资-已完工程实际投资
=(200+200)×(450-471.06)×(1+5%)×1.1445/10000
=-1.012 万元
截止到第 2 个月末,分项工程 A 的投资偏差为 1.012 万元,即 投资超支 1.012 万元
问题 4:
分项工程 D 的综合单价
=[(110-10)+1.1×80+0.8×50+2.7×30]×(1+18%)=364.62(元/㎡) D 分项工程费
=300×364.62/10000=10.939(万元)
销项税额
=10.939×(1+5%)×9%=1.034(万元)
可抵扣进项税额=300×(10+1.1×80×3%+0.8×50×13%+2.7×30×13%) /10000=0.851(万元)
应缴纳增值税额=1.034-0.851=0.183(万元)