单选题
期货投资分析
题号 #6604475
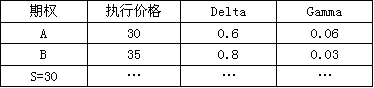
根据表7,若投资者已卖出10份看涨期权A,现担心价格变动风险,采用标的资产S和同样标的看涨期权B来对冲风险,使得组合Delta和Gamma均为中性,则相关操作为( )。
表7 资产信息表
参考答案
D
答案解析
对于上述问题,一般采用两个步骤:①首先构建组合满足Gamma中性。由-10×0.06+20×0.03=0,可知,投资者需购买20个单位B。②对冲组合的Delta风险。组合Delta=-0.6×10+0.8×20=10,所以投资者只需卖空10个单位标的资产即可。
你可能感兴趣的试题
A.无偏性
A.74%
B.有效性
B.120%
C.可比性
C.65%
D.一致性
D.110%
 表示回归估计值,则普通最小二乘法估计参数的准则是使( )最小。


