不定项选择题
初级会计实务
题号 #6604775
根据以下材料,回答题
某企业为增值税一般纳税人,适用的增值税税率为13%,该企业只生产甲产品一种产品,采用实际成本法核算。2021年12月初在产品资料如下表所示,该产品于当月月末全部完工,当月未投产新产品,该企业单独核算制造费用。
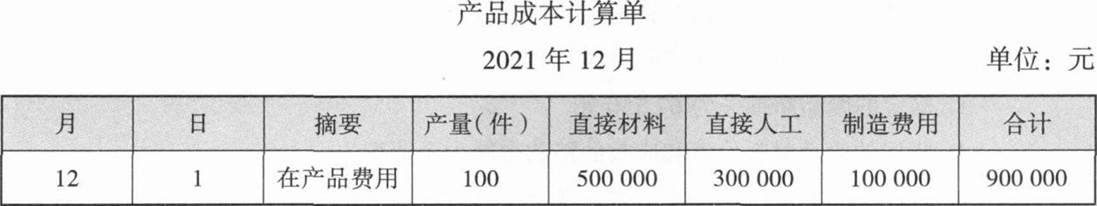
2021年12月该企业发生与甲产品有关的业务资料如下:
(1)本月发出材料100000元,其中:甲产品耗用60000元;车间管理耗用15000元;翻建库房耗用25000元,相应的增值税为3250元。
(2)根据上月“职工薪酬结算分配汇总表”,以银行存款发放职工薪酬400000元,代垫的职工房租20000元,代扣代缴个人所得税35000元。分配本月职工薪酬460000元,其中:生产甲产品职工的薪酬为320000元;车间管理人员的薪酬为40000元;行政管理人员的薪酬为100000元。
(3)因职工操作失误,生产甲产品发生5件不可修复废品,废品实际生产成本为67550元,残料估价10000元,已经验收入库,由责任者赔偿30000元。
(4)计提生产车间设备折旧费12000元,行政管理办公楼折旧费15000元,销售部门运输车辆折旧费6000元,车间管理用设备折旧费4000元。
根据资料(1),下列各项中,关于该企业发出材料会计处理结果正确的是( )。
参考答案
B,D
答案解析
选项A错误,车间管理耗用材料15 000元应计入制造费用,使制造费用增加15 000元;选项B正确,选项C错误,翻建库房耗用材料,其增值税进项税额可以继续抵扣,无须转出,按材料成本计入在建工程,则在建工程增加25 000元;选项D正确,甲产品耗用材料60 000元,计入生产成本。故选BD。
你可能感兴趣的试题
A.分配生产甲产品职工薪酬:借:生产成本—基本生产成本320000 贷:应付职工薪酬——工资320000
B.发放上月职工薪酬:借:应付职工薪酬——工资455000 贷:银行存款400000 其他应收款——职工房租20000 应交税费——府交个人所得税35000
C.分配车间管理人员薪酬:借:管理费用40000 贷:应付职工薪酬——工资40000
D.分配行政管理人员薪酬:借:管理费用100000 贷:应付职工薪酬——工资100000
A.确认应收的赔款记入“其他应收款”科目
B.收回的废品材料记入“原材料”科目
C.确定的废品净损失为67550元
D.收回的废品材料价值和应收的赔款会减少企业损失
A.计提的行政管理办公楼折旧费15000元计入管理费用
B.计提的生产车间设备折旧费12000元计入制造费用
C.计提的专设销售部门运输车辆折旧费6000元计入销售费用
D.计提的车间管理用设备折旧费4000元计入管理费用