不定项选择题
初级经济法基础
题号 #6630188
根据以下材料,回答题
公民周某为境内高校教师。2021年度有关收支情况如下:
(1)全年扣除个人按照规定缴纳的基本养老保险、基本医疗保险、失业保险和住房公积金后的工资合计150000元。
(2)应邀到甲公司做技术培训,取得税前劳务报酬5000元。
(3)取得体育彩票中奖收入30000元。
(4)取得乙商场按其累积消费积分反馈的价值100元的礼品。
(5)取得教育部颁发的奖金10000元。
(6)取得一年期定期储蓄存款利息1200元。
已知:综合所得的减除费用标准为每年60000元:劳务报酬所得以减除费用后的余额为收入额,每次收入4000元以上的,减除费用按20%计算,应纳税所得额不超过20000元的部分,适用20%的预扣率。
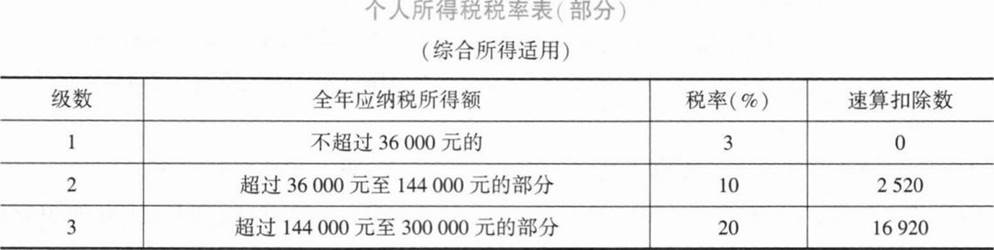
计算甲公司应预扣预缴周某劳务报酬所得个人所得税税额的下列算式中,正确的是( )。
参考答案
A
答案解析
劳务报酬所得预扣预缴个人所得税每次收入4000元以上的,费用按20%计算;应预扣预缴税额=收入×(1-20%)×预扣率=5000×(1-20%)×20%=800(元)。
你可能感兴趣的试题
A.[150000+5000×(1—20%)-60000]×10%一2520=6880(元)
B.(150000+5000—60000)×10%-2520=6980(元)
C.[(150000+5000)×(1—20%)-60000]×10%一2520=3880(元)
D.[150000+5000×(1—20%)]×20%-16920=13880(元)
A.反馈的价值100元的礼品
B.体育彩票中奖收入30000元
C.教育部颁发的奖金10000元
D.一年期定期储蓄存款利息1200元
A.2021年12月1日至2022年2月28日
B.2022年1月1日至2022年3月31日
C.2022年1月1日至2022年6月30日
D.2022年3月1日至2022年6月30日