单选题
初级经济法基础
题号 #6630403
甲企业为增值税一般纳税人,主要从事家具的制作和销售。2022年12月销售书柜取得含税收入67800元,销售书柜的同时提供书柜的安装服务取得含税收入4926.8元。已知书柜的增值税税率为13%,安装服务的增值税税率为9%。甲企业当月上述业务的增值税销项税额为( )。
参考答案
B
答案解析
甲企业销售书柜的同时提供安装服务,属于混合销售,应按照主营业务计算缴纳增值税。甲企业主营业务为家具的制作和销售,适用13%的增值税税率,故上述业务的增值税销项税额=(67800+4926.8)÷(1+13%)×13%=8366.8(元)。故选B。
【点拨】混合销售VS兼营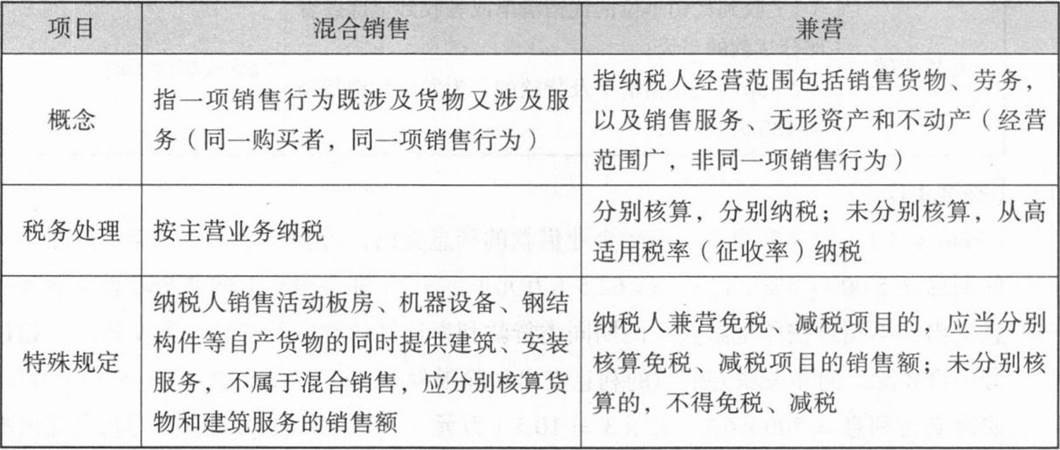
【点拨】混合销售VS兼营
你可能感兴趣的试题
A.(30000+3000)×20%=6600(元)
B.30000×20%+5×1000×1=11000(元)
C.3000×20%+500×1=1100(元)
D.(30000+3000)×20%+(5×1000+500)×1=12100(元)
A.以分期收款方式销售货物,按合同约定的收款日期确认收入
B.以预收款方式销售货物的,在发出商品时确认收入
C.以托收承付方式销售货物的,在办妥托收手续时确认收入
D.以支付手续费方式委托代销货物的,在收到代销款时确认收入