单选题
初级经济法基础
题号 #6647840
某企业2020年度实现销售收入1000万元、利润总额200万元,全年发生的与生产经营活动有关的业务招待费支出10万元,持有国债取得的利息收入3万元,除上述两项外无其他纳税调整项目。已知企业所得税税率为25%。该企业2020年度企业所得税应纳税额为( )万元。
参考答案
B
答案解析
【一选项】企业发生的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。10×60%=6(万元),1000×5‰=5(万元)6万元>5万元,所以准予在计算应纳税所得额时扣除5万元,应调增10-5=5(万元);企业持有国债取得的利息收入属于免税收入,应调减3万元。故该企业2020年度企业所得税应纳税额的计算过程为(200+5-3)×25%=50.5(万元)。
【知识点回顾】纳税调整和纳税调减的项目
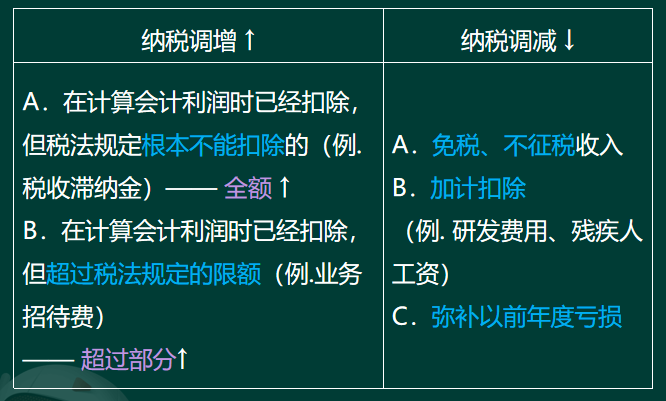
【知识点回顾】纳税调整和纳税调减的项目
你可能感兴趣的试题
A.400+400*14%+400*2%+400+8%=496万元
B.400+55+400*2%+10=473万元
C.400+55+10+20=485万元
D.400+400+14%+10+20=486万元
A.150+80+45+30=305(万元)
B.150+80+45=275(万元)
C.150+1000*5%=200(万元)
D.150+1000*5%+45=245(万元)