简答题
初级经济法基础
题号 #6647862
2020年8月王某为某公司提供设计服务,取得劳务报酬所得5000元。计算王某当月该笔劳务报酬所得应预扣预缴的个人所得税税额。
参考答案
暂无
答案解析
【预判思路】前提:与年终汇算清缴打八折不同
1、总体思路:应纳税的所得额x预扣率-速算扣除数
2、确定“应纳税的所得额”,就把劳务报酬PK4000
【分析】劳务报酬所得每次收入不超过4000元的,减除费用按800元计算;每次收入大于4000元的,减除费用按20%计算。预扣预缴应纳税所得额不超过20000元的,预扣率为20%。
应预扣预缴的个人所得税税额=5000×(1-20%)×20%=800(元)
【学习小结】区分综合所得中汇算清缴和预扣预缴下对所得额如何确定是不同的。
1、预扣预缴:工资薪金之外的其他综合所得PK4000
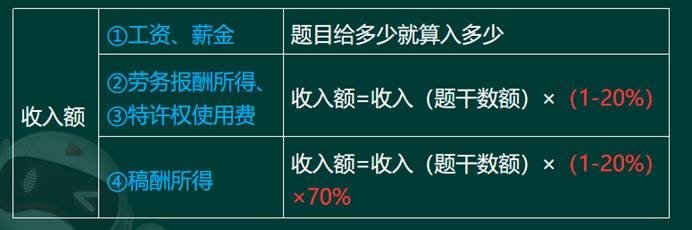
2、汇算清缴下,各项综合所得的确定:(不是和4000对比,而是直接打折)
1、总体思路:应纳税的所得额x预扣率-速算扣除数
2、确定“应纳税的所得额”,就把劳务报酬PK4000
【分析】劳务报酬所得每次收入不超过4000元的,减除费用按800元计算;每次收入大于4000元的,减除费用按20%计算。预扣预缴应纳税所得额不超过20000元的,预扣率为20%。
应预扣预缴的个人所得税税额=5000×(1-20%)×20%=800(元)
【学习小结】区分综合所得中汇算清缴和预扣预缴下对所得额如何确定是不同的。
1、预扣预缴:工资薪金之外的其他综合所得PK4000
2、汇算清缴下,各项综合所得的确定:(不是和4000对比,而是直接打折)
你可能感兴趣的试题
A.设备销售收入2000万元
B.银行存款利息收入17.5万元
C.从被投资的未上市居民企业取得股息200万元
D.设备租赁收入300万元