不定项选择题
初级经济法基础
题号 #6647874
在计算应纳税所得额时准予扣除的捐赠支出是( )万元。
参考答案
B
答案解析
【一选项】第五章-企业所得税-公益性捐赠。限额:≤年度利润总额的12%。第一步,先算限额,利润总额1500万,则限额=1500×12%=180。第二步,看实际发生多少,直接捐赠50万(不得扣除,纳税调增50万),通过市政府捐赠190万(和限额对比,不得超过180万,所以只能扣除180万,纳税调增10万),向目标扶贫地区捐赠200万(按政策准予全额扣除)。所以准予扣除的金额=允许限额扣除的+全额扣除的=180+200=380。
你可能感兴趣的试题
A.1500-60-90+190+700
B.1500-100+(150-150*0.6)+50+(190-1500*0.12)+700-18
C.1500-100-90-(50000*5%-150)+200-18
D.1500-(50000*5%-150)+50+(200-1500*0.12)+700-18
A.5000÷(1-20%)×20%=1250(元)
B.5000×(1+20%)×20%=1200(元)
C.5000×(1-20%)×20%=800(元)
D.5000×20%=1000(元)
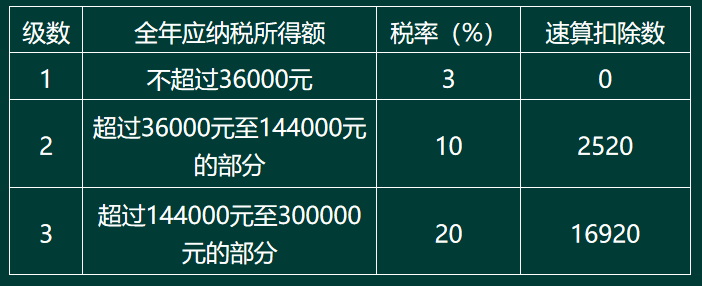
A.[150000+5000×(1-20%)]×20%-16920=13880(元)
B.(150000+5000-60000)×10%-2520=6980(元)
C.[(150000+5000)×(1-20%)-60000]×10%-2520=3880(元)
D.[150000+5000×(1-20%)-60000]×10%-2520=6880(元)