多选题 财务成本管理
题号 #6649907

甲公司生产A产品,销售单价为50元/件,9月份的销量为1000件。若A产品的
单位变动成本为20元/件,单位固定成本为9元/件,则下列说法中正确的有(  )。

进入在线模考

参考答案

B,C,D

答案解析

A产品的边际贡献=(50—20)×1000=30000(元)。A产品的息税前利润=30000—9×1000=21000(元)。A产品的保本量=9×1000/(50—20)=300(件)。A产品的盈亏临界点作业率=300/1000=30%。

你可能感兴趣的试题

A.可避免成本
B.共同成本
C.重置成本
D.沉没成本
A.分批法主要适用于单件小批类型的生产
B.分批法可用于一般企业中的新产品试制或试验的生产
C.分批法的成本计算期与产品生产周期不一致,而与核算报告期基本一致
D.分批法在计算月末产品成本时,一般不存在完工产品与在产品之间分配费用的问题
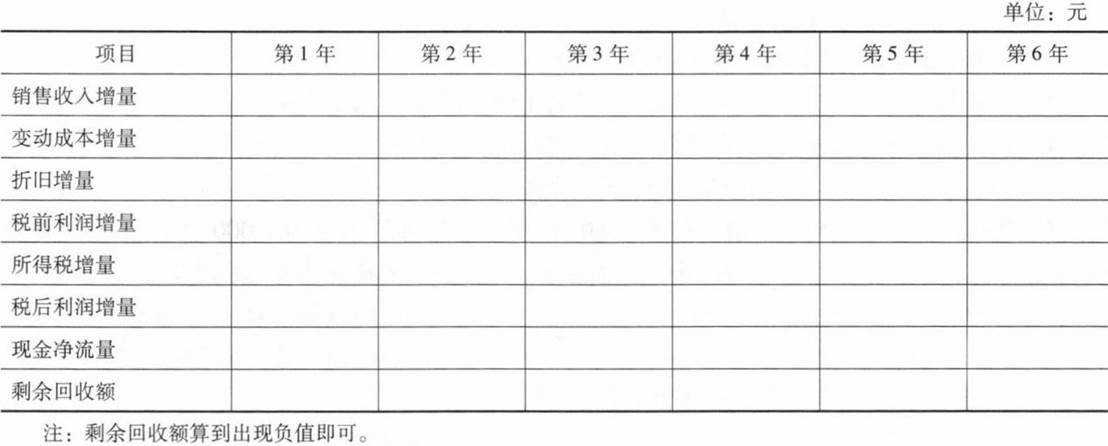
3 受疫情影响,2022年酒店行业业绩大幅下滑。J连锁酒店也遭受重创,房间空置率屡创新高。小徐负责其中位于二线城市的一个城区老店,有客房500间,人住率基本保持在40%。小徐认为,也许可以趁现在客源不足将酒店好好装修一番,现在装修的机会成本低。与工程人员讨论,预计装修需要投资600万元。装修有助于在未来4年中吸引客源,预计装修后比装修前增加客源15%。相关资料如下:
(1)目前每间房每晚的平均价格为200元,平均单位变动成本为10元;每年付现固定成本为500万元,主要为店面租金;另外还有销售和管理费用为80万元。装修投资在未来6年中增加折旧计提,估计每年为100万元。
(2)预计装修会使本年(第1年)的销量减少50%。但第2年后,随着疫情的缓解,入住率将恢复到80%的正常水平;而本店因为装修,会在第2~5年中比正常情况多15%的客源,这种装修增加客源的效应到第6年就将消失。销量的变动只影响收入和变动成本,不影响固定成本以及销售和管理费用。
(3)小徐认为装修投资的合理贴现率为12%。假设企业所得税税率为25%,每年销售收入和成本费用包括所得税交付均发生在当年年末。另外,无论现在是否装修,6年后该酒店必须重新装修,因此,本次装修的有效期为6年。
要求:
(1)若接受小徐的装修计划,计算该城区老店未来年限的现金净流量,并计算投资净现值和回收期(一年按360天计算,计算结果保留整数,填入下方表格中)。

(2)计算装修投资的回收期和净现值。如果小徐希望4年内收回投资,根据净现值和回收期,判断该装修投资是否可行,并简要说明理由。
(3)简要回答如果根据净现值和回收期得出的结论不同,应该依据哪个结论进行决策。
找试题 · 找答案 · 找资料 在线模考