简答题
财务成本管理
题号 #6650004
欣欣公司的资金来源中有债务资本和股权资本。债务的账面价值2000万元,利率为10%;普通股800万股,每股价格10元,股权资本账面价值为4000万元。随着市场利率的下降,原来的长期债务成本太高,值得借新债还旧债;公司也想借此回购部分普通股,提高债务比率,优化资本结构。该公司的所得税税率为25%。
目前公司每年的息税前利润约为1000万元,预计未来将维持在这个水平。目前公司股票的β值为0.8。已知当前资本市场上无风险利率为6.6%,市场总体的风险补偿率为3%。在归还旧债基础上,公司债务融资规模可考虑3000万元、4000万元、5000万元、6000万元、7000万元5个方案;对应的税前利率分别为7%、7%、8%、9%、10%。
假定公司总资本规模不变,增加的债务资本即用于回购和减少股权资本;同时假定债务的账面价值就等于债务的市场价值,也等于债务的本金。
要求:
(1)公司资本总规模和口值为多少?
(2)在各种债务规模的筹资方案下,股权资本成本各为多少?列表计算,并说明计算过程。
(3)在各种债务规模的筹资方案下,股权价值和公司总价值各为多少?列表计算,并说明计算过程。选择并说明最优融资方案。
参考答案
暂无
答案解析
(1)公司资本总规模即股权资本和债务资本总和=10×800+2000=10000(万元)
目前的负债率为20%;产权比率=2000/8000=25%。
股权β值与资产β值的转换系数,即:
1+产权比率×(1一所得税税率)=1+25%×(1—25%)=118.75%
公司资产β=股权β/118.75%=0.8/118.75%=0.67368
(2)下面列表计算股权资本成本:
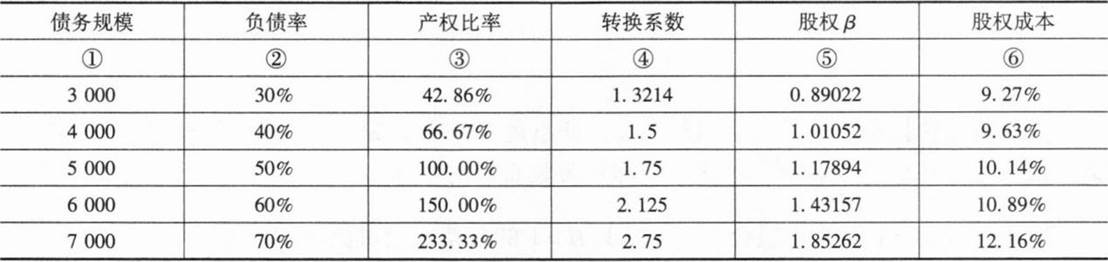
表中,
②=①/10000;
③=②/[1-②];
④=①+③×(1-25%);
⑤=0.67368×④;
⑥=6.6%+3%×⑤
(3)下面列表计算各种债务规模的筹资方案下,股权价值和公司总价值:
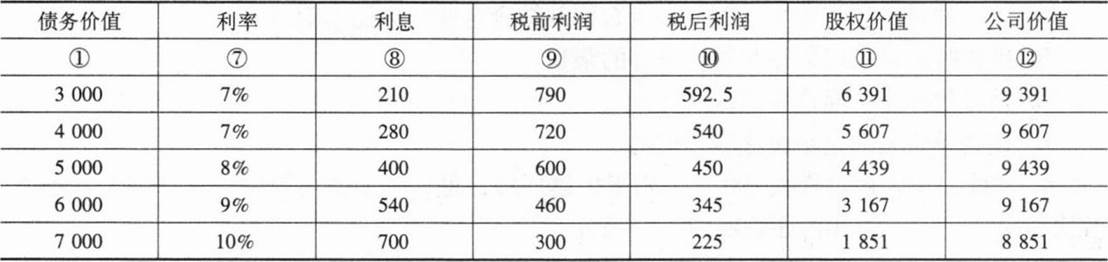
表中,
⑧=⑦×①;
⑨=1000一⑧;
⑩=⑨×(1—25%);
⑨=⑩/⑥;
⑩=⑩+①。
在各筹资方案中,债务规模为4000万元即负债率为40%时公司价值最大。因此,这就是应该选择的最优筹资方案。
目前的负债率为20%;产权比率=2000/8000=25%。
股权β值与资产β值的转换系数,即:
1+产权比率×(1一所得税税率)=1+25%×(1—25%)=118.75%
公司资产β=股权β/118.75%=0.8/118.75%=0.67368
(2)下面列表计算股权资本成本:
表中,
②=①/10000;
③=②/[1-②];
④=①+③×(1-25%);
⑤=0.67368×④;
⑥=6.6%+3%×⑤
(3)下面列表计算各种债务规模的筹资方案下,股权价值和公司总价值:
表中,
⑧=⑦×①;
⑨=1000一⑧;
⑩=⑨×(1—25%);
⑨=⑩/⑥;
⑩=⑩+①。
在各筹资方案中,债务规模为4000万元即负债率为40%时公司价值最大。因此,这就是应该选择的最优筹资方案。
你可能感兴趣的试题
A.利息保障倍数=息税前利润/利息费用
B.利息保障倍数表明每1元利息费用有多少倍的息税前利润作为偿付保障
C.利息保障倍数可以反映长期偿债能力
D.利息保障倍数等于1时企业的长期偿债能力最强
A.销售数量是根据市场预测或销货合同并结合企业生产能力确定的
B.销售收入是销售数量和销售单价的乘积
C.销售预算是全面预算的编制终点
D.销售单价是通过定价决策确定的