简答题
财务成本管理
题号 #6662020
(2020年节选)甲公司是一家制造业上市公司,乙公司是一家制造业非上市公司,两家公司生产产品不同,且非关联方关系。甲公司发现乙公司的目标客户都是小微企业,与甲公司的市场能有效互补,拟于2020年末通过对乙公司原股东非公开增发新股的方式,换取乙公司100%股权以实现对其的收购。目前甲公司已完成该项目的可行性分析,拟采用实体现金流量折现法估计乙公司价值的相关资料如下。
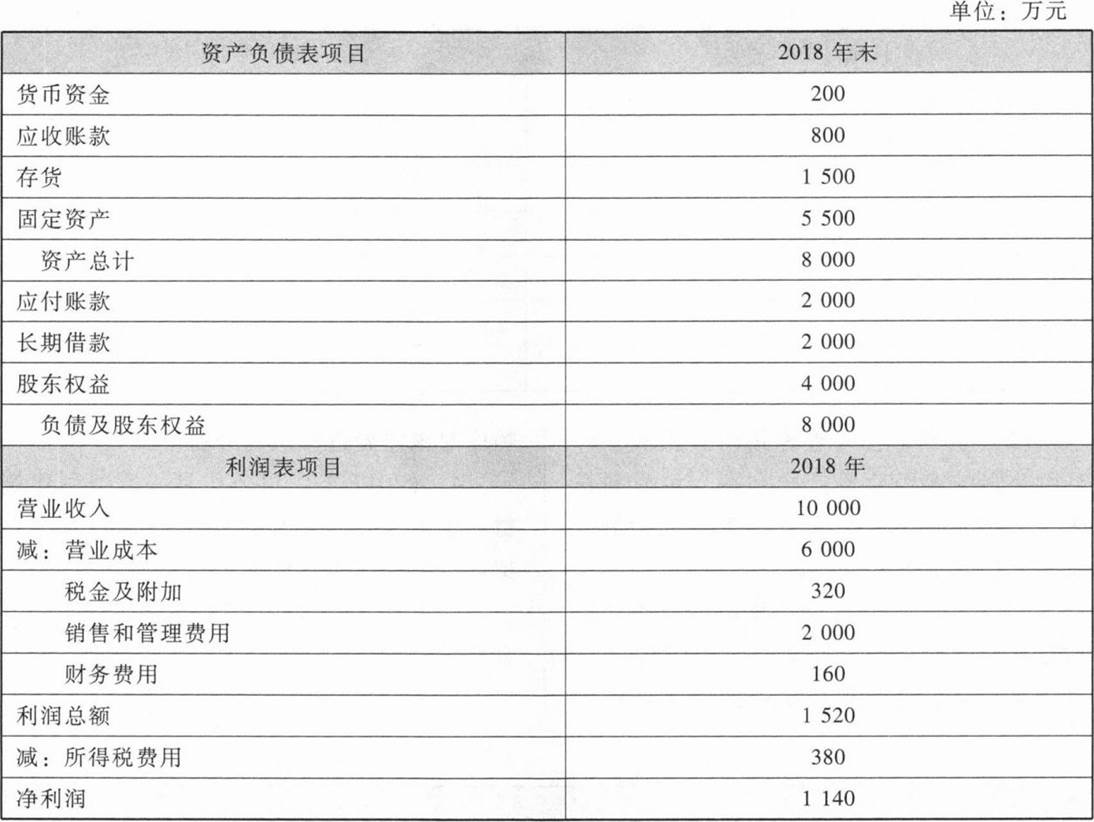
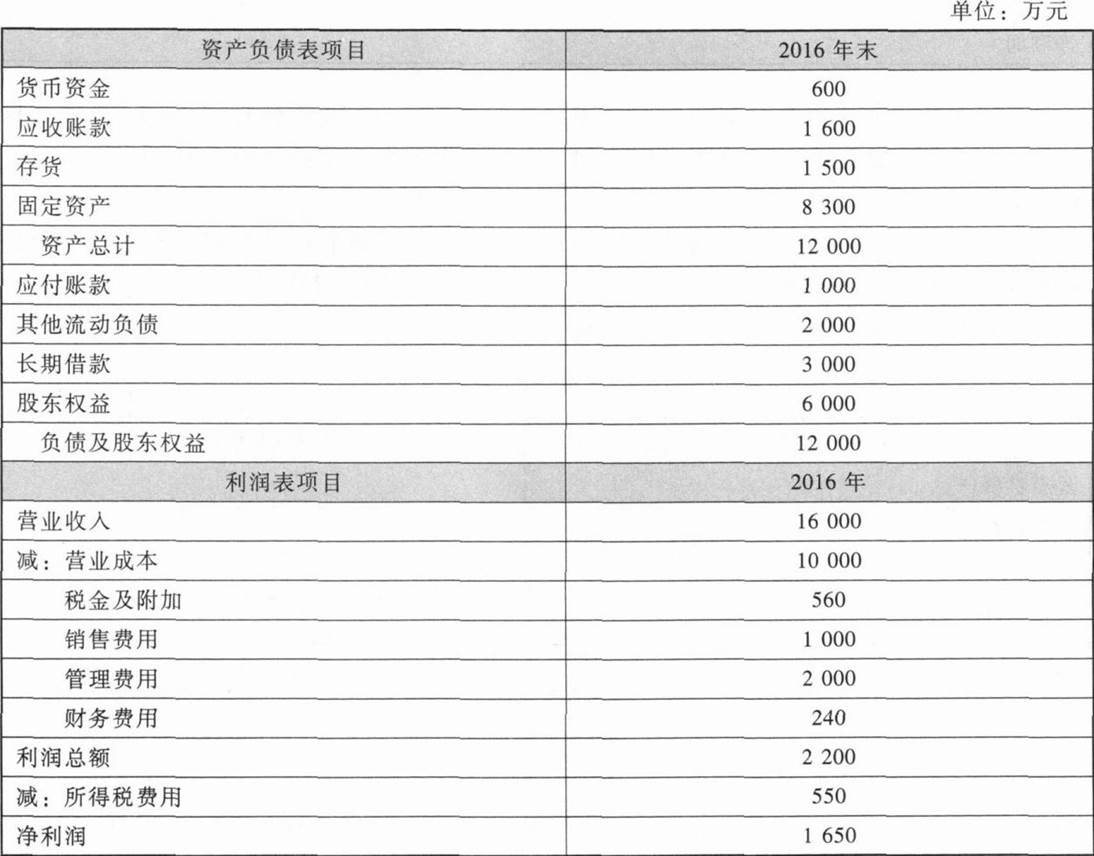
(1)乙公司成立于2017年初,截至目前仅运行了4年,但客户数量增长较快,乙公司2017~2020年主要财务报表数据如下表所示.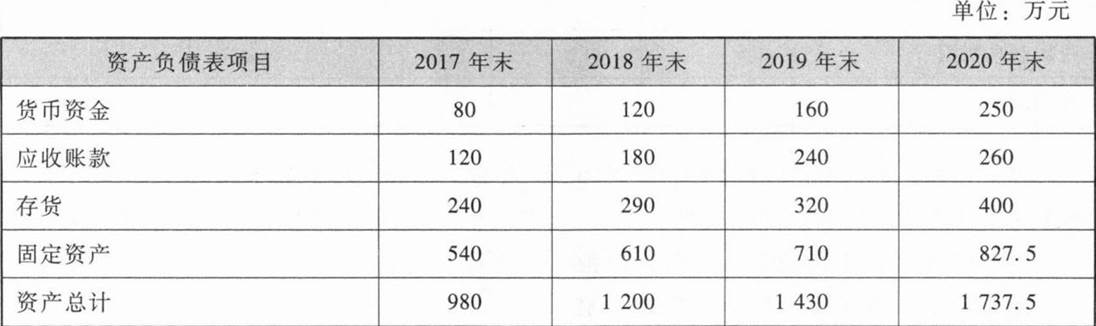
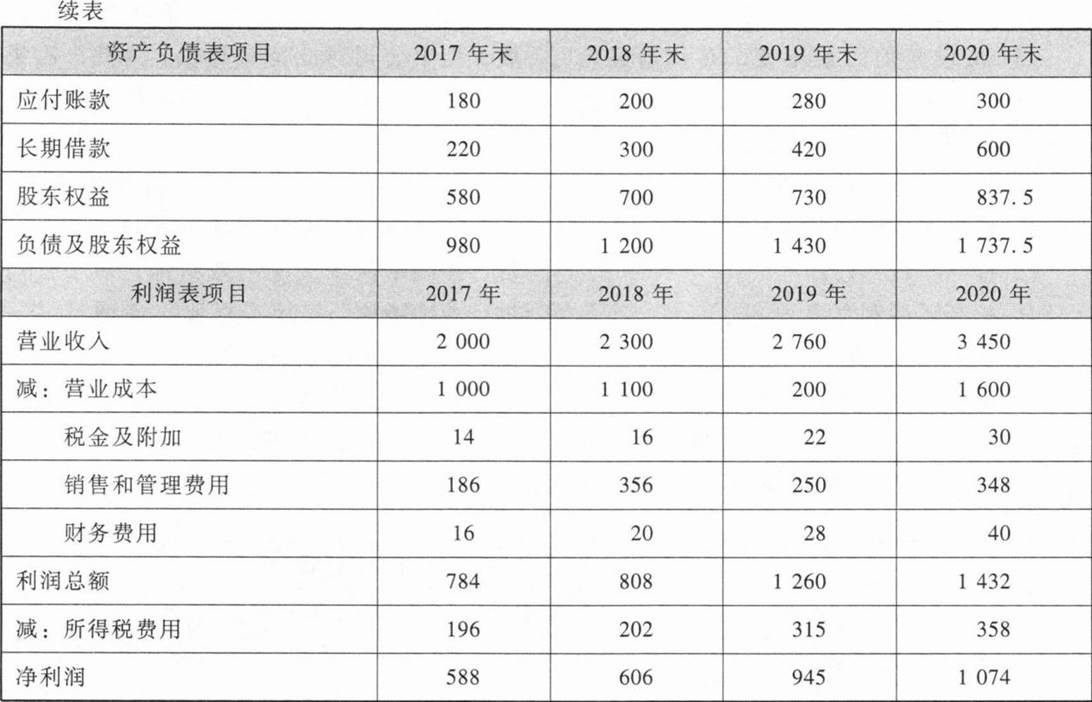
(2)甲公司预测,乙公司2021年、2022年营业收入分别增长20%、12%,自2023年起进入增长率为4%的稳定增长状态,假设收购不影响乙公司正常运营,收购后乙公司净经营资产周转率、税后经营净利率按2017~2020年的算术平均值估计,假设所有现金流量均发生在年末,资产负债表期末余额代表全年平均水平。
要求:
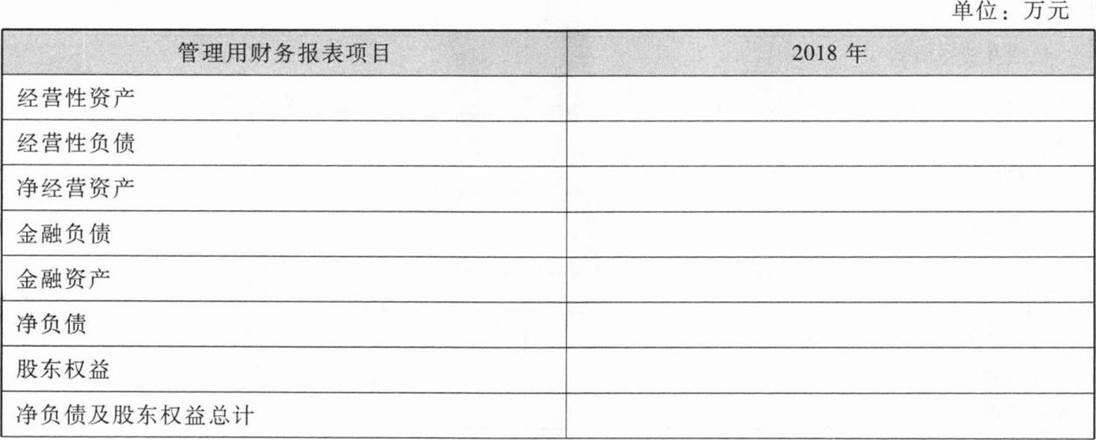
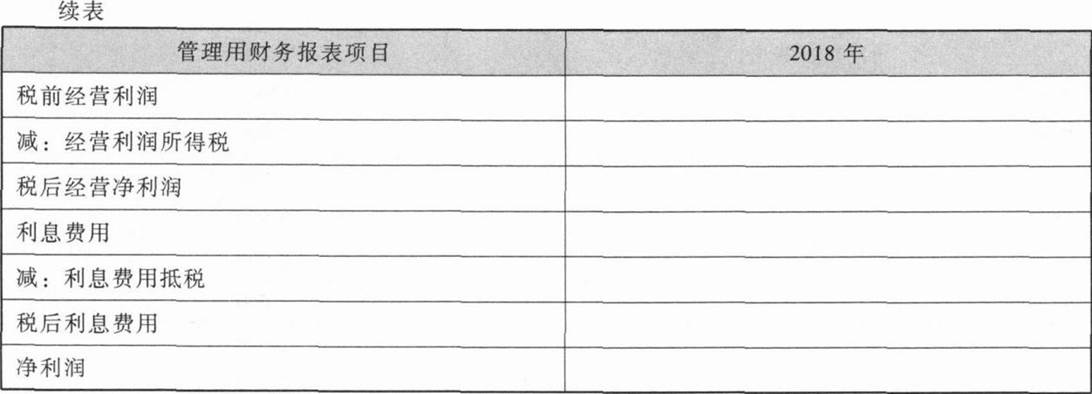
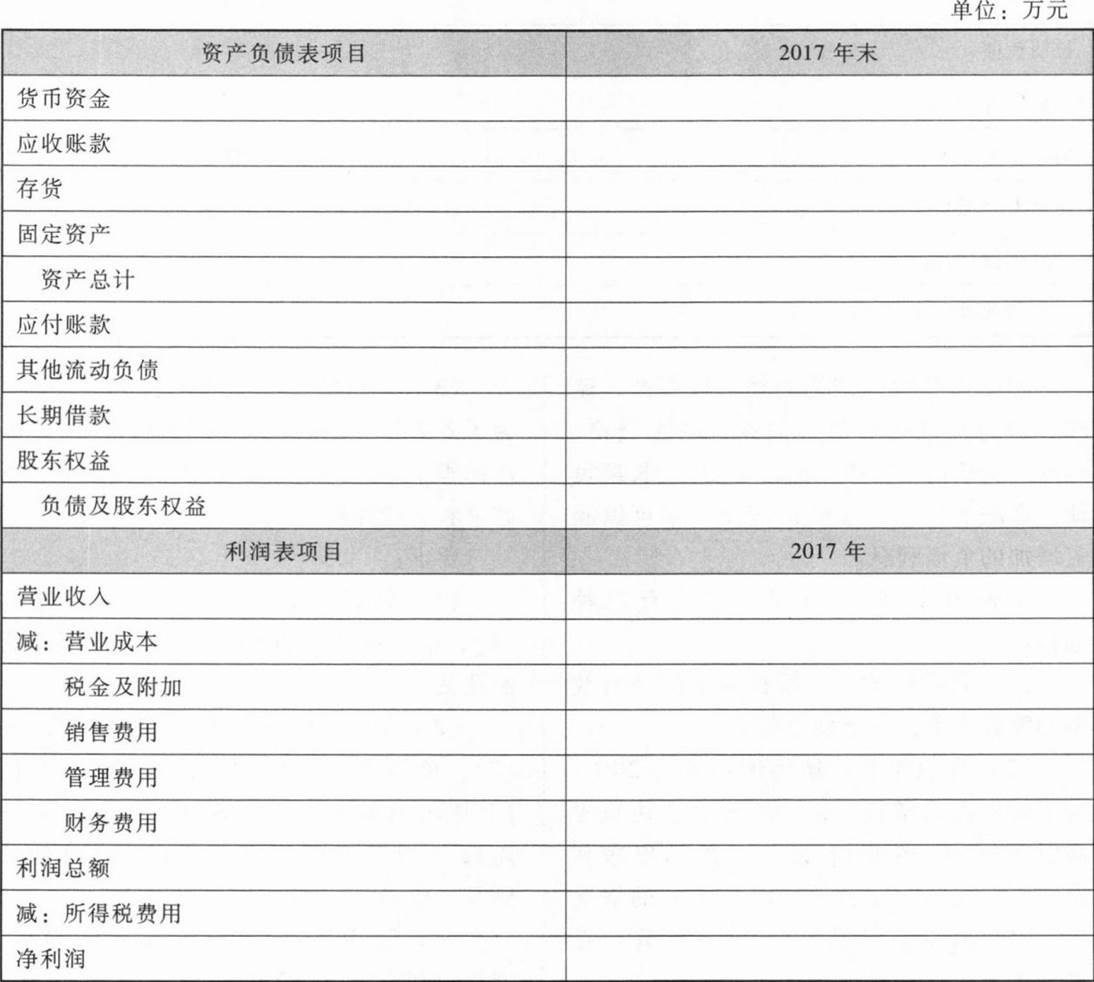
(1)编制乙公司2017~2020年管理用资产负债表和利润表,结果填入下面表格中,不用列出计算过程。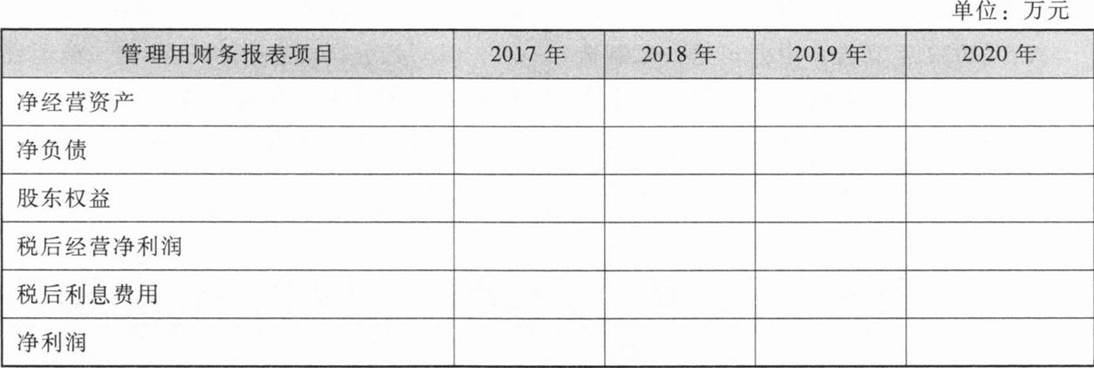
(2)预测乙公司2021年及以后年度净经营资产周转率、税后经营净利率。
参考答案
暂无
答案解析
(1)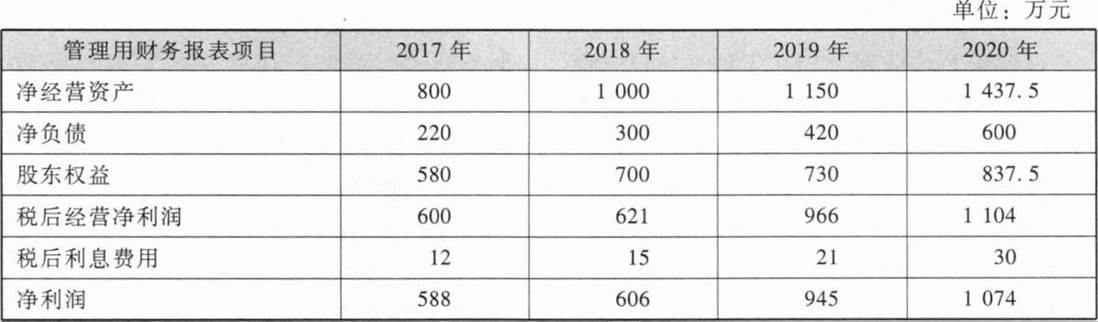 【提示】净经营资产=经营资产一经营负债=货币资金+应收账款+存货+固定资产一应付账款
净负债=金融负债一金融资产=长期借款
股东权益=净经营资产一净负债
税后经营净利润=净利润+税后利息费用
税后利息费用=财务费用×所得税税率
(2)2017年净经营资产周转率=2000/800=2.5(次)
2018年净经营资产周转率=2300/1000=2.3(次)
2019年净经营资产周转率=2760/1150=2.4(次)
2020年净经营资产周转率=3450/1437.5=2.4(次)
2021年及以后年度净经营资产周转率=(2.5+2.3+2.4+2.4)/4=2.4(次)
2017年税后经营净利率=600/2000=30%
2018年税后经营净利率=621/2300=27%
2019年税后经营净利率=966/2760=35%
2020年税后经营净利率=1104/3450=32%
2021年及以后年度税后经营净利率=(30%+27%+35%+32%)/4=31%
【提示】净经营资产=经营资产一经营负债=货币资金+应收账款+存货+固定资产一应付账款净负债=金融负债一金融资产=长期借款
股东权益=净经营资产一净负债
税后经营净利润=净利润+税后利息费用
税后利息费用=财务费用×所得税税率
(2)2017年净经营资产周转率=2000/800=2.5(次)
2018年净经营资产周转率=2300/1000=2.3(次)
2019年净经营资产周转率=2760/1150=2.4(次)
2020年净经营资产周转率=3450/1437.5=2.4(次)
2021年及以后年度净经营资产周转率=(2.5+2.3+2.4+2.4)/4=2.4(次)
2017年税后经营净利率=600/2000=30%
2018年税后经营净利率=621/2300=27%
2019年税后经营净利率=966/2760=35%
2020年税后经营净利率=1104/3450=32%
2021年及以后年度税后经营净利率=(30%+27%+35%+32%)/4=31%
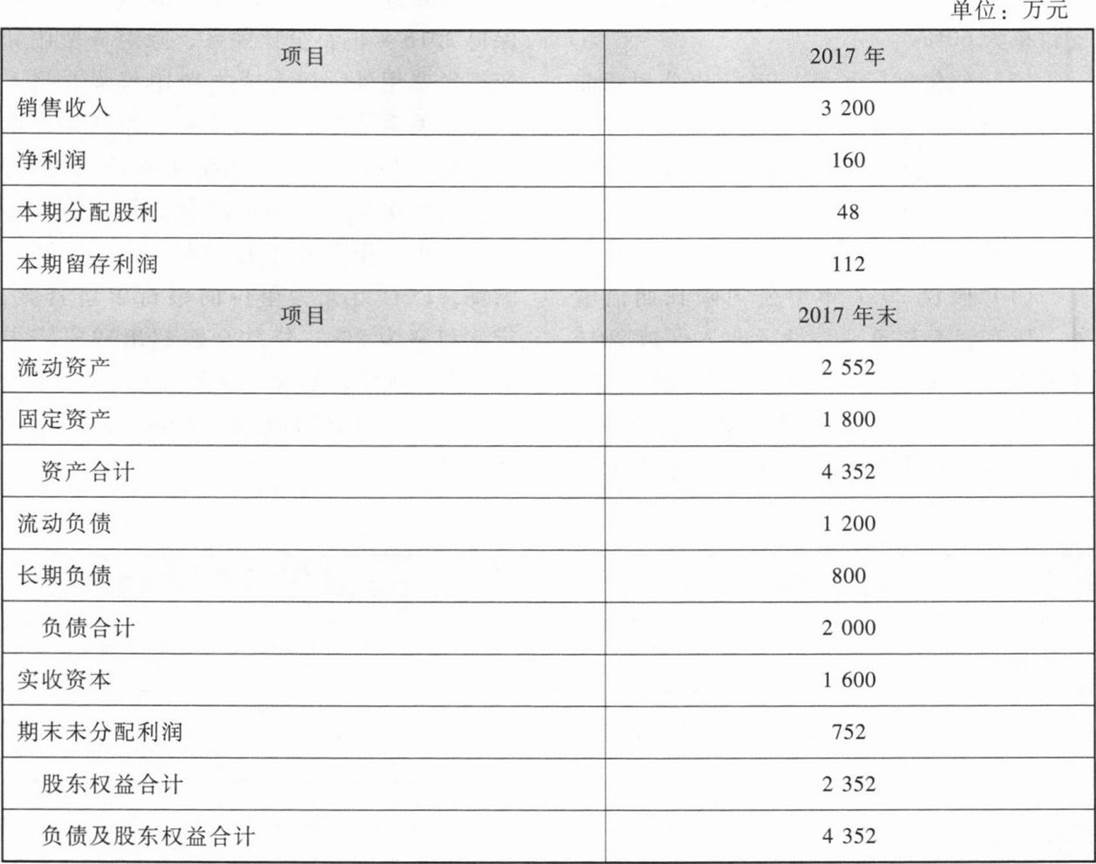 假设A公司资产均为经营性资产,流动负债为经营性负债(假设经营性资产、经营性负债占销售收入的比不变),长期负债为金融负债,不变的销售净利率可以涵盖增加的负债利息。A公司2018年的增长策略有三种选择: