简答题
财务成本管理
题号 #6662222
甲公司是一家制造业上市公司,目前公司股票每股38元,预计股价未来增长率7%;长期借款合同中保护性条款约定甲公司长期资本负债率不可高于50%、利息保障倍数不可低于5倍。为占领市场并优化资本结构,公司拟于2019年末发行可转换债券筹资20000万元。为确定筹资方案是否可行,收集资料如下:
资料一:甲公司2019年预计财务报表主要数据。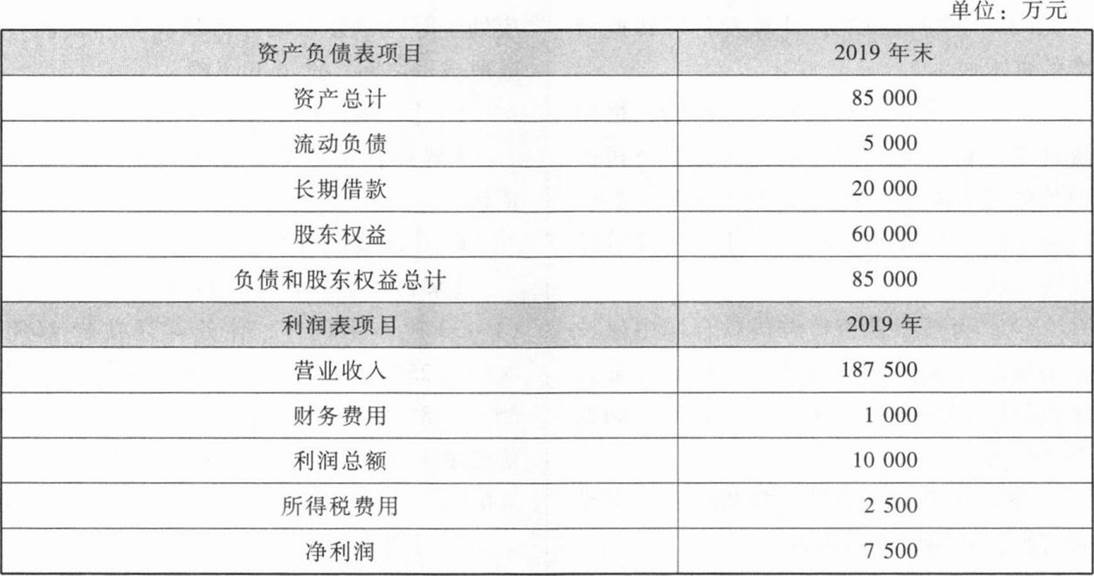 甲公司2019年财务费用均为利息费用,资本化利息250万元。
资料二:筹资方案。
甲公司拟平价发行可转换债券,面值1000元,票面利率6%,期限10年,每年末付息一次,到期还本。每份债券可转换20股普通股,不可赎回期5年,5年后赎回价1030元,此后每年递减6元。不考虑发行成本等其他费用。
资料三:甲公司尚无上市债券,也找不到合适的可比公司,评级机构评定甲公司的信用级别为AA级。目前上市交易的AA级公司债券与之到期日相近的政府债券如下: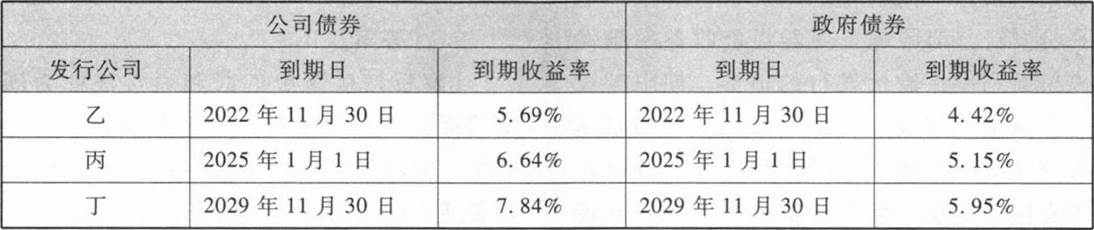 甲公司股票目前β系数1.25,市场风险溢价5%,企业所得税税率25%。假设公司所筹资金全部用于购置资产,资本结构以长期资本账面价值计算权重。
资料四:如果甲公司按筹资方案发债,预计2020年营业收入比2019年增长25%,财务费用在2019年财务费用基础上增加新发债券利息,资本化利息保持不变,企业应纳税所得额为利润总额,营业净利率保持2019年水平不变,不分配现金股利。
要求:
(1)根据资料一,计算筹资前长期资本负债率、利息保障倍数。
(2)根据资料二,计算发行可转换债券的资本成本。
(3)为判断筹资方案是否可行,根据资料三,利用风险调整法,计算甲公司税前债务资本成本;假设无风险利率参考10年期政府债券到期收益率,计算筹资后股权资本成本。
(4)为判断是否符合借款合同中保护性条款的要求,根据资料四,计算筹资方案执行后2020年末长期资本负债率、利息保障倍数。
(5)基于上述结果,判断筹资方案是否可行,并简要说明理由。
参考答案
暂无
答案解析
(1)长期资本负债率=20000/(20000+60000)=25%
利息保障倍数=(10000+1000)/(1000+250)=8.8。
(2)转换价值=20×38×(1+7%)5=1065.94(元)
拟平价发行可转换债券,所以票面利率低于等风险普通债券市场利率,所以纯债券价值小于1000元,因此底线价值=max(纯债券价值,转换价值)=1065.94(元)。
在第5年年末,底线价值大于赎回价格,所以应选择进行转股。
1000=1000×6%×(P/A,R,5)+1065.94×(P/F,R,5)
当R=7%时,1000×6%×(P/A,7%,5)+1065.94×(P/F,7%,5)=1006.03(元)
当R=8%时,1000×6%×(P/A,8%,5)+1065.94×(P/F,8%,5)=965.04(元)
(R-7%)/(8%-7%)=(1000—1006.03)/(965.04—1006.03)解得:R=7.15%。
(3)公司税前债务资本成本=[(5.69%-4.42%)+(6.64%-5.15%)+(7.84%-5.95%)1/3+5.95%=7.5%
筹资后股权资本成本=1.25×5%+5.95%=12.2%。
(4)股东权益增加=7500×(1+25%)=9375(万元)
长期资本负债率=(20000+20000)/(20000+20000+60000+9375)=36.57%
利息保障倍数=[7500×(1+25%)/(1—25%)+1000+20000×6%]/(1000+20000×6%+250)=6
长期资本负债率低于50%,利息保障倍数高于5倍,符合借款合同中保护性条款的要求。
(5)可转换债券税前资本成本7.15%小于税前债务资本成本7.5%,没有投资者会购买,筹资方案不可行。
利息保障倍数=(10000+1000)/(1000+250)=8.8。
(2)转换价值=20×38×(1+7%)5=1065.94(元)
拟平价发行可转换债券,所以票面利率低于等风险普通债券市场利率,所以纯债券价值小于1000元,因此底线价值=max(纯债券价值,转换价值)=1065.94(元)。
在第5年年末,底线价值大于赎回价格,所以应选择进行转股。
1000=1000×6%×(P/A,R,5)+1065.94×(P/F,R,5)
当R=7%时,1000×6%×(P/A,7%,5)+1065.94×(P/F,7%,5)=1006.03(元)
当R=8%时,1000×6%×(P/A,8%,5)+1065.94×(P/F,8%,5)=965.04(元)
(R-7%)/(8%-7%)=(1000—1006.03)/(965.04—1006.03)解得:R=7.15%。
(3)公司税前债务资本成本=[(5.69%-4.42%)+(6.64%-5.15%)+(7.84%-5.95%)1/3+5.95%=7.5%
筹资后股权资本成本=1.25×5%+5.95%=12.2%。
(4)股东权益增加=7500×(1+25%)=9375(万元)
长期资本负债率=(20000+20000)/(20000+20000+60000+9375)=36.57%
利息保障倍数=[7500×(1+25%)/(1—25%)+1000+20000×6%]/(1000+20000×6%+250)=6
长期资本负债率低于50%,利息保障倍数高于5倍,符合借款合同中保护性条款的要求。
(5)可转换债券税前资本成本7.15%小于税前债务资本成本7.5%,没有投资者会购买,筹资方案不可行。
你可能感兴趣的试题
A.不存在股票发行和交易费用
B.公司的投资决策已经确定并且已经为投资者理解
C.经理与外部投资者之间不存在代理成本
D.个人或公司所得税税率一致
A.2022年实现的净利润
B.公司的目标资本结构
C.2023年的投资资本
D.2022年末的货币资金