简答题
财务成本管理
题号 #6662452
甲公司是一家国有控股上市公司,采用经济增加值作为业绩评价指标,目前,控股股东正对甲公司2022年度的经营业绩进行评价,相关资料如下。
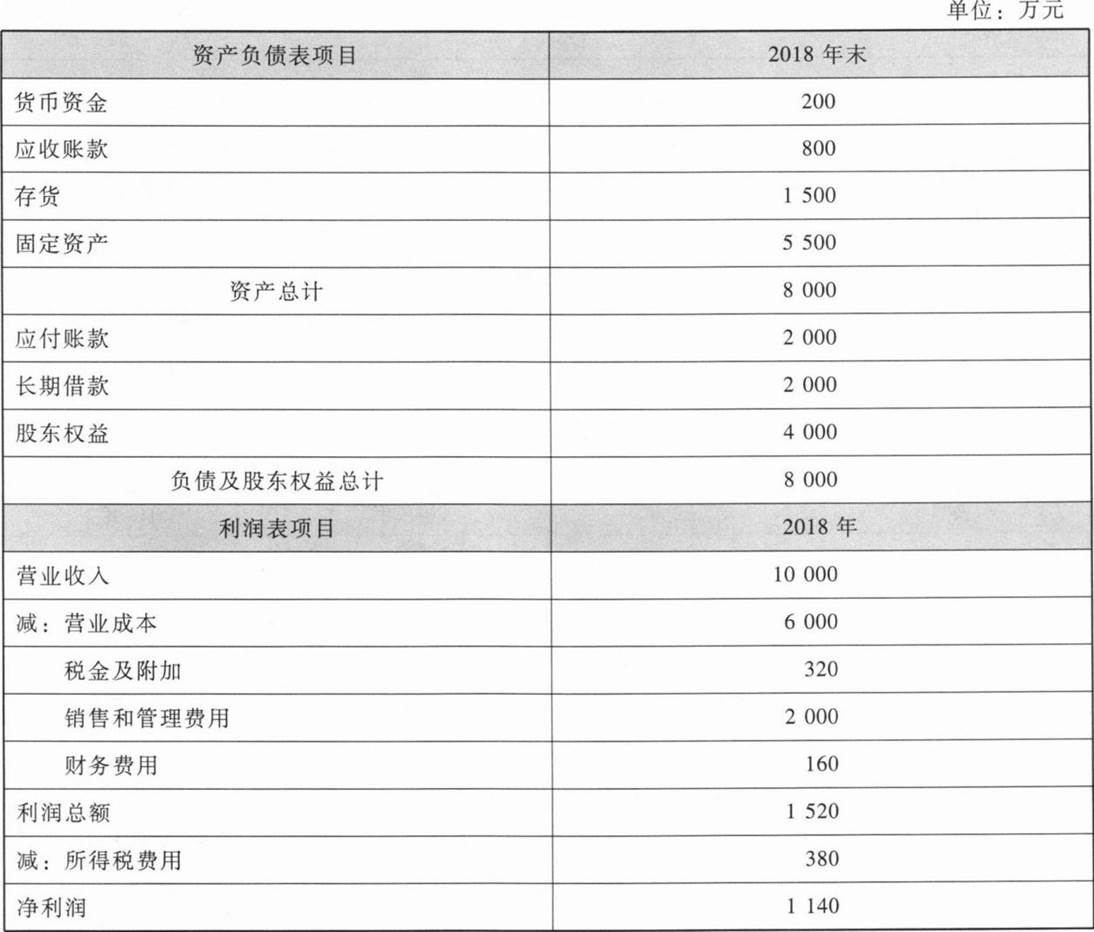
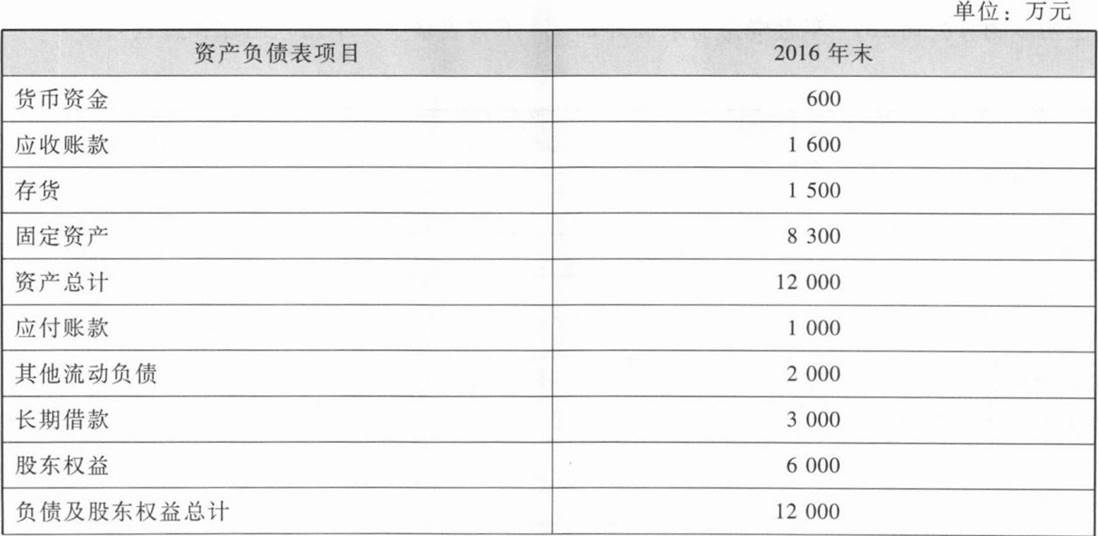
(1)甲公司2022年末和2021年末资产负债表如下: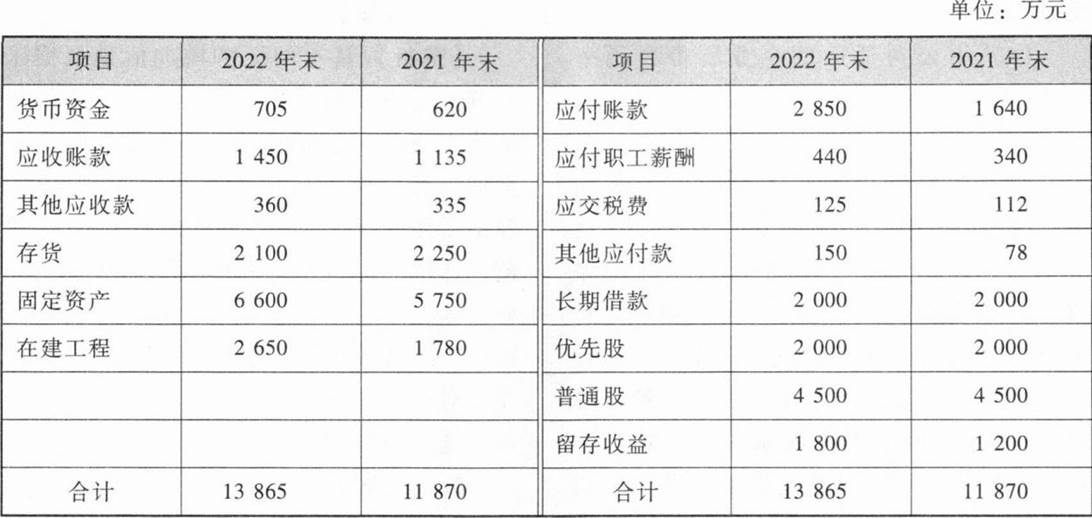
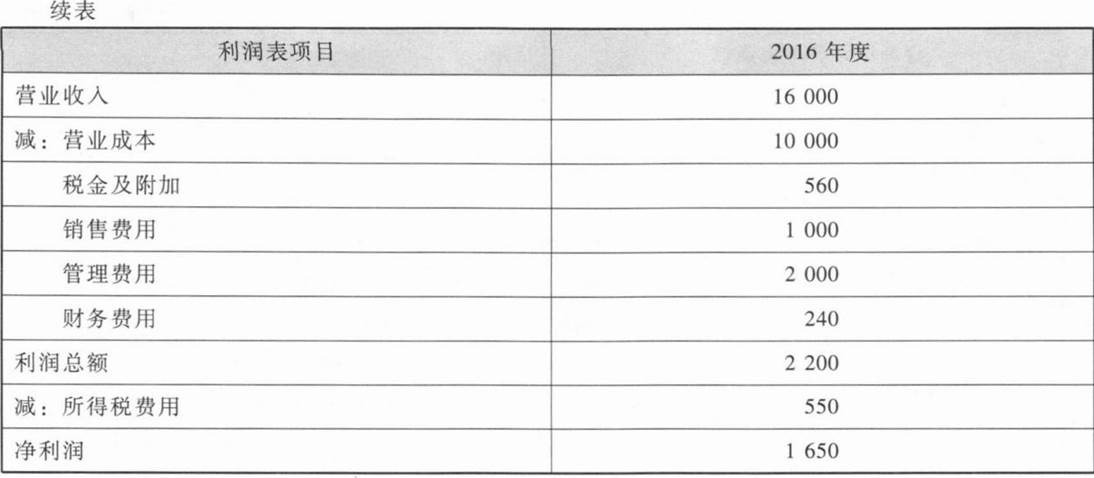
(2)甲公司2022年度利润相关资料如下: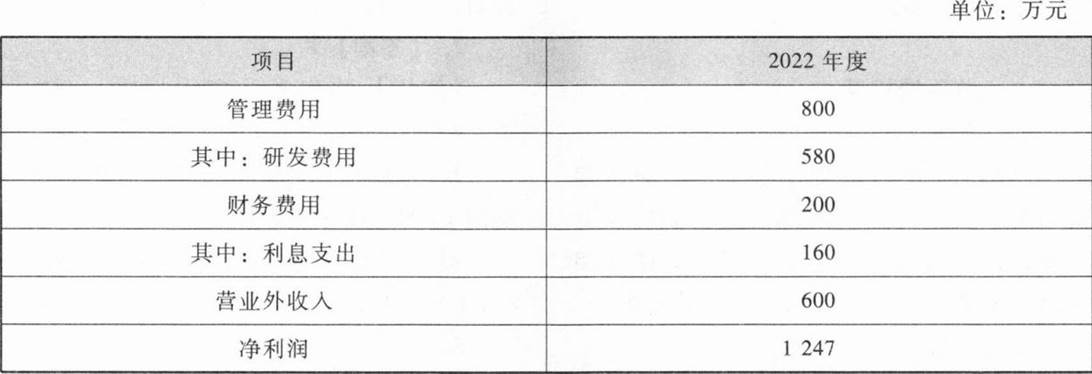
(3)甲公司长期借款还有5年到期,年利率8%,优先股(分类为权益工具)20万股,每股面额100元,票面股息率12%,普通股β系数1.5。
(4)无风险报酬率4%,市场组合的必要报酬率14%,公司所得税税率25%。
要求:
(1)以账面价值平均值为权数计算甲公司的加权平均资本成本(假设各项长期资本的市场价值等于账面价值)。
(2)计算2022年甲公司调整后税后净营业利润、调整后资本和简化经济增加值。
(3)简述经济增加值作为业绩评价指标的优点和缺点。
参考答案
暂无
答案解析
(1)债务资本成本=8%×(1—25%)=6%
普通股资本成本=4%+1.5×(14%-4%)=19%
平均带息负债=平均长期借款=(2000+2000)/2=2000(万元)
平均优先股=(2000+2000)/2=2000(万元)
平均普通股及留存收益=[(4500+1800)+(4500+1200)]/2=6000(万元)
长期借款所占比重=2000/(2000+2000+6000)=20%
优先股所占比重=2000/(2000+2000+6000)=20%
普通股及留存收益所占比重=6000/(2000+2000+6000)=60%
加权平均资本成本=6%×20%+12%×20%+19%×60%=15%
(2)调整后税后净营业利润=净利润+(利息支出+研发费用调整项)×(1—25%)
调整后税后净营业利润=1247+(160+580)×(1—25%)=1802(万元)
平均所有者权益=2000+6000=8000(万元)
平均带息负债=2000万元平均在建工程=(2650+1780)/2=2215(万元)
调整后资本=平均所有者权益+平均带息负债一平均在建工程调整后资本=8000+2000—2215=7785(万元)经济增加值=1802—7785×15%=634.25(万元)
(3)优点:①经济增加值考虑了所有资本的成本,更真实地反映了企业的价值创造能力。
②实现了企业利益、经营者利益和员工利益的统一,激励经营者和所有员工为企业创造更多价值。
③能有效遏制企业盲目扩张规模以追求利润总量和增长率的倾向,引导企业注重价值创造。
④经济增加值不仅仅是一种业绩评价指标,它还是一种全面财务管理和薪酬激励框架。经济增加值的吸引力主要在于它把资本预算、业绩评价和激励报酬结合起来了。
⑤在经济增加值的框架下,公司可以向投资人宣传他们的目标和成就,投资人也可以用经济增加值选择最有前景的公司。经济增加值还是股票分析家手中的一个强有力的工具。
缺点:①经济增加值仅对企业当期或未来1~3年价值创造情况进行衡量和预判,无法衡量企业长远发展战略的价值创造情况。
②经济增加值计算主要基于财务指标,无法对企业的营运效率与效果进行综合评价。
③不同行业、不同发展阶段、不同规模等的企业,其会计调整项和加权平均资本成本各不相同,计算比较复杂,影响指标的可比性。
④经济增加值是绝对数指标,不便于比较不同规模公司的业绩。
⑤经济增加值有可能误导投资者,例如,处于成长阶段的公司经济增加值较少,而处于衰退阶段的公司经济增加值可能较高。⑥在计算经济增加值时,对于净收益应作哪些调整以及资本成本的确定等,尚存在许多争议,这些争议不利于建立一个统一的规范。
普通股资本成本=4%+1.5×(14%-4%)=19%
平均带息负债=平均长期借款=(2000+2000)/2=2000(万元)
平均优先股=(2000+2000)/2=2000(万元)
平均普通股及留存收益=[(4500+1800)+(4500+1200)]/2=6000(万元)
长期借款所占比重=2000/(2000+2000+6000)=20%
优先股所占比重=2000/(2000+2000+6000)=20%
普通股及留存收益所占比重=6000/(2000+2000+6000)=60%
加权平均资本成本=6%×20%+12%×20%+19%×60%=15%
(2)调整后税后净营业利润=净利润+(利息支出+研发费用调整项)×(1—25%)
调整后税后净营业利润=1247+(160+580)×(1—25%)=1802(万元)
平均所有者权益=2000+6000=8000(万元)
平均带息负债=2000万元平均在建工程=(2650+1780)/2=2215(万元)
调整后资本=平均所有者权益+平均带息负债一平均在建工程调整后资本=8000+2000—2215=7785(万元)经济增加值=1802—7785×15%=634.25(万元)
(3)优点:①经济增加值考虑了所有资本的成本,更真实地反映了企业的价值创造能力。
②实现了企业利益、经营者利益和员工利益的统一,激励经营者和所有员工为企业创造更多价值。
③能有效遏制企业盲目扩张规模以追求利润总量和增长率的倾向,引导企业注重价值创造。
④经济增加值不仅仅是一种业绩评价指标,它还是一种全面财务管理和薪酬激励框架。经济增加值的吸引力主要在于它把资本预算、业绩评价和激励报酬结合起来了。
⑤在经济增加值的框架下,公司可以向投资人宣传他们的目标和成就,投资人也可以用经济增加值选择最有前景的公司。经济增加值还是股票分析家手中的一个强有力的工具。
缺点:①经济增加值仅对企业当期或未来1~3年价值创造情况进行衡量和预判,无法衡量企业长远发展战略的价值创造情况。
②经济增加值计算主要基于财务指标,无法对企业的营运效率与效果进行综合评价。
③不同行业、不同发展阶段、不同规模等的企业,其会计调整项和加权平均资本成本各不相同,计算比较复杂,影响指标的可比性。
④经济增加值是绝对数指标,不便于比较不同规模公司的业绩。
⑤经济增加值有可能误导投资者,例如,处于成长阶段的公司经济增加值较少,而处于衰退阶段的公司经济增加值可能较高。⑥在计算经济增加值时,对于净收益应作哪些调整以及资本成本的确定等,尚存在许多争议,这些争议不利于建立一个统一的规范。