简答题
财务成本管理
题号 #6662467
(2019年)甲公司乙部门只生产一种产品,投资额为25000万元,2019年销售500万件。
该产品单价为25元,单位变动成本资料如下: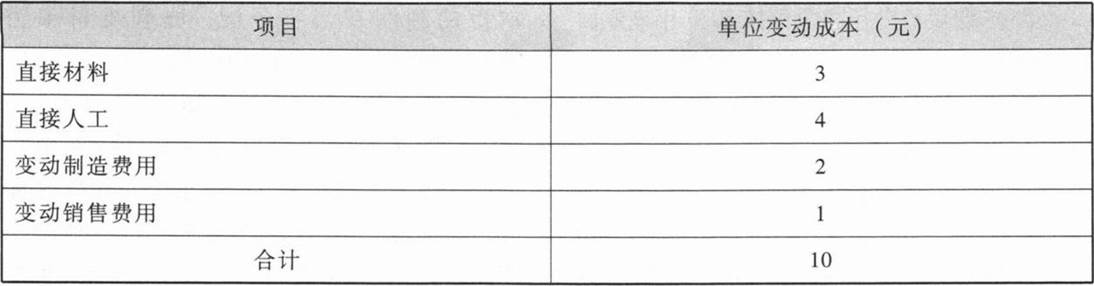 该产品目前盈亏临界点作业率为20%,现有产能已满负荷运转。因产品供不应求,为提高销量,公司经可行性研究,2020年拟增加50000万元投资。新产能投入运营后,每年增加2700万元固定成本。假设公司产销平衡,不考虑企业所得税。
要求:
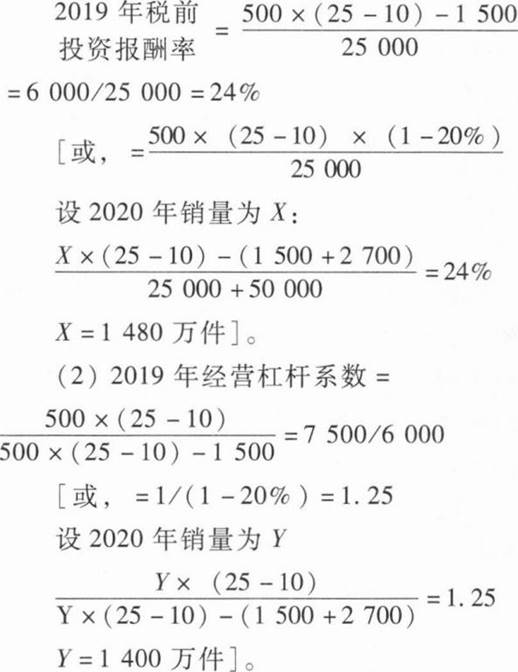
(1)计算乙部门2019年税前投资报酬率;假设产能扩张不影响产品单位边际贡献,为达到2019年税前投资报酬率水平,计算2020年应实现的销量。
(2)计算乙部门2019年经营杠杆系数;假设产能扩张不影响产品单位边际贡献,为达到2019年经营杠杆水平,计算2020年应实现的销量。
参考答案
暂无
答案解析
(2019年)第八章资本结构+第十五章本量利分析。
(1)乙部门2019年固定成本=500×20%×(25-10)=1500(万元)
【考点总结】本题考查经营杠杆系数的衡量和投资中心的绩效考核指标,属于比较基础的计算题,难度较低。解题时需要注意区分经营杠杆系数的不同计算方法下使用的数据期间。
(1)乙部门2019年固定成本=500×20%×(25-10)=1500(万元)
【考点总结】本题考查经营杠杆系数的衡量和投资中心的绩效考核指标,属于比较基础的计算题,难度较低。解题时需要注意区分经营杠杆系数的不同计算方法下使用的数据期间。