简答题
财务成本管理
题号 #6662483
(2021年)甲上市公司是一家电气设备制造企业,目前正处在高速增长期。为判断公司股票是否被低估,正进行价值评估。相关资料如下:
(1)甲公司2021年末发行在外普通股5亿股,每股市价100元,没有优先股。未来不打算增发和回购股票。2021年相关报表项目如下: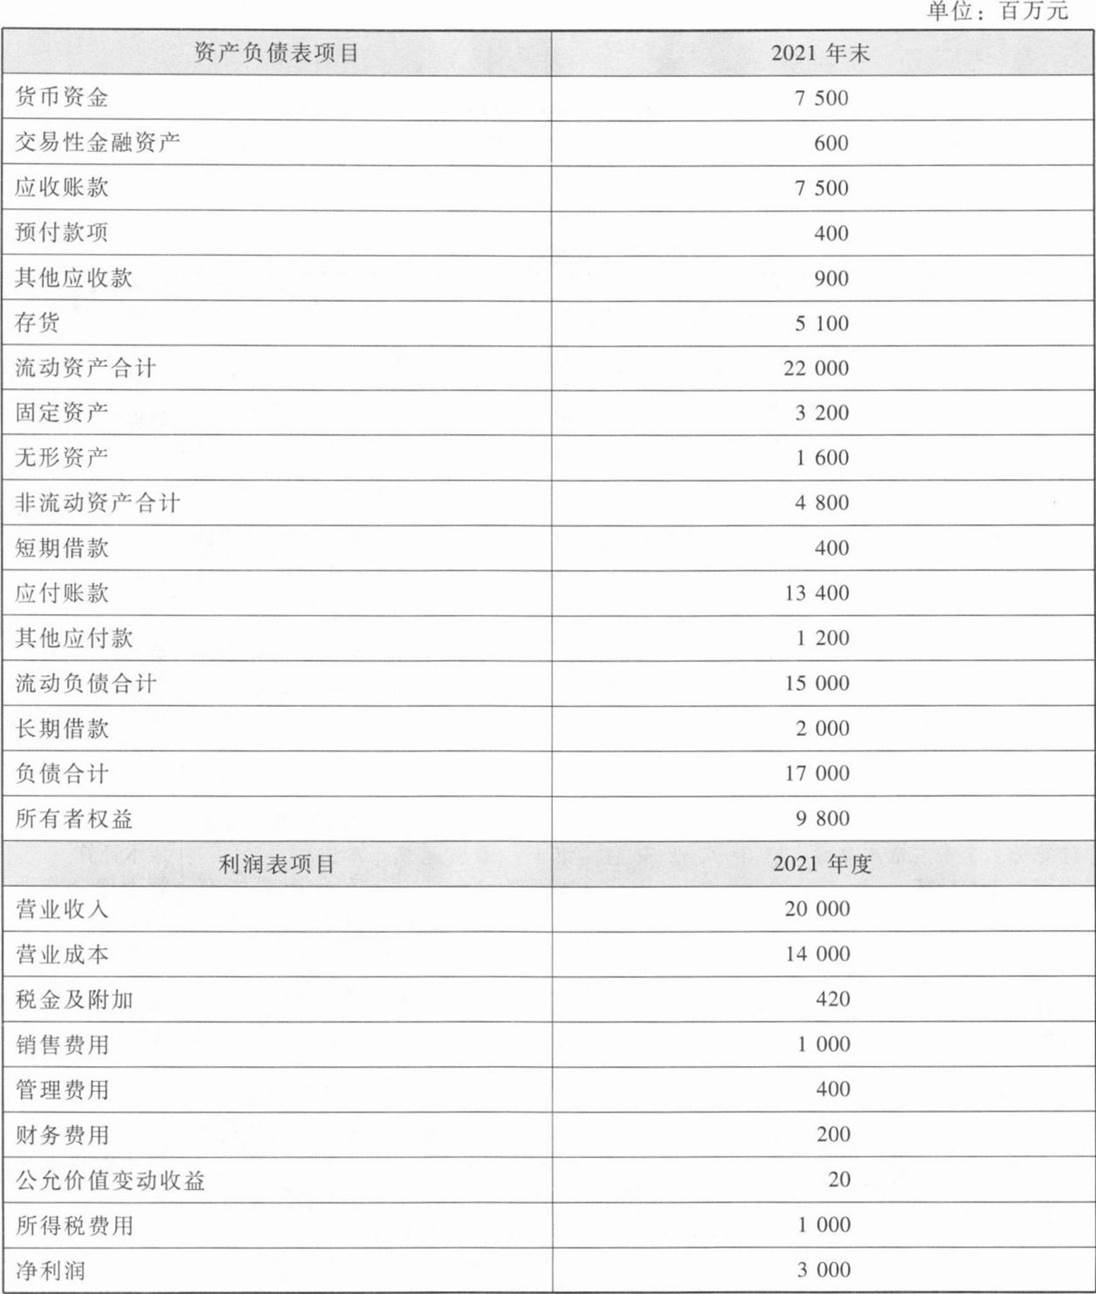 货币资金全部为经营活动所需,其他应收款、其他应付款均为经营活动产生,财务费用均为利息费用,2021年没有资本化利息支出。企业所得税税率25%。
(2)甲公司预测2022年、2023年营业收入增长率20%,2024年及以后保持6%的永续增长;税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持2021年水平不变。
(3)甲公司普通股资本成本12%。
(4)可比公司乙公司2021年每股收益1元,2021年末每股市价15元。
为简化计算,财务指标涉及平均值的,均以年末余额替代全年平均水平:
要求:
(1)计算甲公司2021年每股收益,用市盈率模型估算2021年末甲公司股权价值,并判断甲公司股价是否被低估。
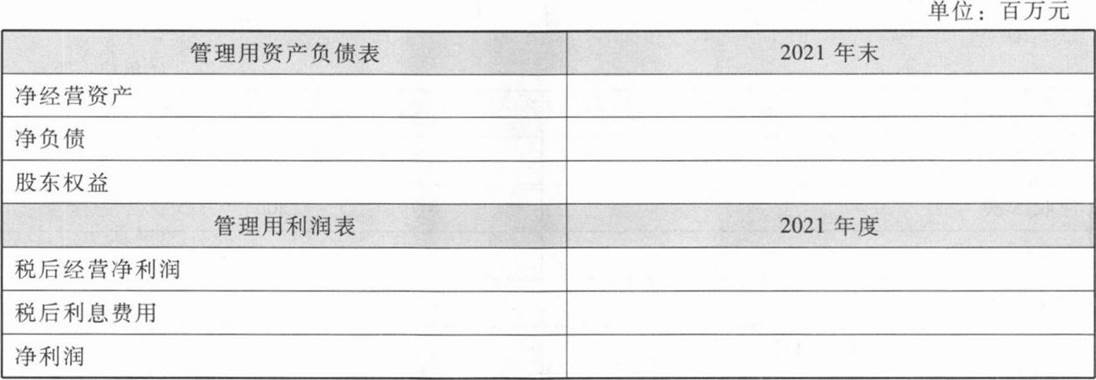
(2)编制甲公司2021年管理用资产负债表和利润表(结果填入下方表格中,不用列出计算过程)。
(3)预测甲公司2022年、2023年和2024年的实体现金流量和股权现金流量(结果填入下方表格中,不用列出计算过程)。
(4)用股权现金流量折现模型估算2021年末甲公司每股股权价值,并判断甲公司股价是否被低估。
(5)与现金流量折现模型相比,市盈率模型有哪些优点和局限性?
参考答案
暂无
答案解析
(2021年)第二章财务报表分析和财务预测+第七章企业价值评估。
(1)2021年每股收益=3000/500=6(元/股)甲公司市盈率=可比公司市盈率=15/1=15
甲公司每股价值=15×6=90(元/股)
每股价值低于当前股票市价100元,因此,甲公司股票价值未被低估(或,甲公司股票价值被高估)。
(2)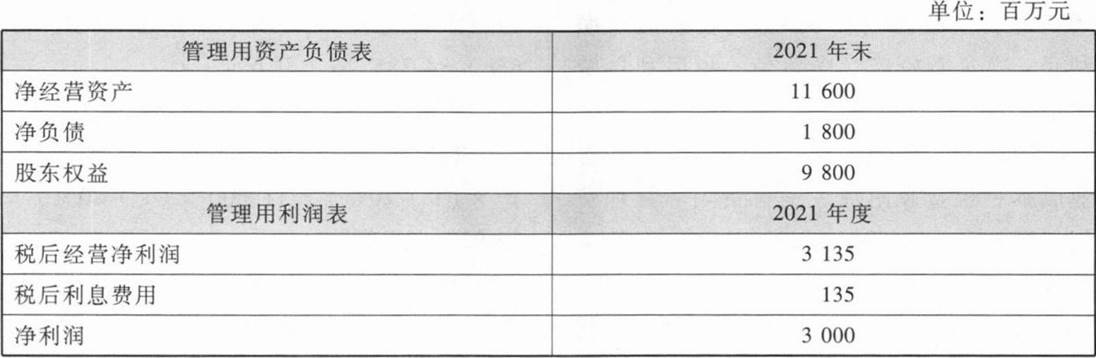 根据本题已知条件:货币资金、其他应收款均为经营资产,其他应付款为经营负债。
经营资产=货币资金+应收账款+预付款项+其他应收款+存货+固定资产+无形资产=7500+7500+400+900+5100+3200+1600=26200(百万元)
金融资产=交易性金融资产=600百万元经营负债=应付账款+其他应付款=13400+1200=14600(百万元)
金融负债=短期借款+长期借款=400+2000=2400(百万元)
净经营资产=经营资产-经营负债=26200—14600=11600(百万元)
净负债=金融负债-金融资产=2400—600=1800(百万元)
股东权益=净经营资产-净负债=11600—1800=9800(百万元)。
(3)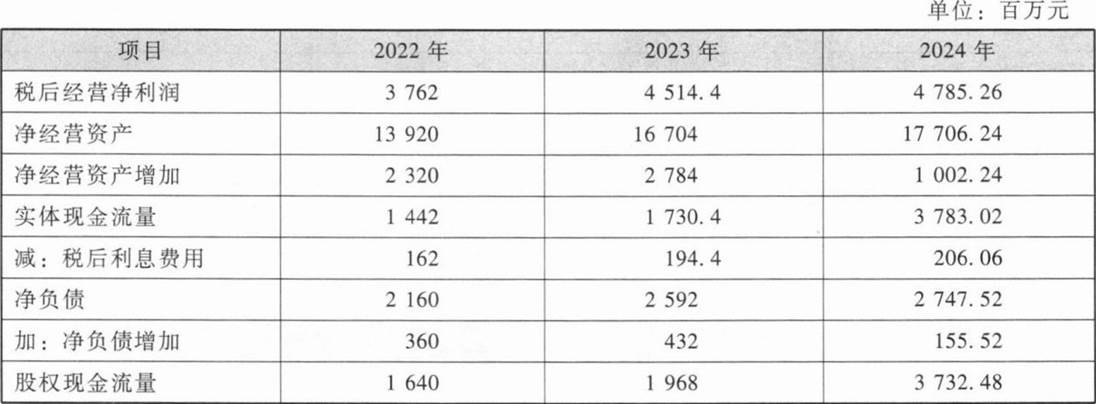 根据本题已知条件:税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持在2021年水平不变。因此,税后经营净利润、净经营资产与营业收入同比例增长,净负债、税后利息费用也同比例增长。即2022年、2023年营业收入增长20%,则税后经营净利润、净经营资产、净负债、税后利息费用增长20%,2024年营业收入增长6%,则税后经营净利润、净经营资产、净负债、税后利息费用增长6%。
2021年税前经营利润=营业收入一营业成本一税金及附加一销售费用一管理费用=20000—14000—420—1000—400=4180(百万元)
2021年税后经营净利润=税前经营利润×(1—25%)=4180×(1—25%)=3135(百万元)
2022年税后经营净利润=2021年税后经营净利润×(1+20%)=3135×(1+20%)=3762(百万元)
2023年税后经营净利润=2022年税后经营净利润×(1+20%)=3762×(1+20%)=4514.4(百万元)
2024年税后经营净利润=2023年税后经营净利润×(1+6%)=4514.4×(1+6%)=4785.26(百万元)
2021年净经营资产=11600百万元2022年净经营资产=2021年净经营资产×(1+20%)=11600×(1+20%)=13920(百万元)
2023年净经营资产=2022年净经营资产×(1+20%)=13920×(1+20%)=16704(百万元)
2024年净经营资产=2023年净经营资产×(1+6%)=16704×(1+6%)=17706.24(百万元)
2022年净经营资产增加=2022年净经营资产-2021年净经营资产=13920—11600=2320(百万元)
2023年净经营资产增加=2023年净经营资产-2022年净经营资产=16704—13920=2784(百万元)
2024年净经营资产增加=2024年净经营资产-2023年净经营资产=17706.24—16704=10002.24(百万元)
实体现金流量=税后经营净利润一净经营资产增加2022年实体现金流量=2022年税后经营净利润-2022年净经营资产增加=3762—2320=1442(百万元)
2023年实体现金流量=2023年税后经营净利润-2023年净经营资产增加=4514.4—2784=1730.4(百万元)
2024年实体现金流量=2024年税后经营净利润-2024年净经营资产增加=4785.26—1002.24=3783.02(百万元)
2021年税后利息费用=(财务费用一公允价值变动收益)×(1—25%)=(200—20)×(1—25%)=135(百万元)
2022年税后利息费用=2021年税后利息费用×(1+20%)=135×(1+20%)=162(百万元)
2023年税后利息费用=2022年税后利息费用×(1+20%)=162×(1+20%)=194.4(百万元)
2024年税后利息费用=2023年税后利息费用×(1+6%)=194.4×(1+6%)=206.06(百万元)
2021年净负债=1800百万元2022年净负债=2021年净负债×(1+20%)=1800×(1+20%)=2160(百万元)
2023年净负债=2022年净负债×(1+20%)=2160×(1+20%)=2592(百万元)
2024年净负债=2023年净负债×(1+6%)=2592×(1+6%)=2747.52(百万元)
2022年净负债增加=2022年净负债-2021年净负债=2160—1800=360(百万元)
2023年净负债增加=2023年净负债-2022年净负债=2592—2160=432(百万元)
2024年净负债增加=2024年净负债-2023年净负债=2747.52—2592=155.52(百万元)
股权现金流量=实体现金流量一税后利息费用+净负债增加2022年股权现金流量=1442—162+2160=1640(百万元)
2023年股权现金流量=1730.4—194.4+432=1968(百万元)
2024年股权现金流量=3783.02—206.06+155.52=3732.48(百万元)。
(4)以股权现金流量折现模型计算公司股权价值的折现率为普通股资本成本12%。
股权价值=1640×(P/F,12%,1)+1968×(P/F,12%,2)+3732.48/(12%-6%)×(P/F,12%,2)=1640×0.8929+1968×0.7972+62208×0.7972=52625.46(百万元)
=526.25(亿元)每股价值=526.25/5=105.25(元/股)
每股价值高于当前股票市价100(元/股),因此,甲公司股票价值被低估(或,甲公司股票价值未被高估)。
(5)市盈率模型的优点:计算数据容易取得,计算简单;价格和收益相联系,直观反映投入和产出的关系;市盈率涵盖了风险、增长率、股利支付率的影响,具有综合性。
市盈率法的局限性:用相对价值对企业估值,如果可比企业的价值被高估(或低估)了,目标企业的价值也会被高估(或低估);如果收益是0或负值,市盈率就失去了意义。
【考点总结】本题考查管理用财务报表体系及企业价值评估模型的具体应用,属于比较综合的计算题,难度适中。解题时需要注意以下要点:
(1)审题时要注意题目给出的已知条件对计算过程的影响,以及具体项目的明细划分,例如,本题中有一项公允价值变动收益,因此,税后利息费用=(财务费用一公允价值变动收益)×(1—25%)。
(2)熟练掌握管理用财务报表各个项目的计算及其相互关系,掌握同一项目的不同计算方法。
(3)灵活运用不同的价值评估模型对股权价值作出合理评估,深刻理解不同模型的优缺点和适用条件。
(1)2021年每股收益=3000/500=6(元/股)甲公司市盈率=可比公司市盈率=15/1=15
甲公司每股价值=15×6=90(元/股)
每股价值低于当前股票市价100元,因此,甲公司股票价值未被低估(或,甲公司股票价值被高估)。
(2)
根据本题已知条件:货币资金、其他应收款均为经营资产,其他应付款为经营负债。经营资产=货币资金+应收账款+预付款项+其他应收款+存货+固定资产+无形资产=7500+7500+400+900+5100+3200+1600=26200(百万元)
金融资产=交易性金融资产=600百万元经营负债=应付账款+其他应付款=13400+1200=14600(百万元)
金融负债=短期借款+长期借款=400+2000=2400(百万元)
净经营资产=经营资产-经营负债=26200—14600=11600(百万元)
净负债=金融负债-金融资产=2400—600=1800(百万元)
股东权益=净经营资产-净负债=11600—1800=9800(百万元)。
(3)
根据本题已知条件:税后经营净利率、净经营资产周转次数、净财务杠杆和净负债利息率一直维持在2021年水平不变。因此,税后经营净利润、净经营资产与营业收入同比例增长,净负债、税后利息费用也同比例增长。即2022年、2023年营业收入增长20%,则税后经营净利润、净经营资产、净负债、税后利息费用增长20%,2024年营业收入增长6%,则税后经营净利润、净经营资产、净负债、税后利息费用增长6%。2021年税前经营利润=营业收入一营业成本一税金及附加一销售费用一管理费用=20000—14000—420—1000—400=4180(百万元)
2021年税后经营净利润=税前经营利润×(1—25%)=4180×(1—25%)=3135(百万元)
2022年税后经营净利润=2021年税后经营净利润×(1+20%)=3135×(1+20%)=3762(百万元)
2023年税后经营净利润=2022年税后经营净利润×(1+20%)=3762×(1+20%)=4514.4(百万元)
2024年税后经营净利润=2023年税后经营净利润×(1+6%)=4514.4×(1+6%)=4785.26(百万元)
2021年净经营资产=11600百万元2022年净经营资产=2021年净经营资产×(1+20%)=11600×(1+20%)=13920(百万元)
2023年净经营资产=2022年净经营资产×(1+20%)=13920×(1+20%)=16704(百万元)
2024年净经营资产=2023年净经营资产×(1+6%)=16704×(1+6%)=17706.24(百万元)
2022年净经营资产增加=2022年净经营资产-2021年净经营资产=13920—11600=2320(百万元)
2023年净经营资产增加=2023年净经营资产-2022年净经营资产=16704—13920=2784(百万元)
2024年净经营资产增加=2024年净经营资产-2023年净经营资产=17706.24—16704=10002.24(百万元)
实体现金流量=税后经营净利润一净经营资产增加2022年实体现金流量=2022年税后经营净利润-2022年净经营资产增加=3762—2320=1442(百万元)
2023年实体现金流量=2023年税后经营净利润-2023年净经营资产增加=4514.4—2784=1730.4(百万元)
2024年实体现金流量=2024年税后经营净利润-2024年净经营资产增加=4785.26—1002.24=3783.02(百万元)
2021年税后利息费用=(财务费用一公允价值变动收益)×(1—25%)=(200—20)×(1—25%)=135(百万元)
2022年税后利息费用=2021年税后利息费用×(1+20%)=135×(1+20%)=162(百万元)
2023年税后利息费用=2022年税后利息费用×(1+20%)=162×(1+20%)=194.4(百万元)
2024年税后利息费用=2023年税后利息费用×(1+6%)=194.4×(1+6%)=206.06(百万元)
2021年净负债=1800百万元2022年净负债=2021年净负债×(1+20%)=1800×(1+20%)=2160(百万元)
2023年净负债=2022年净负债×(1+20%)=2160×(1+20%)=2592(百万元)
2024年净负债=2023年净负债×(1+6%)=2592×(1+6%)=2747.52(百万元)
2022年净负债增加=2022年净负债-2021年净负债=2160—1800=360(百万元)
2023年净负债增加=2023年净负债-2022年净负债=2592—2160=432(百万元)
2024年净负债增加=2024年净负债-2023年净负债=2747.52—2592=155.52(百万元)
股权现金流量=实体现金流量一税后利息费用+净负债增加2022年股权现金流量=1442—162+2160=1640(百万元)
2023年股权现金流量=1730.4—194.4+432=1968(百万元)
2024年股权现金流量=3783.02—206.06+155.52=3732.48(百万元)。
(4)以股权现金流量折现模型计算公司股权价值的折现率为普通股资本成本12%。
股权价值=1640×(P/F,12%,1)+1968×(P/F,12%,2)+3732.48/(12%-6%)×(P/F,12%,2)=1640×0.8929+1968×0.7972+62208×0.7972=52625.46(百万元)
=526.25(亿元)每股价值=526.25/5=105.25(元/股)
每股价值高于当前股票市价100(元/股),因此,甲公司股票价值被低估(或,甲公司股票价值未被高估)。
(5)市盈率模型的优点:计算数据容易取得,计算简单;价格和收益相联系,直观反映投入和产出的关系;市盈率涵盖了风险、增长率、股利支付率的影响,具有综合性。
市盈率法的局限性:用相对价值对企业估值,如果可比企业的价值被高估(或低估)了,目标企业的价值也会被高估(或低估);如果收益是0或负值,市盈率就失去了意义。
【考点总结】本题考查管理用财务报表体系及企业价值评估模型的具体应用,属于比较综合的计算题,难度适中。解题时需要注意以下要点:
(1)审题时要注意题目给出的已知条件对计算过程的影响,以及具体项目的明细划分,例如,本题中有一项公允价值变动收益,因此,税后利息费用=(财务费用一公允价值变动收益)×(1—25%)。
(2)熟练掌握管理用财务报表各个项目的计算及其相互关系,掌握同一项目的不同计算方法。
(3)灵活运用不同的价值评估模型对股权价值作出合理评估,深刻理解不同模型的优缺点和适用条件。
 乙公司货币资金均为经营活动所需,财务费用均为利息支出。