简答题
财务成本管理
题号 #6662489
(2018年)甲公司是一家制造业上市公司,生产A、B、C三种产品。最近几年,市场需求旺盛,公司正在考虑通过筹资扩大产能。2018年,公司长期债务10000万元,年利率6%;流通在外普通股1000万股,每股面值1元;无优先股。资料一:A、B、C三种产品都需要通过一台关键设备加工,该设备是公司的关键限制资源,年加工能力2500小时。假设A、B、C三种产品当年生产当年销售,年初年末无存货。预计2019年A、B、C三种产品的市场正常销量及相关资料如下: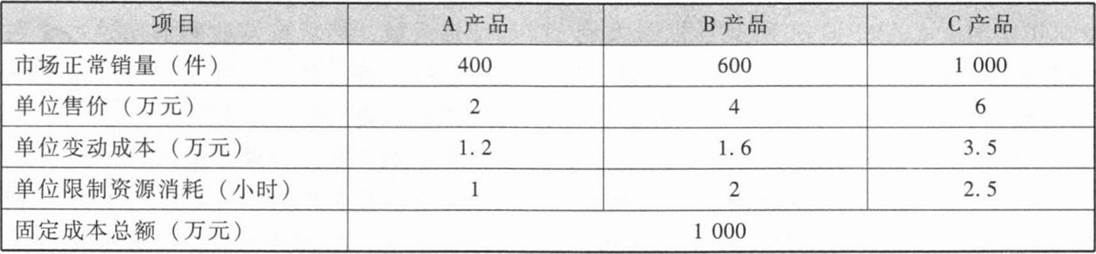 资料二:为满足市场需求,公司2019年初拟新增一台与关键限制资源相同的设备,需要筹集10000万元。该设备新增年固定成本600万元,原固定成本总额1000万元照常发生。现有两种筹资方案可供选择:
方案一:平价发行优先股筹资6000万元,面值100元,票面股息率10%;按每份市价1250元发行债券筹资4000万元,期限10年,面值1000元,票面利率9%。
方案二:平价发行优先股筹资6000万元,面值100元,票面股息率10%;按每股市价10元发行普通股筹资4000万元。
资料三:新增关键设备到位后,假设A产品尚有市场空间。如果其他条件不变,且剩余产能不能转移,公司拟花费200万元进行广告宣传,通过扩大A产品的销量实现剩余产能的充分利用。公司的企业所得税税率为25%。
要求:
(1)根据资料一,为有效利用现有的一台关键设备,计算公司A、B、C三种产品的生产安排优先顺序和产量。在该生产安排下,公司的经营杠杆和财务杠杆各是多少?
(2)根据资料二,采用每股收益无差别点法,计算两种筹资方案每股收益无差别点的息税前利润,并判断公司应选择哪一种筹资方案。在该筹资方案下,公司的经营杠杆、财务杠杆、每股收益各是多少?
(3)结合要求(1)和(2)的结果,简要说明经营杠杆、财务杠杆发生变化的主要原因。
(4)根据资料三,计算并判断公司是否应利用该剩余产能。
参考答案
暂无
答案解析
(2018年)第八章资本结构+第十六章短期经营决策。
(1)A、B、C三种产品对关键设备加工能力的总需求[400×1+600×2+1000×2.5=4100(小时)]>加工能力的总供给(2500小时),需要根据单位限制资源边际贡献进行排产,优先安排单位限制资源边际贡献最大的产品。单位限制资源边际贡献=单位边际贡献/单位限制资源消耗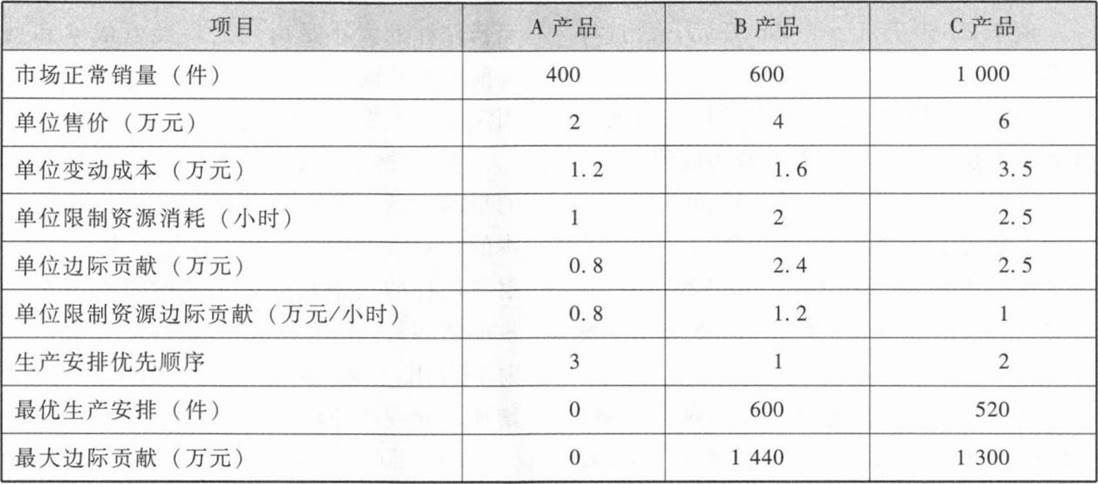 为有效利用关键设备,公司的生产安排优先顺序:首先安排生产B产品;满足B产品市场需求后,安排生产C产品;满足C产品市场需求后,安排生产A产品,直至满足A产品市场需求或充分利用关键限制资源(两者以产量较低者为准)。产量:生产A产品0件,生产B产品600件,生产C产品520件。
边际贡献=1440+1300=2740(万元)
息税前利润=2740—1000=1740(万元)
税前利润=1740—10000×6%=1140(万元)
经营杠杆系数=边际贡献/息税前利润=2740/1740=1.57
财务杠杆系数=息税前利润/(息税前利润一利息)=1740/1140=1.53
(2)新增一台与关键限制资源相同的设备,因此,年加工能力=2×2500=5000(小时)。A、B、C三种产品对关键设备加工能力的总需求[400×1+600×2+1000×2.5=4100(小时)]<加工能力的总供给[2500×2=5000(小时)],故三种产品分别按400件、600件、1000件生产。
方案一的每股收益
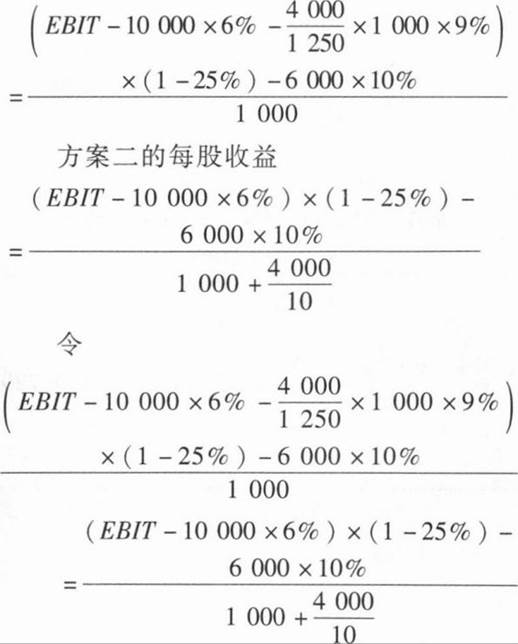
每股收益无差别点息税前利润(EBIT)=2408万元
新增设备后,边际贡献=0.8×400+2.4×600+2.5×1000=4260(万元)
息税前利润=4260一(1000+600)=2660(万元)
由于2660万元>2408万元,故选择方案一。
[或,将EBIT=2660万元代入每股收益无差别点公式中,分别求解每股收益:
方案一:每股收益=0.729元
方案二:每股收益=0.675元由于方案一每股收益(0.729元)>方案二每股收益(0.675元),故选择方案一]
在方案一下,税前利润=2660—10000×6%-4000/1250×1000×9%=1772(万元)
净利润=1772×(1—25%)=1329(万元)
经营杠杆=边际贡献/息税前利润=4260/2660=1.60财务杠杆=息税前利润/[息税前利润一利息一优先股股利/(1一所得税税率)]=
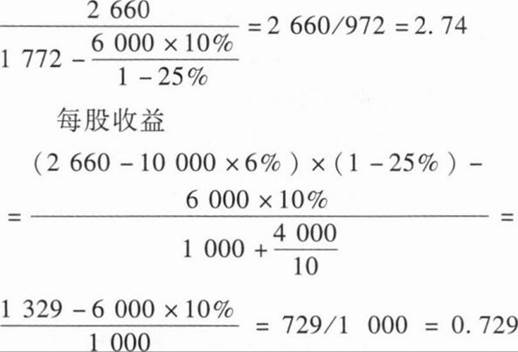 (元/股)(计算结果为0.73元/股,也正确)。
(3)固定成本是引发经营杠杆效应的根源(或,企业销售量水平与盈亏平衡点的相对位置决定了经营杠杆的大小;或,经营杠杆的大小是由固定性经营成本和息税前利润共同决定的),本题中主要是因为固定成本增加,导致经营杠杆变大。
固定性融资成本是引发财务杠杆效应的根源(或,息税前利润与固定性融资成本的相对水平决定了财务杠杆的大小;或,财务杠杆的大小是由固定性融资成本和息税前利润共同决定的),本题中主要是因为财务费用(或,利息费用、优先股股利)增加,导致财务杠杆变大。
(4)剩余产能=2500×2—4100=900(小时)△边际贡献=0.8×900—200=520(万元)
因为可增加边际贡献,故应利用该剩余产能。
【考点总结】本题考查限制资源最优利用的决策、经营杠杆系数和财务杠杆系数的衡量、资本结构决策的每股收益无差异点分析方法、剩余产能合理利用的决策,属于比较综合的计算题,难度适中。
(1)A、B、C三种产品对关键设备加工能力的总需求[400×1+600×2+1000×2.5=4100(小时)]>加工能力的总供给(2500小时),需要根据单位限制资源边际贡献进行排产,优先安排单位限制资源边际贡献最大的产品。单位限制资源边际贡献=单位边际贡献/单位限制资源消耗
为有效利用关键设备,公司的生产安排优先顺序:首先安排生产B产品;满足B产品市场需求后,安排生产C产品;满足C产品市场需求后,安排生产A产品,直至满足A产品市场需求或充分利用关键限制资源(两者以产量较低者为准)。产量:生产A产品0件,生产B产品600件,生产C产品520件。边际贡献=1440+1300=2740(万元)
息税前利润=2740—1000=1740(万元)
税前利润=1740—10000×6%=1140(万元)
经营杠杆系数=边际贡献/息税前利润=2740/1740=1.57
财务杠杆系数=息税前利润/(息税前利润一利息)=1740/1140=1.53
(2)新增一台与关键限制资源相同的设备,因此,年加工能力=2×2500=5000(小时)。A、B、C三种产品对关键设备加工能力的总需求[400×1+600×2+1000×2.5=4100(小时)]<加工能力的总供给[2500×2=5000(小时)],故三种产品分别按400件、600件、1000件生产。
方案一的每股收益
每股收益无差别点息税前利润(EBIT)=2408万元
新增设备后,边际贡献=0.8×400+2.4×600+2.5×1000=4260(万元)
息税前利润=4260一(1000+600)=2660(万元)
由于2660万元>2408万元,故选择方案一。
[或,将EBIT=2660万元代入每股收益无差别点公式中,分别求解每股收益:
方案一:每股收益=0.729元
方案二:每股收益=0.675元由于方案一每股收益(0.729元)>方案二每股收益(0.675元),故选择方案一]
在方案一下,税前利润=2660—10000×6%-4000/1250×1000×9%=1772(万元)
净利润=1772×(1—25%)=1329(万元)
经营杠杆=边际贡献/息税前利润=4260/2660=1.60财务杠杆=息税前利润/[息税前利润一利息一优先股股利/(1一所得税税率)]=
(元/股)(计算结果为0.73元/股,也正确)。(3)固定成本是引发经营杠杆效应的根源(或,企业销售量水平与盈亏平衡点的相对位置决定了经营杠杆的大小;或,经营杠杆的大小是由固定性经营成本和息税前利润共同决定的),本题中主要是因为固定成本增加,导致经营杠杆变大。
固定性融资成本是引发财务杠杆效应的根源(或,息税前利润与固定性融资成本的相对水平决定了财务杠杆的大小;或,财务杠杆的大小是由固定性融资成本和息税前利润共同决定的),本题中主要是因为财务费用(或,利息费用、优先股股利)增加,导致财务杠杆变大。
(4)剩余产能=2500×2—4100=900(小时)△边际贡献=0.8×900—200=520(万元)
因为可增加边际贡献,故应利用该剩余产能。
【考点总结】本题考查限制资源最优利用的决策、经营杠杆系数和财务杠杆系数的衡量、资本结构决策的每股收益无差异点分析方法、剩余产能合理利用的决策,属于比较综合的计算题,难度适中。
你可能感兴趣的试题
A.制造成本包括直接材料成本、直接人工成本和制造费用三项
B.直接成本是与成本对象直接相关的成本,间接成本是与成本对象非相关的成本
C.采用变动成本法计算产品成本时,产品成本与制造成本内容不一致
D.完全成本法下非制造成本包括销售费用、管理费用和财务费用
A.供电车间分配给供热车间的成本费用为5万元
B.供热车间分配给供电车间的成本费用为2万元
C.供电车间对外分配的成本费用为151万元
D.供热车间对外分配的成本费用为121万元