简答题
审计
题号 #6664065
Y股份有限公司系公开发行A股的上市公司,主要经营计算机硬件的开发、集成与销售。ABC会计师事务所指派×注册会计师对Y股份有限公司(以下简称“Y公司”)2020年度财务报表进行审计,出具了无保留意见审计报告。×注册会计师于2022年初对Y公司2021年度财务报表进行审计时初步了解到,Y公司2021年度的经营形势、管理层及组织架构与2020年度比较未发生重大变化,且未发生重大重组行为,相关资料如下:
资料一:Y公司2021年度利润表和2020年度利润表如下: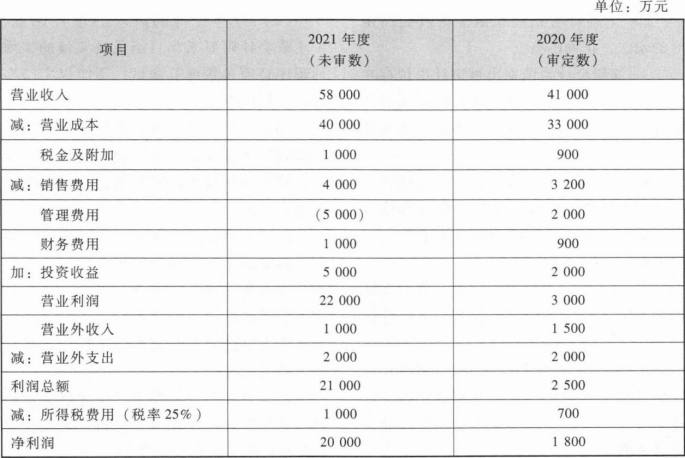
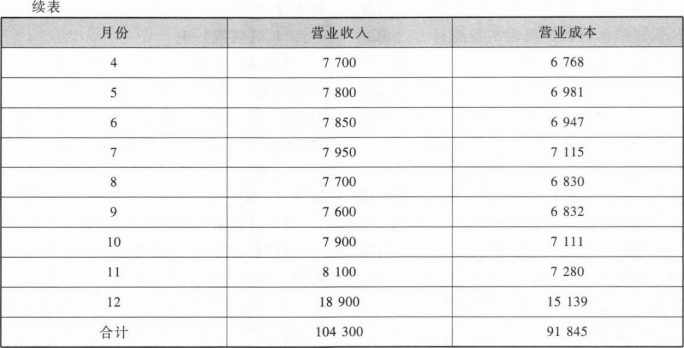
资料二:Y公司2021年度1~12月份未审营业收入、营业成本列示如下: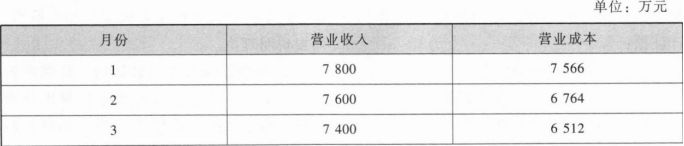
要求:
(1)为确定重点审计领域,注册会计师拟实施分析程序。请分析资料一,指出利润表中的重点审计领域,并简要说明理由。
(2)为确定重点审计领域,注册会计师拟实施分析程序。请分析资料二,指出营业收入和营业成本的重点审计领域,并简要说明理由。
参考答案
暂无
答案解析
(1)分析
资料一:利润表的重点审计领域:营业收入、营业成本、管理费用、投资收益、所得税费用。
理由:Y公司2021年度的经营形势、管理层及组织架构与2020年度比较未发生重大变化,且未发生重大重组行为,利润表项目波动异常。
营业收入(58000—41000)/41000=41%,增长41%;
营业成本(40000—33000)/33000=21%,增长21%;
管理费用(—5000—2000)/2000=-350%,下降350%;
投资收益(5000—2000)/2000=150%,增长了150%;
所得税费用(21000×25%=5250)即使有纳税调整项目的出现,利润表所得税也不可能少至1000万元。所得税费用占利润总额比例与25%的所得税税率差异较大。
(2)分析资料二:营业收入和营业成本的重点审计领域:1月份、12月份。理由:
注册会计师实施分析程序,计算2021年度重要产品的毛利率,分析比较各月产品毛利率变化情况,注意收入与成本是否配比。计算、比较发现,1月份、12月份营业收入和营业成本波动异常。
1月份毛利率=(7800—7566)/7800=3%
12月份毛利率=(18900—15139)/18900=20%
全年平均毛利率=(104300—91845)/104300=12%
从绝对值来看:12月份营业收入和营业成本金额上亿元,而年内1~11月份营业收入和营业成本金额均在千万元以内,12月份增长幅度过高,异常。
从相对值来看:1月份毛利率3%低于全年平均毛利率12%;12月份毛利率20%高于全年平均毛利率12%。
注册会计师应追查重大波动和异常情况的原因。
【解析】注册会计师通过分析不同财务数据之间以及财务数据与非财务数据之间的内在关系,对财务信息作出评价。分析程序还包括在必要时对识别出的、与其他信息不一致或与预期值差异重大的波动或关系进行调查。
关键的账户余额、趋势和财务比率关系等方面对其形成一个合理的预期,并与被审计单位记录的金额、依据记录金额计算的比率或趋势相比较。
资料一:利润表的重点审计领域:营业收入、营业成本、管理费用、投资收益、所得税费用。
理由:Y公司2021年度的经营形势、管理层及组织架构与2020年度比较未发生重大变化,且未发生重大重组行为,利润表项目波动异常。
营业收入(58000—41000)/41000=41%,增长41%;
营业成本(40000—33000)/33000=21%,增长21%;
管理费用(—5000—2000)/2000=-350%,下降350%;
投资收益(5000—2000)/2000=150%,增长了150%;
所得税费用(21000×25%=5250)即使有纳税调整项目的出现,利润表所得税也不可能少至1000万元。所得税费用占利润总额比例与25%的所得税税率差异较大。
(2)分析资料二:营业收入和营业成本的重点审计领域:1月份、12月份。理由:
注册会计师实施分析程序,计算2021年度重要产品的毛利率,分析比较各月产品毛利率变化情况,注意收入与成本是否配比。计算、比较发现,1月份、12月份营业收入和营业成本波动异常。
1月份毛利率=(7800—7566)/7800=3%
12月份毛利率=(18900—15139)/18900=20%
全年平均毛利率=(104300—91845)/104300=12%
从绝对值来看:12月份营业收入和营业成本金额上亿元,而年内1~11月份营业收入和营业成本金额均在千万元以内,12月份增长幅度过高,异常。
从相对值来看:1月份毛利率3%低于全年平均毛利率12%;12月份毛利率20%高于全年平均毛利率12%。
注册会计师应追查重大波动和异常情况的原因。
【解析】注册会计师通过分析不同财务数据之间以及财务数据与非财务数据之间的内在关系,对财务信息作出评价。分析程序还包括在必要时对识别出的、与其他信息不一致或与预期值差异重大的波动或关系进行调查。
关键的账户余额、趋势和财务比率关系等方面对其形成一个合理的预期,并与被审计单位记录的金额、依据记录金额计算的比率或趋势相比较。
你可能感兴趣的试题
A.信赖过度风险属于非抽样风险
B.信赖过度风险影响审计效率
C.信赖过度风险与控制测试和细节测试均相关
D.注册会计师可以通过扩大样本规模降低信赖过度风险
A.增加样本量可以降低抽样风险
B.注册会计师更应关注信赖过度风险和误拒风险
C.注册会计师未能恰当地定义总体、抽样单元和偏差,导致抽样风险
D.项目组提供更多的督导,保持职业谨慎,严格遵守审计准则,将降低抽样风险