简答题 审计
题号 #6664321

A注册会计师是X公司2020年度财务报表审计业务的项目合伙人。在审计过程中,需要实施函证程序,以获取充分、适当的审计证据。具体审计计划的相关内容摘录如下:
(1)拟通过实施函证程序,获取充分、适当的审计证据,以证实应收账款的存在认定、营业收入的发生认定和营业成本的准确性认定。
(2)函证截止日为2020年12月15日。项目组拟在此日期前向X公司的客户发出询证函,要求客户在发现与X公司年末应收账款余额不一致的情况下及时回函说明。
(3)如果部分债务人直接向X公司回函,只要X公司在没有拆封的情况下直接转交项目组,就不必要求债务人直接向会计师事务所回函。
(4)为提高不可预见性以应对关联方交易的特别风险,在向关联方函证时,直接以会计师事务所的名义寄发积极式询证函。
(5)甲客户回函不承认截至2020年12月31日累积欠X公司100万元贷款的记载但承认2020年10月15日已收到X公司的80吨Y产品,信中附有包括“3个月内可以无条件退货”的补充销售协议。因X公司已于2021年3月10日收到货款,A注册会计师认为该笔应收账款不存在错报。
(6)寄发给欠款金额最大的乙公司的积极式询证函直到审计报告日没有收到复函,拟按审计范围受限对财务报表发表保留意见。
要求:请逐一分析上述每种情况,指出注册会计师执行函证程序是否存在不当之处。如认为存在不当,请简要说明理由,并提出改进建议。

进入在线模考

参考答案

暂无

答案解析

情况(1)存在不当。函证程序可以证实应收账款的存在认定与营业收入的发生认定,但不足以证实营业成本的准确性认定。
情况(2)存在不当。12月15日之前寄发的询证函无法提供X公司12月31日的应收余额,导致客户无法核对,失去了将截止日提前的意义。
情况(3)存在不当。即使X公司没有拆封且直接转交给会计师事务所,也不符合审计准则的规定。A注册会计师不能同意债务人将询证函直接寄给X公司。
情况(4)存在不当。以会计师事务所名义实施函证不符合审计准则。按规定,会计师事务所应以被审计单位的名义向客户寄发询证函。
情况(5)存在不当。X公司于2020年末在退货期届满之前确认营业收入,不符合会计制度规定,应要求X公司相应调整财务报表。
情况(6)存在不当。在无法收到复函的情况下,应当考虑实施函证替代程序,在此之前不能确定审计意见。
你可能感兴趣的试题

3 上市公司甲公司是ABC会计师事务所的常年审计客户,主要从事药品的研发、生产和销售。A注册会计师负责审计甲公司2020年度财务报表,确定财务报表整体的重要性为300万元,明显微小错报的临界值为15万元。
资料一:A注册会计师在审计工作底稿中记录了所了解的甲公司情况及其环境,部分内容摘录如下:
(1)2020年,甲公司产品a针剂被调整出国家医保目录,导致销量大幅下降。
(2)2020年,甲公司生产了每盒售价22元的b胶囊1200万盒,该产品2019年末和2020年末的库存数量分别为100万盒和50万盒。
(3)2020年,甲公司开始研发C针剂,自该研发项目通过内部立项审批起,将相关研发支出资本化。
(4)甲公司自2019年起销售d片剂并在各大媒体发布广告。2020年,主管部门因该广告涉嫌夸大疗效对甲公司立案调查,并于2021年1月初对甲公司处以罚款500万元。
(5)2020年12月,甲公司召回了2020年11月销售的某批次存在安全隐患的e粉剂,因处理及时,该批次产品尚未被使用。
(6)2021年1月初,甲公司公开发行公司债券15亿元,仅获得5000万元认购,由于募集资金不足,甲公司于2021年3月1日到期的短期融资券将极可能出现违约。
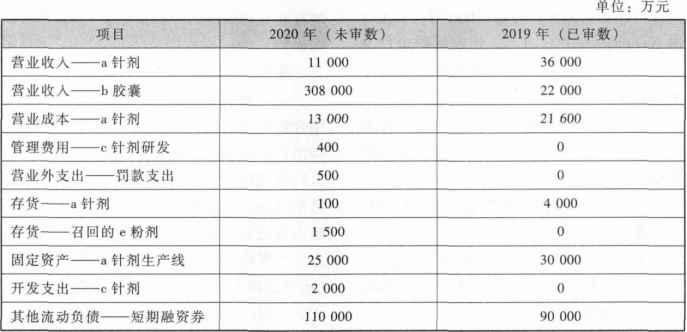
资料二:A注册会计师在审计工作底稿中记录了甲公司的财务数据,部分内容摘录如下:资料三:A注册会计师在审计工作底稿中记录了审计计划,部分内容摘录如下:
(1)2020年,甲公司变更了固定资产折旧年限,因预期与会计估计变更相关的内部控制运行有效,A注册会计师认为该事项不会导致特别风险,拟采用综合性方案。
(2)因2019年度财务报表审计时实施的会计分录测试未发现错报,A注册会计师拟将会计分录测试总体确定为甲公司于2020年末作出的会计分录和其他调整。
(3)A注册会计师确定对广告费交付审批控制的测试样本量为60个,拟在期中审计时测试从2020年4~9月交易中选取的40个样本,期末审计时测试从2020年10~12月交易中选取的20个样本。
(4)A注册会计师评估认为运输费不存在特别风险,考虑到运输费与销售存在较为稳定的预期关系,拟对其实施实质性分析程序,不再实施细节测试。
资料四:A注册会计师在审计工作底稿中记录了针对市场推广费实施的进一步审计程序,部分内容摘录如下:
(1)甲公司会计每月将服务商对账单与应付市场推广费明细账进行核对,并对差异进行调查处理,由财务经理复核。A注册会计师选取2020年12月的核对记录,询问了核对过程,检查了核对情况、差异调查处理情况以及财务经理签字,认为该控制运行有效。
(2)甲公司2020年度发生市场推广费2亿元。A注册会计师选取单笔金额100万元以上,合计1亿元的市场推广费实施了细节测试,发现错报250万元,采用比率法推断市场推广费的总体错报为500万元。
(3)A注册会计师对期末应付市场推广费余额实施了函证程序,有两份回函显示余额不符。经调查,系甲公司会计记账串户所致。因相关服务商为非关联方,A注册会计师将该不符事项认定为错报。
(4)乙公司于2020年3月设立,主要从事市场推广服务。2020年度,甲公司向乙公司购买市场推广服务5000万元。A注册会计师检查了合同,采购审批记录以及支付单据,并就推广费用向乙公司实施了函证程序,结果满意。
资料五:A注册会计师的审计工作底稿中记录了重大事项的处理情况,部分内容摘录如下:
(1)甲公司将2020年发生的生产设备日常修理费1000万元计人制造费用,导致年末存货余额及2020年度利润高估10万元,A注册会计师认为该项错报影响较小,未要求管理层作出更正。
(2)A注册会计师发现某业务员虚报业务费10万元,向甲公司管理层进行了通报。管理层追回了已支付的报销款,按内部规定对该业务员进行处罚,并作了相应的会计处理。A注册会计师对甲公司的处理实施了相关审计程序,结果满意。
(3)因甲公司2020年发生召回事件,A注册会计师认为甲公司对产品质量的控制存在重大缺陷,与治理层进行了书面沟通。
要求:
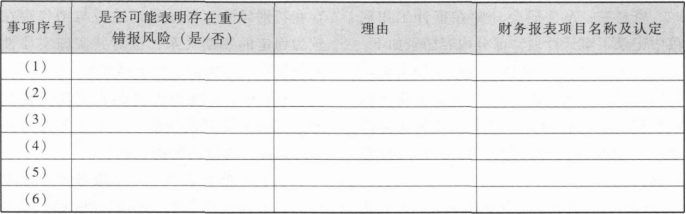
(1)针对资料一事项(1)~(6),结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,如果认为该风险为认定层次重大错报风险,说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。请将答案直接填入下方表格内。
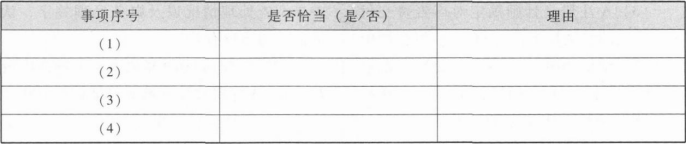
(2)针对资料三事项(1)~(4),假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。请将答案直接填入下方表格内。
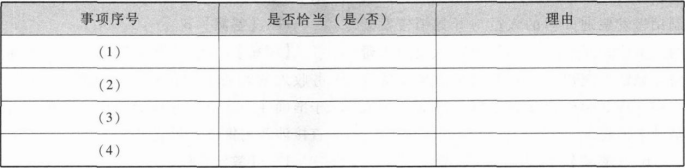
(3)针对资料四事项(1)~(4),假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。请将答案直接填入下方表格内。
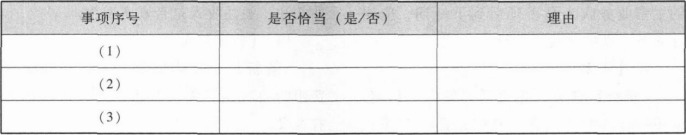
(4)针对资料五事项(1)~(3),假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。请将答案直接填入下方表格内。


找试题 · 找答案 · 找资料 在线模考