简答题
会计
题号 #6665415
甲公司是一家工程机械设备生产商,与乙公司(建筑施工企业)签订了一份租赁合同,向乙公司出租所生产的工程机械设备。该租赁合同主要条款如下:
(1)租赁资产:B工程机械设备。
(2)租赁期:2×22年1月1日至2×24年12月31日,共3年。
(3)租金支付:自2×22年起每年年末支付年租金400万元。
(4)租赁合同规定的利率:5%(年利率),与市场利率相同。
(5)该设备(库存商品)于2×22年1月1日的账面价值为850万元,公允价值为1100万元。
(6)甲公司取得该租赁发生的相关成本费用(中介费)为3万元。
(7)该设备于2×22年1月1日交付乙公司,预计使用寿命为4年,无残值;租赁期届满时,乙公司可以10万元购买该设备,预计租赁到期日该设备的公允价值为120万元,乙公司已全额提供担保;租赁期内该设备的保险、维修等费用均由乙公司自行承担。
(8)假设不考虑其他因素和各项税费影响。
要求:对甲公司将存货租赁业务进行会计处理。
参考答案
暂无
答案解析
(1)甲公司2×22年的会计处理。①2×22年1月1日:
a.对租赁进行分类:租赁期满乙公司可以远低于租赁到期日租赁资产公允价值的金额购买租赁资产,甲公司认为其可以合理确定乙公司将行使购买选择权,综合考虑其他因素,与该项资产所有权有关的几乎所有风险和报酬已实质转移给乙公司。因此,甲公司将该租赁认定为融资租赁。
b.计算租赁期开始日租赁收款额现值,确定收入金额。租赁收款额=租金(400×3)+购买价格10=1200+10=1210(万元)。
租赁收款额按市场利率折现的现值=400÷(1+5%)+400÷(1+5%)2+400÷(1+5%)3+10÷(1+5%)3=380.95+362.81+345.54+8.64=1097.94(万元)。
按照租赁资产公允价值1100万元与租赁收款额按市场利率折现的现值1097.94万元两者孰低的原则,确认收入为1097.94万元。
c.计算租赁资产账面价值扣除未担保余值的现值后的余额,确定销售成本金额。
销售成本=存货账面价值850一未担保余值的现值0=850—0=850(万元)。
d.2×22年1月1日租赁期开始日会计分录:
借:应收融资租赁款——租赁收款额1210
贷:营业收入1097.94
应收融资租赁款——未实现融资收益112.06
借:营业成本850
贷:库存商品850
借:销售费用3
贷:银行存款3
②2×22年12月31日:收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认2×22年利息收入:
由于甲公司在确定营业收入和租赁投资净额(即应收融资租赁款现值)时,是基于租赁收款额按市场利率折现的现值,因此,甲公司无须重新计算租赁内含利率。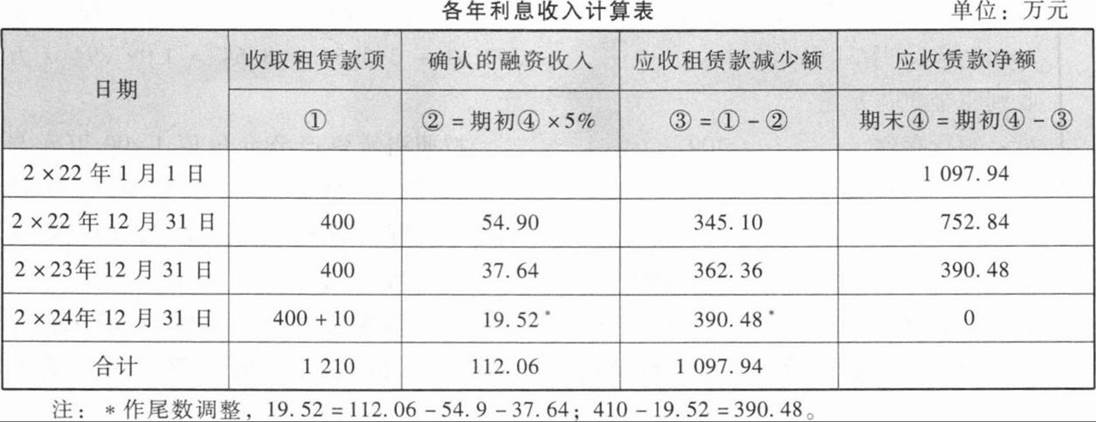
借:应收融资租赁款——未实现融资收益54.90
贷:租赁收入54.90
(2)甲公司2×23年的会计处理。
2×23年12月31日:
收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认利息收入:
借:应收融资租赁款——未实现融资收益37.64
贷:租赁收入37.64
(3)甲公司2×24年的会计处理。
2×24年12月31日:
收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认利息收入:
借:应收融资租赁款——未实现融资收益19.52
贷:租赁收入19.52
收到购买设备款:
借:银行存款10
贷:应收融资租赁款——租赁收款额10
注:生产商将生产的库存商品出租形成融资租赁,本质上是分期收款销售。在交付商品时控制权转移,确认商品销售收入;赊销时间长、金额大,具有融资性质,确认利息收入(租金收入)。
a.对租赁进行分类:租赁期满乙公司可以远低于租赁到期日租赁资产公允价值的金额购买租赁资产,甲公司认为其可以合理确定乙公司将行使购买选择权,综合考虑其他因素,与该项资产所有权有关的几乎所有风险和报酬已实质转移给乙公司。因此,甲公司将该租赁认定为融资租赁。
b.计算租赁期开始日租赁收款额现值,确定收入金额。租赁收款额=租金(400×3)+购买价格10=1200+10=1210(万元)。
租赁收款额按市场利率折现的现值=400÷(1+5%)+400÷(1+5%)2+400÷(1+5%)3+10÷(1+5%)3=380.95+362.81+345.54+8.64=1097.94(万元)。
按照租赁资产公允价值1100万元与租赁收款额按市场利率折现的现值1097.94万元两者孰低的原则,确认收入为1097.94万元。
c.计算租赁资产账面价值扣除未担保余值的现值后的余额,确定销售成本金额。
销售成本=存货账面价值850一未担保余值的现值0=850—0=850(万元)。
d.2×22年1月1日租赁期开始日会计分录:
借:应收融资租赁款——租赁收款额1210
贷:营业收入1097.94
应收融资租赁款——未实现融资收益112.06
借:营业成本850
贷:库存商品850
借:销售费用3
贷:银行存款3
②2×22年12月31日:收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认2×22年利息收入:
由于甲公司在确定营业收入和租赁投资净额(即应收融资租赁款现值)时,是基于租赁收款额按市场利率折现的现值,因此,甲公司无须重新计算租赁内含利率。
借:应收融资租赁款——未实现融资收益54.90
贷:租赁收入54.90
(2)甲公司2×23年的会计处理。
2×23年12月31日:
收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认利息收入:
借:应收融资租赁款——未实现融资收益37.64
贷:租赁收入37.64
(3)甲公司2×24年的会计处理。
2×24年12月31日:
收取租金:
借:银行存款400
贷:应收融资租赁款——租赁收款额400
确认利息收入:
借:应收融资租赁款——未实现融资收益19.52
贷:租赁收入19.52
收到购买设备款:
借:银行存款10
贷:应收融资租赁款——租赁收款额10
注:生产商将生产的库存商品出租形成融资租赁,本质上是分期收款销售。在交付商品时控制权转移,确认商品销售收入;赊销时间长、金额大,具有融资性质,确认利息收入(租金收入)。
你可能感兴趣的试题
A.企业主要通过出售而非持续使用一项非流动资产或处置组收回其账面价值的,应当将其划分为持有待售类别
B.企业专为转售而取得的非流动资产或处置组,在取得日满足“预计出售将在一年内完成”的规定条件,且短期(通常为3个月)内很可能满足持有待售类别的其他划分条件的,企业应当在取得日将其划分为持有待售类别
C.企业应当将拟结束使用而非出售的非流动资产或处置组划分为持有待售类别
D.企业因出售对子公司的投资等原因导致其丧失对子公司控制权的,无论出售后企业是否保留部分权益性投资,应当在拟出售的对子公司投资满足持有待售类别划分条件时,在母公司个别财务报表中将对子公司投资整体划分为持有待售类别,在合并财务报表中将子公司所有资产和负债划分为持有待售类别
A.315
B.320.
C.345
D.350
A.企业将固定资产首次划分为持有待售类别前,应按固定资产准则计量固定资产的账面价值
B.划分为持有待售类别时,如果固定资产账面价值高于公允价值减去出售费用后的净额的,应当将账面价值减记至公允价值减去出售费用后的净额,减记的金额确认为资产减值损失,计入当期损益,同时计提持有待售资产减值准备
C.划分为持有待售类别后,企业在资产负债表日重新计量持有待售的非流动资产时,其账面价值高于公允价值减去出售费用后的净额的,应当将账面价值减记至公允价值减去出售费用后的净额,减记的金额确认为资产减值损失,计入当期损益,同时计提持有待售资产减值准备
D.持有待售固定资产应计提折旧