简答题
税法
题号 #6701005
(2018年)甲公司为一家注册在香港的公司,甲公司通过其在开曼群岛设立的特殊目的公司SPV公司,在中国境内设立了一家外商投资企业乙公司。SPV公司是一家空壳公司,自成立以来不从事任何实质业务,没有配备资产和人员,也没有取得经营性收入。甲公司及其子公司相关股权架构示意如下,持股比例均为100%。
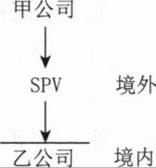
乙公司于2022年发生了如下业务:
(1)5月5日,通过SPV公司向甲公司分配股息1000万元。
(2)7月15日,向甲公司支付商标使用费1000万元,咨询费800万元,7月30日向甲公司支付设计费5万元。
(3)12月20日,甲公司将SPV公司的全部股权转让给另一中国居民企业丙公司。
(其他相关资料:1美元=6.34元人民币。)
要求:根据资料回答下列问题。
(1)计算乙公司向SPV公司分配股息时应代扣代缴的企业所得税。
(2)计算乙公司向甲公司支付商标使用费,咨询费,设计费应代扣代缴的增值税。
(3)计算乙公司向甲公司支付商标使用费应代扣代缴的企业所得税。
(4)指出乙公司上述对外支付的款项中,需要办理税务备案手续的项目有哪些?并说明理由。
(5)判断甲公司转让SPV公司的股权是否需要在中国缴纳企业所得税?并说明理由。
参考答案
暂无
答案解析
(1)应代扣代缴的企业所得税=1000×10%=100(万元)。
(2)应代扣代缴增值税=(1000+800+5)÷(1+6%)×6%=102.17(万元)。
(3)应代扣代缴企业所得税=1000÷(1+6%)×10%=94.34(万元)。
(4)需要备案的项目有:分配股息、支付商标使用费、咨询费。
理由:境内机构和个人向境外单笔支付等值5万美元以上(不含等值5万美元)的外汇资金,除无须进行税务备案的情形外。均应向所在地主管税务机关进行税务备案。
单笔支付限额=5×6.34=31.7(万元)。
分配股息、支付商标使用费和咨询费均超过单笔支付限额,所以应该履行税务备案手续。
【思路点拨】对外付汇需要进行税务备案的情形:
情形1:境外机构或个人从境内获得的包括运输、旅游、通信、建筑安装及劳务承包、保险服务、金融服务、计算机和信息服务、专有权利使用和特许、体育文化和娱乐服务、其他商业服务、政府服务等服务贸易收入。
情形2:境外个人在境内的工作报酬,境外机构或个人从境内获得的股息、红利、利润、直接债务利息、担保费以及非资本转移的捐赠、赔偿、税收、偶然性所得等收益和经常转移收入。
情形3:境外机构或个人从境内获得的融资租赁租金、不动产的转让收入、股权转让所得以及外国投资者其他合法所得。
(5)需要在中国缴纳企业所得税。
理由:非居民企业通过实施不具有合理商业目的的安排,间接转让中国居民企业股权,规避企业所得税纳税义务的,应重新定性该间接转让交易,确认为直接转让中国居民企业股权。
(2)应代扣代缴增值税=(1000+800+5)÷(1+6%)×6%=102.17(万元)。
(3)应代扣代缴企业所得税=1000÷(1+6%)×10%=94.34(万元)。
(4)需要备案的项目有:分配股息、支付商标使用费、咨询费。
理由:境内机构和个人向境外单笔支付等值5万美元以上(不含等值5万美元)的外汇资金,除无须进行税务备案的情形外。均应向所在地主管税务机关进行税务备案。
单笔支付限额=5×6.34=31.7(万元)。
分配股息、支付商标使用费和咨询费均超过单笔支付限额,所以应该履行税务备案手续。
【思路点拨】对外付汇需要进行税务备案的情形:
情形1:境外机构或个人从境内获得的包括运输、旅游、通信、建筑安装及劳务承包、保险服务、金融服务、计算机和信息服务、专有权利使用和特许、体育文化和娱乐服务、其他商业服务、政府服务等服务贸易收入。
情形2:境外个人在境内的工作报酬,境外机构或个人从境内获得的股息、红利、利润、直接债务利息、担保费以及非资本转移的捐赠、赔偿、税收、偶然性所得等收益和经常转移收入。
情形3:境外机构或个人从境内获得的融资租赁租金、不动产的转让收入、股权转让所得以及外国投资者其他合法所得。
(5)需要在中国缴纳企业所得税。
理由:非居民企业通过实施不具有合理商业目的的安排,间接转让中国居民企业股权,规避企业所得税纳税义务的,应重新定性该间接转让交易,确认为直接转让中国居民企业股权。
你可能感兴趣的试题
A.因住所、经营地点变动.涉及变更税务登记机关
A.因住所、经营地点变动.涉及变更税务登记机关
B.改变法人代表
B.改变法人代表
C.增设或撤销分支机构
C.增设或撤销分支机构
D.改变名称
D.改变名称