单选题
财务成本管理
题号 #6706325
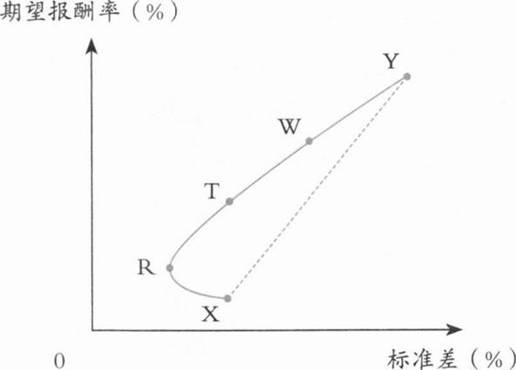
甲公司拟投资于两种证券X和Y,两种证券期望报酬率的相关系数为0.3,根据投资X和Y的不同资金比例测算,投资组合期望报酬率与标准差的关系如下图所示,甲公司投资组合的有效组合是( )。
参考答案
C
答案解析
本题考查投资组合的风险与报酬。XRY曲线为投资机会集曲线,XR曲线为投资无效集,X点为最低期望报酬率组合点,Y点为最高期望报酬率组合点,R点为最小方差组合点,RY曲线为投资有效集曲线(即从最小方差组合点到最高期望报酬率组合点的那段曲线),选项C正确。
你可能感兴趣的试题
A.曲线上的点均为有效组合
B.曲线上报酬率最低点是最小方差组合点
C.两种证券报酬率的相关系数越大,曲线弯曲程度越小
D.两种证券报酬率的标准差越接近,曲线弯曲程度越小
A.证券投资组合能消除大部分系统风险
B.证券投资组合的总规模越大,承担的风险越大
C.最小方差组合是所有组合中风险最小的组合,所以报酬最大
D.一般情况下,随着更多的证券加入到投资组合中,整体风险降低的速度会越来越慢
A.组合的期望报酬率等于12%
B.组合的标准差小于14.4%
C.组合的贝塔系数等于1.15
D.组合的机会集与有效集重合