多选题 财务成本管理
题号 #6706403

对于两个期限不同的互斥投资项目,可采用共同年限法或等额年金法进行项目决策。
下列关于两种方法共同缺点的说法中,正确的有(  )。

进入在线模考

参考答案

A,B,C

答案解析

广斯尔解析-bABE本题考查投资项目的评价方法。共同年限法和等额年金法存在的共同缺点有:
(1)有的领域技术进步快,目前就可以预期升级换代不可避免,不可能原样复制;
(2)如果通货膨胀比较严重,必须考虑重置成本的上升,这是一个非常具有挑战性的任务,对此两种方法都没有考虑;
(3)从长期来看,竞争会使项目净利润下降,甚至被淘汰,对此分析时没有考虑,选项ABC正确。共同年限法假设投资项目可以在终止时进行重置,等额年金法假设投资项目可以无限重置,两者都考虑了项目重置,选项D错误。
你可能感兴趣的试题

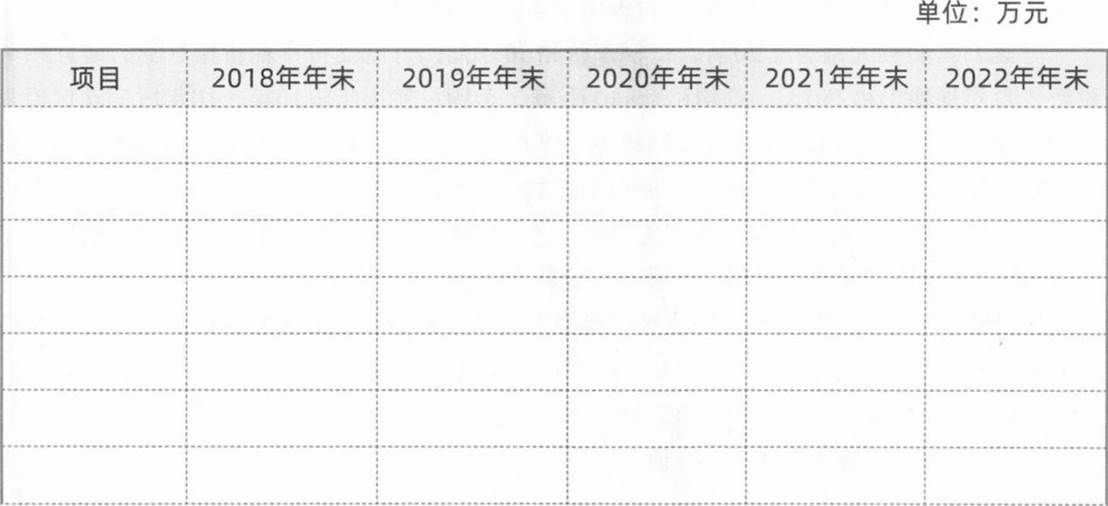
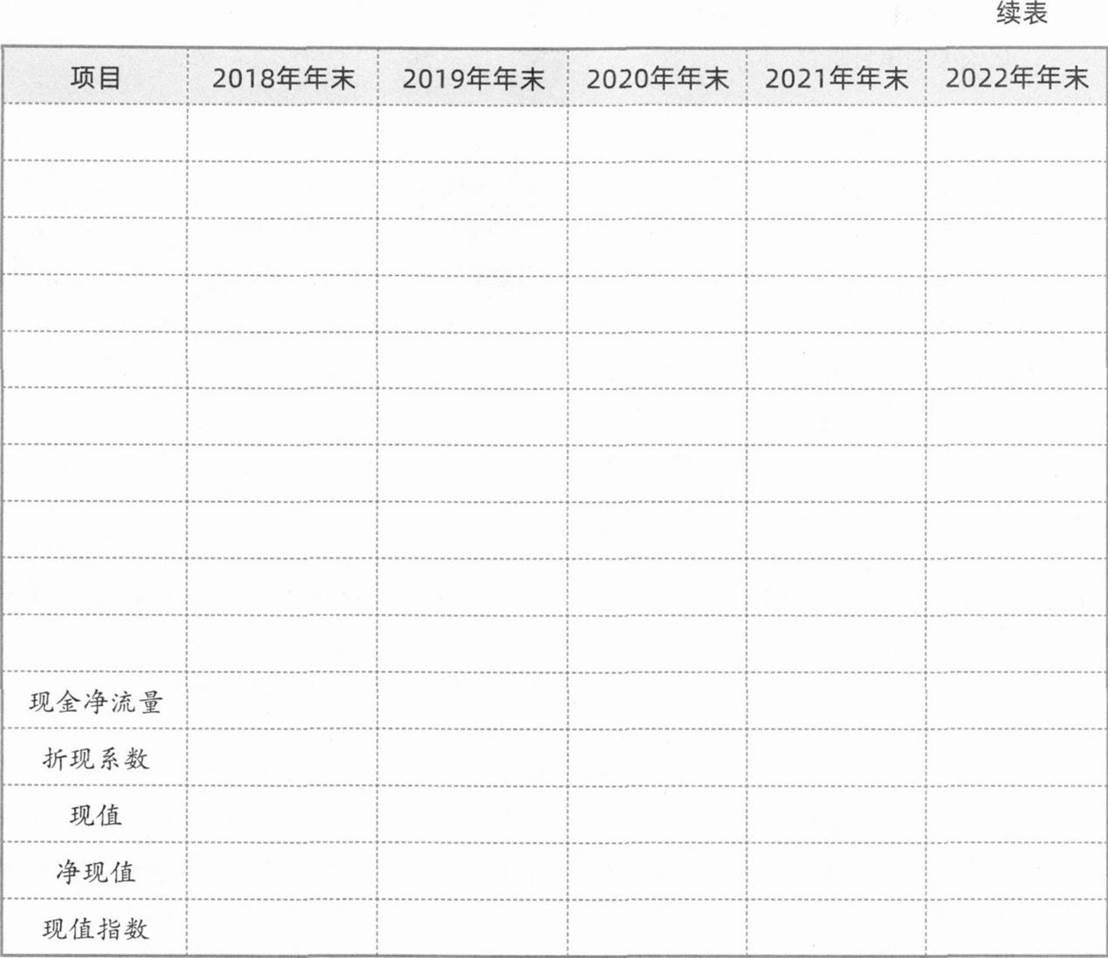
1 甲公司是一家传统制造业上市公司,只生产A产品。2018年年末公司准备新上一条生产线,经营周期4年,正在进行项目的可行性研究。相关资料如下:
(1)预计A产品每年销售1000万只,单位售价60元,单位变动制造成本40元,每年付现固定制造费用2000万元,付现销售和管理费用800万元。
(2)项目需要一栋厂房、一套设备和一项专利技术。目前公司有一栋厂房正好适合新项目使用。该厂房正在对外出租,每年年末收取租金100万元。2018年年末租期到期,可续租也可收回自用。设备购置成本10000万元,无须安装,于2018年年末一次性支付,4年后变现价值1600万元。税法规定,设备采用直线法计提折旧,折旧年限5年,折旧期满后无残值。专利技术使用费8000万元,于2018年年末一次性支付,期限4年。税法规定,专利技术使用费可按合同约定使用年限平均摊销,所得税前扣除。
(3)项目需增加营运资本200万元,于2019年年初投入,项目结束时收回。
(4)项目投资的必要报酬率12%,公司的企业所得税税率25%,假设项目每年销售收入
和付现费用均发生在各年年末。
要求:
(1)该项目2018~2022年年末的相关现金净流量、净现值和现值指数(计算过程和结果填入下方表格中)。


(2)根据净现值和现值指数,判断该项目是否可行,并简要说明理由。
(3)简要回答净现值和现值指数之间的相同点和不同点。
2 甲汽车租赁公司拟购置一批新车用于出租,现有两种投资方案,相关信息如下:
方案一:购买中档轿车100辆,每辆车价格10万元,另需支付车辆价格10%的购置相关税费,每年平均出租300天,日均租金150元/辆,车辆预计使用年限8年,8年后变现价值为0,前5年每年维护费2000元/辆,后3年每年维护费3000元/辆,车辆使用期间每年保险费3500元/辆,其他税费500元/辆,每年增加付现固定运营成本20.5万元。
方案二:购买大型客车20辆,每辆车价格50万元,另需支付车辆价格10%的购置相关税费,每年平均出租250天,日均租金840元/辆,车辆可使用年限10年,10年后变现价值为0,前6年每年维护费5000元/辆,后4年每年维护费10000元/辆,车辆使用期间每年保险费30000元/辆,其他税费5000元/辆,每年增加付现固定运营成本10万元。
根据税法相关规定,车辆购置相关税费计入车辆原值,采用直线计提折旧,无残值。
等风险投资必要报酬率12%,企业所得税税率25%。
假设购车相关支出发生在年初,每年现金流入、现金流出均发生在年末。
要求:
(1)分别估计两个方案的现金流量。
(2)分别计算两个方案的净现值。
(3)分别计算两个方案净现值的等额年金。
(4)假设两个方案都可以无限重置,且是互斥项目,用等额年金法判断甲公司应采用哪个投资方案。
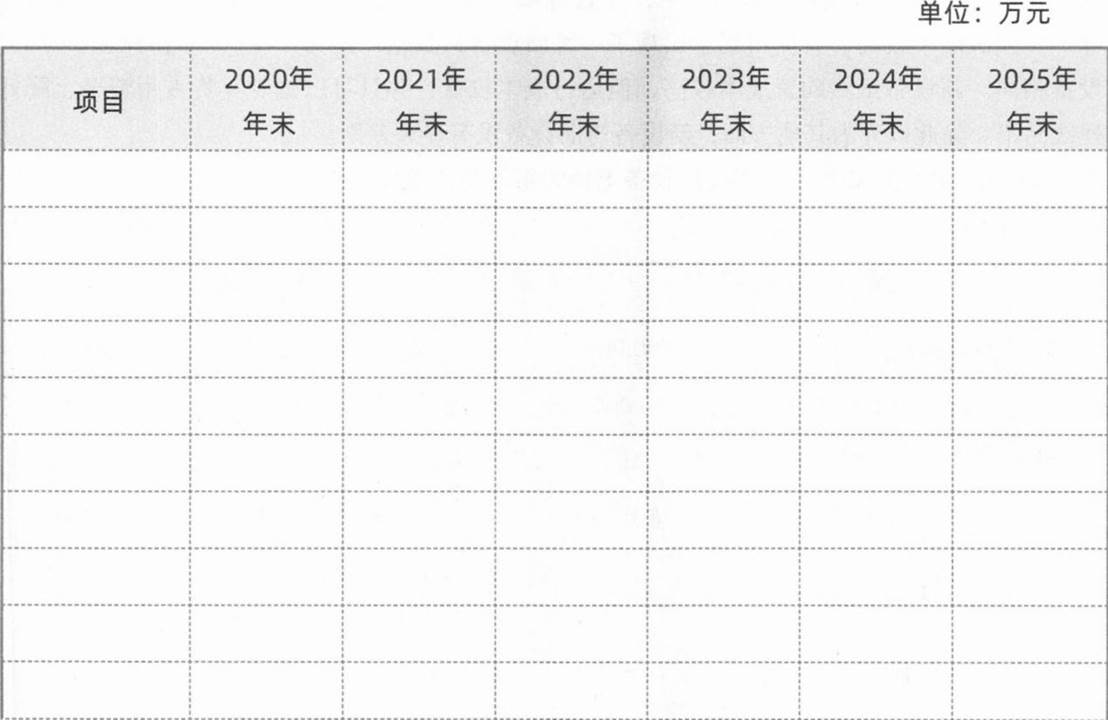
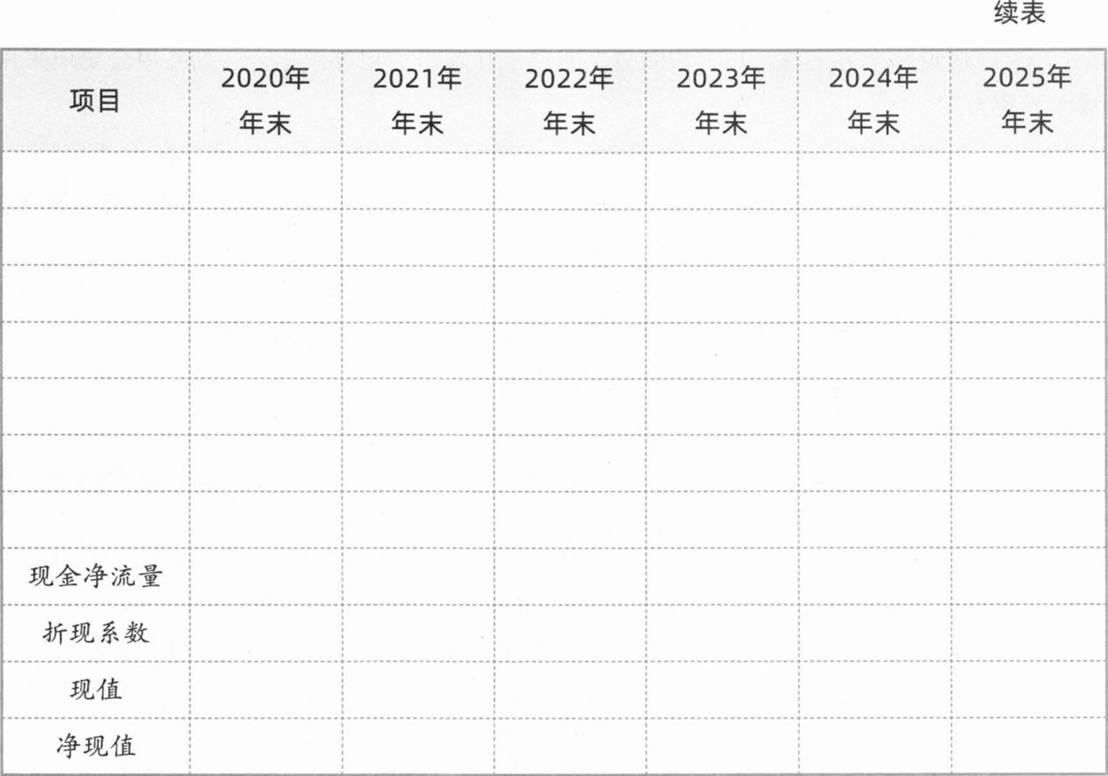
3 甲公司是一家中低端护肤品生产企业,为适应市场需求,2020年年末拟新建一条高端护肤品生产线,项目期限5年。相关资料如下:
(1)新建生产线需要一栋厂房、一套生产设备和一项专利技术。新建厂房成本5000万元,根据税法相关规定,按直线法计提折旧,折旧年限20年,无残值。假设厂房建设周期很短,2020年年末即可建成使用,预计5年后变现价值4000万元。生产设备购置成本2000万元,无须安装,根据税法相关规定,按直线法计提折旧,折旧年限5年,无残值,预计5年后变现价值为零。一次性支付专利技术使用费1000万元,可使用5年,根据税法相关规定,专利技术使用费按受益年限平均摊销。
(2)生产线建成后,预计高端护肤品第一年销售收入5000万元,第二年及以后每年销售收入6000万元。付现变动成本占销售收入的20%,付现固定成本每年1000万元。
(3)项目需增加营运资本200万元,于2020年年末投入,项目结束时收回。
(4)项目投产后,由于部分原中低端产品客户转而购买高端产品,预计会导致中低端产品销售收入每年流失500万元,同时付现变动成本每年减少200万元。
(5)假设厂房、设备和专利技术使用费相关支出发生在2020年年末,各年营业现金流量均发生在当年年末。
(6)项目加权平均资本成本14%。企业所得税税率25%。
要求:
(1)计算该项目2020~2025年年末的相关现金净流量和净现值(计算过程和结果填入下方表格中)。


(2)计算该项目的动态投资回收期。
(3)分别用净现值法和动态投资回收期法判断该项目是否可行,假设甲公司设定的项目动态投资回收期为3年。
找试题 · 找答案 · 找资料 在线模考