简答题
财务成本管理
题号 #6706409
甲公司是一家制造业企业,产品市场需求旺盛。为增加产能,拟于2019年年末添置一台新设备,该设备无须安装,预计购置成本300万元。根据税法相关规定,该设备按直线法计提折旧,折旧年限3年,净残值率5%。甲公司现需确定该设备的经济寿命,相关资料如下
(单位:万元)。
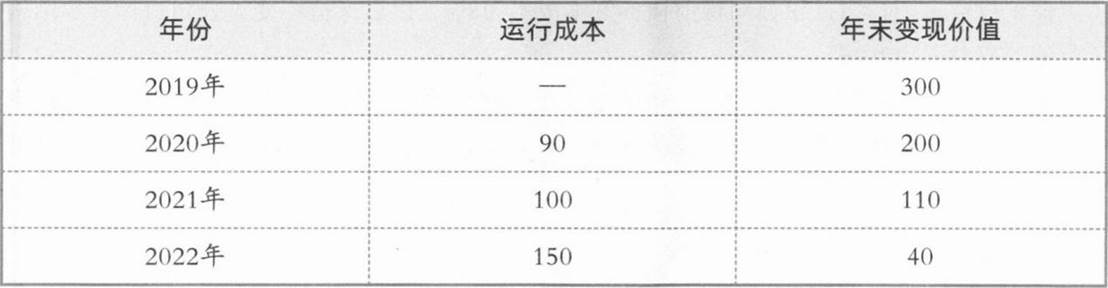
甲公司加权平均资本成本10%,企业所得税税率25%。假设运行成本均发生在各年年末。
要求:
(1)在考虑货币时间价值的情况下,分别计算该设备更新年限为1年、2年、3年的平均年成本。
(2)根据要求(1)计算的平均年成本,确定该设备的经济寿命。
参考答案
暂无
答案解析
(1)新设备年折旧额=300X(1—5%)/3=95(万元)
①设备更新年限为1年:
1年后设备账面价值=300—95=205(万元)
设备变现损失抵税收益=(205—200)×25%=1.25(万元)
总成本现值=300+[90×(1-25%)—95×25%—200—1.25]×(P/F,10%,1)
=156.82(万元)
平均年成本=156.82/(P/A,10%,1)=172.50(万元)
②设备更新年限为2年:
2年后设备账面价值=300—95×2=110(万元),与变现价值相等。
总成本现值=300+90×(1—25%)×(P/F,10%,1)+100×(1—25%)x(P/F,10%,2)一
95×25%×(P/A,10%,2)-110×(P/F,10%,2)=291.22(万元)
平均年成本=291.22/(P/A,10%,2)=167.80(万元)
③设备更新年限为3年:
3年后设备账面价值=300—95×3=15(万元)
设备变现相关的现金流量=40—(40—15)×25%=33.75(万元)
总成本现值=300+90×(1—25%)×(P/F,10%,1)+100×(1—25%)×(P/F,10%,2)+150×
(1—25%)×(P/F,10%,3)—95×25%×(P/A,10%,3)—33.75×(P/F,10%,3)=423.45(万元)
平均年成本=423.45/(P/A,10%,3)=170.27(万元)
(2)固定资产的经济寿命,指固定资产的平均年成本最小的那一年限。该设备在更新年限为2年的时候平均年成本最小,故该设备的经济寿命为2年。
说明:
(1)平均年成本=总成本现值/年金现值系数。总成本现值的计算主要分为两步:
第一步是找到影响成本的项目有哪些。本题中影响成本的项目可以分为四类:
①最初的购置成本;
②期中每年的运行成本;
③期中每年的折旧抵税;
④期末设备变现的现金流入对成本的抵减。
第二步是将这四类影响因素折现,求出总成本现值。
(2)本题计算量较大,计算步骤的可变化性较强,练习时要找到最适合自己的计算方法。
①设备更新年限为1年:
1年后设备账面价值=300—95=205(万元)
设备变现损失抵税收益=(205—200)×25%=1.25(万元)
总成本现值=300+[90×(1-25%)—95×25%—200—1.25]×(P/F,10%,1)
=156.82(万元)
平均年成本=156.82/(P/A,10%,1)=172.50(万元)
②设备更新年限为2年:
2年后设备账面价值=300—95×2=110(万元),与变现价值相等。
总成本现值=300+90×(1—25%)×(P/F,10%,1)+100×(1—25%)x(P/F,10%,2)一
95×25%×(P/A,10%,2)-110×(P/F,10%,2)=291.22(万元)
平均年成本=291.22/(P/A,10%,2)=167.80(万元)
③设备更新年限为3年:
3年后设备账面价值=300—95×3=15(万元)
设备变现相关的现金流量=40—(40—15)×25%=33.75(万元)
总成本现值=300+90×(1—25%)×(P/F,10%,1)+100×(1—25%)×(P/F,10%,2)+150×
(1—25%)×(P/F,10%,3)—95×25%×(P/A,10%,3)—33.75×(P/F,10%,3)=423.45(万元)
平均年成本=423.45/(P/A,10%,3)=170.27(万元)
(2)固定资产的经济寿命,指固定资产的平均年成本最小的那一年限。该设备在更新年限为2年的时候平均年成本最小,故该设备的经济寿命为2年。
说明:
(1)平均年成本=总成本现值/年金现值系数。总成本现值的计算主要分为两步:
第一步是找到影响成本的项目有哪些。本题中影响成本的项目可以分为四类:
①最初的购置成本;
②期中每年的运行成本;
③期中每年的折旧抵税;
④期末设备变现的现金流入对成本的抵减。
第二步是将这四类影响因素折现,求出总成本现值。
(2)本题计算量较大,计算步骤的可变化性较强,练习时要找到最适合自己的计算方法。