简答题
财务成本管理
题号 #6706512
甲公司是一家制造业企业,产品市场需求处于上升阶段。为提高产能,公司拟新建一个生产车间。该车间运营期6年,有两个方案可供选择:
方案一:设备购置。预计购置成本320万元,首年年初支付。设备维护费用每年2万元,年末支付。
方案二:设备租赁。租赁期6年,租赁费每年50万元,年初支付。租赁公司负责设备的维护,不再另外收费。租赁期内不得撤租,租赁期满时租赁资产所有权以60万元转让。6年后该设备按85万元出售,但需支付处置费用5万元。根据税法相关规定,设备折旧年限8年,净残值率4%,按直线法计提折旧。税前有担保借款利率8%,企业所得税税率25%。
要求:
(1)计算设备租赁相对于购置的差额现金流量及其净现值(计算过程和结果填入下方表格中)。
(2)甲公司应选择哪种方案?
参考答案
暂无
答案解析
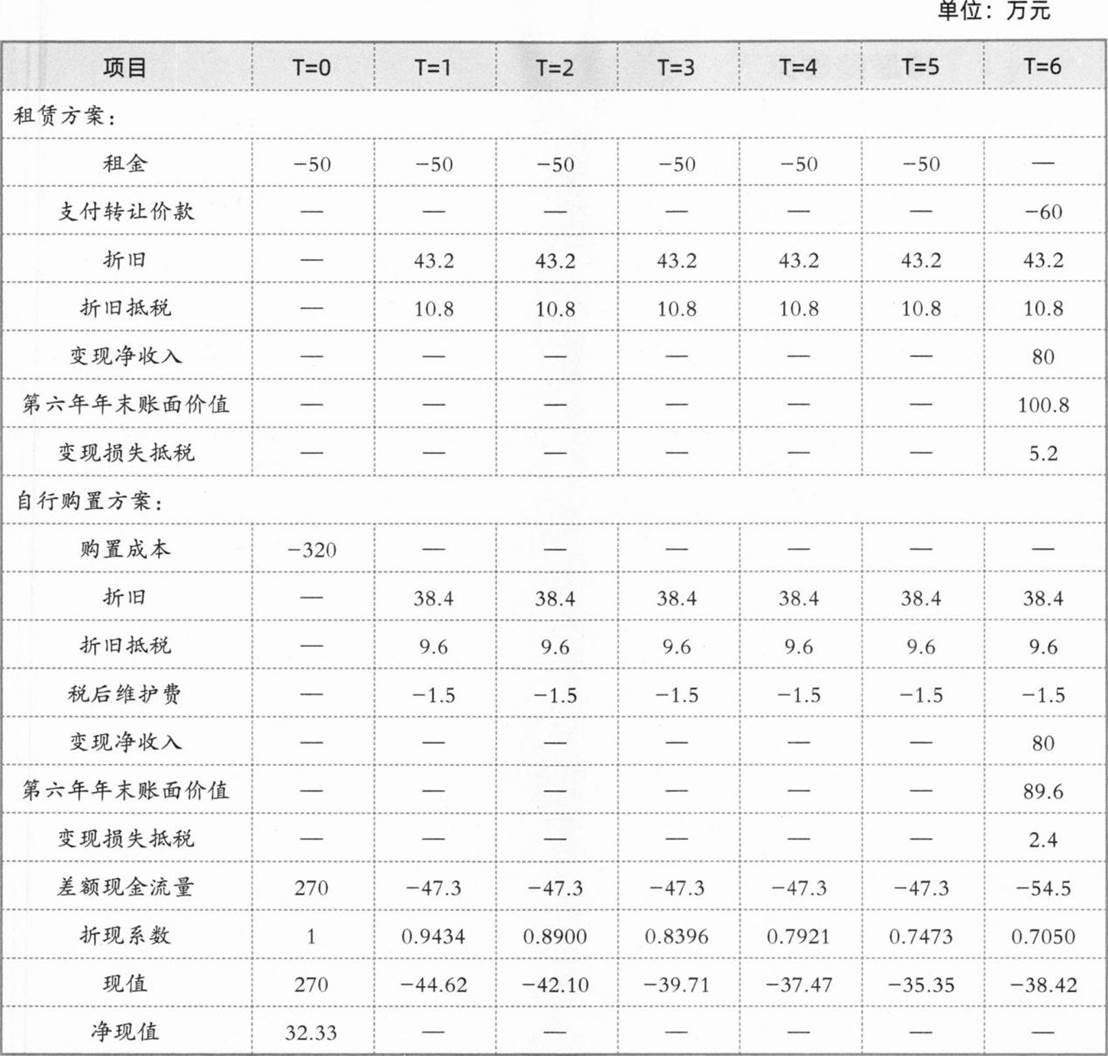
(1)该设备租赁相对于购置的差额现金流量及其净现值:
(2)因为租赁净现值大于0,所以应选择租赁方案。
提示:
(1)融资租入固定资产的计税基础=约定付款总额(租赁费+留购价款)+交易费用=50×6+60=360(万元)
(2)租入资产的年折旧费=360×(1—4%)/8=43.2(万元)
(3)租入设备第六年年末账面价值=360—43.2×6=100.8(万元)
(4)固定资产的变现净收入=售价一处置费用=85—5=80(万元)
(2)因为租赁净现值大于0,所以应选择租赁方案。
提示:
(1)融资租入固定资产的计税基础=约定付款总额(租赁费+留购价款)+交易费用=50×6+60=360(万元)
(2)租入资产的年折旧费=360×(1—4%)/8=43.2(万元)
(3)租入设备第六年年末账面价值=360—43.2×6=100.8(万元)
(4)固定资产的变现净收入=售价一处置费用=85—5=80(万元)
你可能感兴趣的试题
A.公司的目标资本结构
B.2020年年末的货币资金
C.2020年实现的净利润
D.2021年需要的投资资本
A.5600
B.4800
C.4000
D.4320
A.剩余股利政策下,公司盈余中应当尽量满足投资方案的资本需求,剩余盈余再作为股利发放给股东
B.固定股利或稳定增长股利政策下,股利发放相对稳定,有利于公司更好地安排资金预算及使用,从而使加权平均资本成本维持较低水平
C.固定股利支付率政策下,能够使股利与公司盈余紧密地配合,从而真正公平地对待每一位股东,有利于稳定公司股价
D.低正常股利加额外股利政策下,可以使公司具有较大的灵活性