简答题
财务成本管理
题号 #6706643
甲公司是一家制造业企业,只生产和销售防滑瓷砖一种产品。产品生产工艺流程比较成熟,生产工人技术操作比较熟练,生产组织管理水平较高,公司实行标准成本制度,定期进行标准成本差异分析。
甲公司生产能力6000平方米,2016年9月实际生产5000平方米。其他相关资料如下:
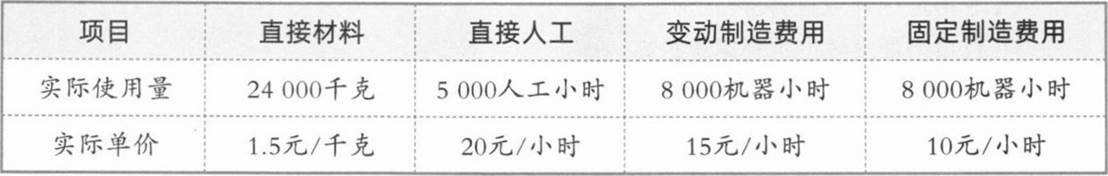
(1)实际消耗量。
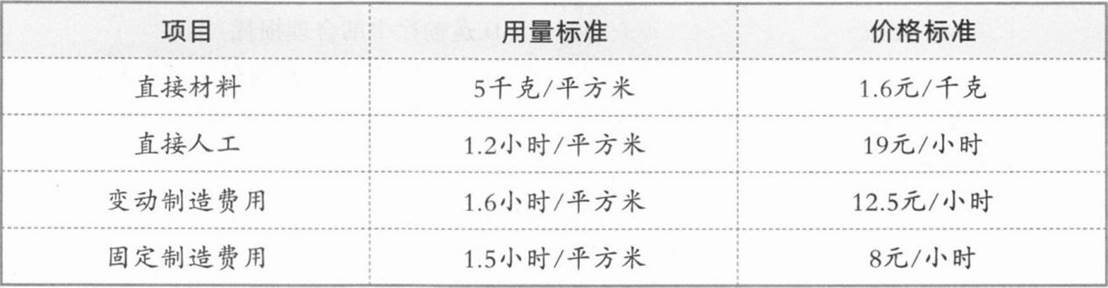
(2)标准成本资料。
要求:
(1)计算直接材料的价格差异、数量差异和成本差异。
(2)计算直接人工的工资率差异、人工效率差异和成本差异。
(3)计算变动制造费用的耗费差异、效率差异和成本差异。
(4)计算固定制造费用的耗费差异、闲置能力差异、效率差异和成本差异。
(5)计算产品成本差异总额和单位成本差异。
参考答案
暂无
答案解析
(1)
①直接材料的价格差异=(1.5—1.6)×24000=-2400(元)(F)
②直接材料的数量差异=(24000—5000×5)×1.6=-1600(元)(F)
③直接材料的成本差异=24000×1.5—5000×5×1.6=-4000(元)(F)
(2)
①直接人工的工资率差异=(20-19)×5000=5000(元)(U)
②直接人工的效率差异=(5000—5000×1.2)×19=-19000(元)(F)
③直接人工的成本差异=5000×20—5000×1.2×19=-14000(元)(F)
(3)
①变动制造费用的耗费差异=(15—12.5)×8000=20000(元)(U)
②变动制造费用的效率差异=(8000—5000×1.6)×12.5=0(元)
③变动制造费用的成本差异=8000×15—5000×1.6×12.5=20000(元)(U)
(4)
①固定制造费用的耗费差异=8000×10—6000×1.5×8=8000(元)(U)
②固定制造费用的闲置能力差异=(6000×1.5—8000)×8=8000(元)(U)
③固定制造费用的效率差异=(8000—5000×1.5)×8=4000(元)(U)
④固定制造费用的成本差异=8000×10—5000×1.5×8=20000(元)(U)
(5)
①成本差异总额=-4000—14000+20000+20000=22000(元)(U)
②单位成本差异=22000/5000=4.4(元/平方米)(U)
①直接材料的价格差异=(1.5—1.6)×24000=-2400(元)(F)
②直接材料的数量差异=(24000—5000×5)×1.6=-1600(元)(F)
③直接材料的成本差异=24000×1.5—5000×5×1.6=-4000(元)(F)
(2)
①直接人工的工资率差异=(20-19)×5000=5000(元)(U)
②直接人工的效率差异=(5000—5000×1.2)×19=-19000(元)(F)
③直接人工的成本差异=5000×20—5000×1.2×19=-14000(元)(F)
(3)
①变动制造费用的耗费差异=(15—12.5)×8000=20000(元)(U)
②变动制造费用的效率差异=(8000—5000×1.6)×12.5=0(元)
③变动制造费用的成本差异=8000×15—5000×1.6×12.5=20000(元)(U)
(4)
①固定制造费用的耗费差异=8000×10—6000×1.5×8=8000(元)(U)
②固定制造费用的闲置能力差异=(6000×1.5—8000)×8=8000(元)(U)
③固定制造费用的效率差异=(8000—5000×1.5)×8=4000(元)(U)
④固定制造费用的成本差异=8000×10—5000×1.5×8=20000(元)(U)
(5)
①成本差异总额=-4000—14000+20000+20000=22000(元)(U)
②单位成本差异=22000/5000=4.4(元/平方米)(U)
你可能感兴趣的试题
A.作业成本动因是引起作业成本增加的驱动因素
B.资源成本动因是引起作业成本增加的驱动因素
C.作业是连接资源和产品的纽带,它在消耗资源的同时生产出产品
D.成本动因分为作业成本动因和资源成本动因两类
A.作业成本动因有三类:业务动因、持续动因和强度动因
B.业务动因的执行成本是最高的
C.持续动因是指执行一项作业所需的时间标准
D.强度动因的执行成本是最昂贵的
A.作业成本法中间接成本的分配路径为“资源—部门一产品”
B.两种方法下,直接追溯的成本范围是相同的
C.两种方法都是对全部生产成本进行分配
D.作业成本法下成本不可以强制分摊给成本对象