简答题
审计
题号 #6707789
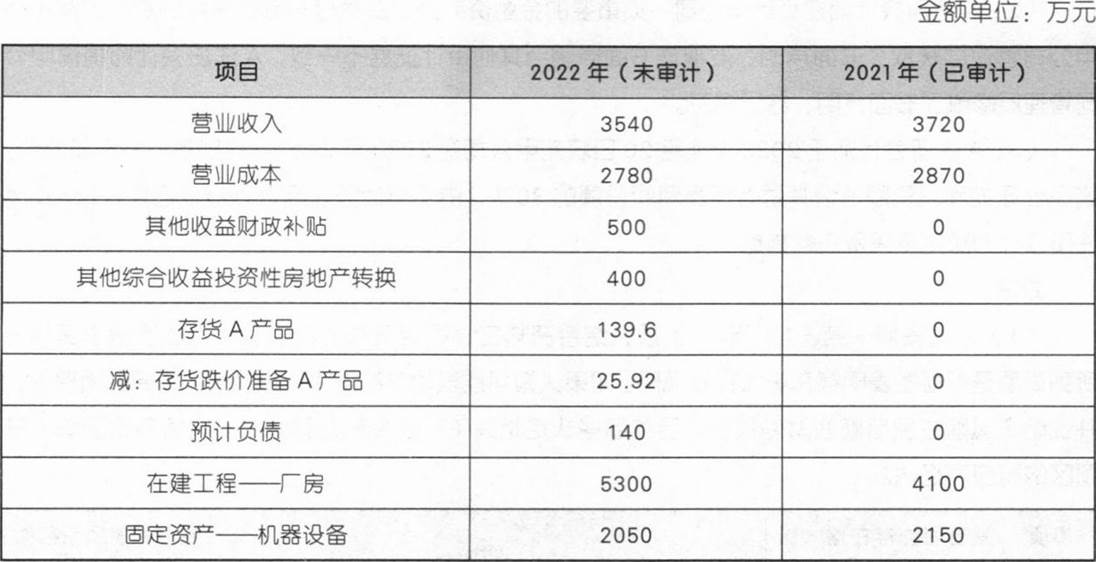
甲集团公司是ABC会计师事务所的常年审计客户,主要从事钢制品的生产和销售。A注册会计师负责审计甲集团公司2022年度财务报表,确定集团财务报表整体的重要性为600万元。甲集团2022年实现的净利润为180万元。
资料一:
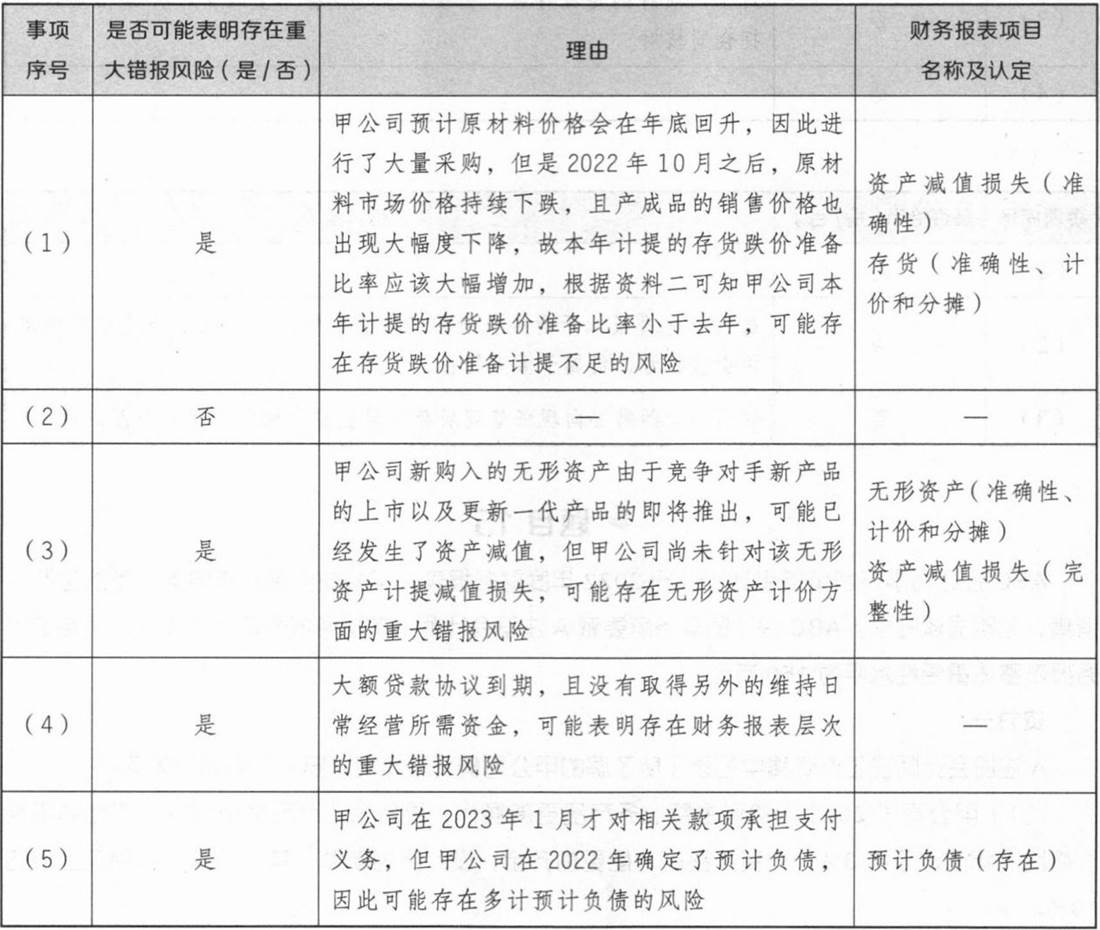
(1)2022年9月至10月,甲公司主要原材料价格平均下跌了约5%,甲公司预计主要原材料价格在2022年底前很可能止跌回升,因此在2022年9月至lO月进行大量采购,以满足2023年2月底前的生产需求,但2022年10月之后,相关原材料市场价格实际上继续下跌,且相关收入也大幅度下降。
(2)甲公司生产设备所使用的备件的购买和领用不频繁,但各类备件的种类繁多。为了减轻年末存货盘点的工作量,甲公司管理层决定于2022年10月30日对备件进行盘点,其余存货在2022年12月31日进行盘点。
(3)为加快新产品研发进度以应对激烈的市场竞争,甲公司于2022年6月支付500万元购入一项非专利技术的永久使用权,并将其确认为使用寿命不确定的无形资产。最新行业分析报告显示,甲公司竞争对手戊公司已于2023年初推出类似新产品,市场销售良好。同时,戊公司宣布将于2023年12月推出更新一代的换代产品。
(4)甲公司与戌银行签订的贷款协议显示,戌银行自2022年1月至2023年1月向甲公司提供累计不超过2000万元的流动资金贷款额度。2023年1月,戌银行终止与甲公司的贷款协议。甲公司正在寻求维持日常经营活动所需的资金来源,但尚未取得实质性进展。
(5)甲公司生产过程中产生的噪声和排放的气体对环境造成一定影响,周围居民有不同程度的反对情绪。为改善与周围居民的关系,甲公司董事会于2022年12月28日决定对周围居民给予总额为100万元的一次性补偿,并制定了具体的补偿方案。2023年1月20日,甲公司向居民公布了上述补偿决定和具体补偿方案。
资料二:
A注册会计师在审计工作底稿中记录了所获取的甲公司财务数据,部分内容摘录如下: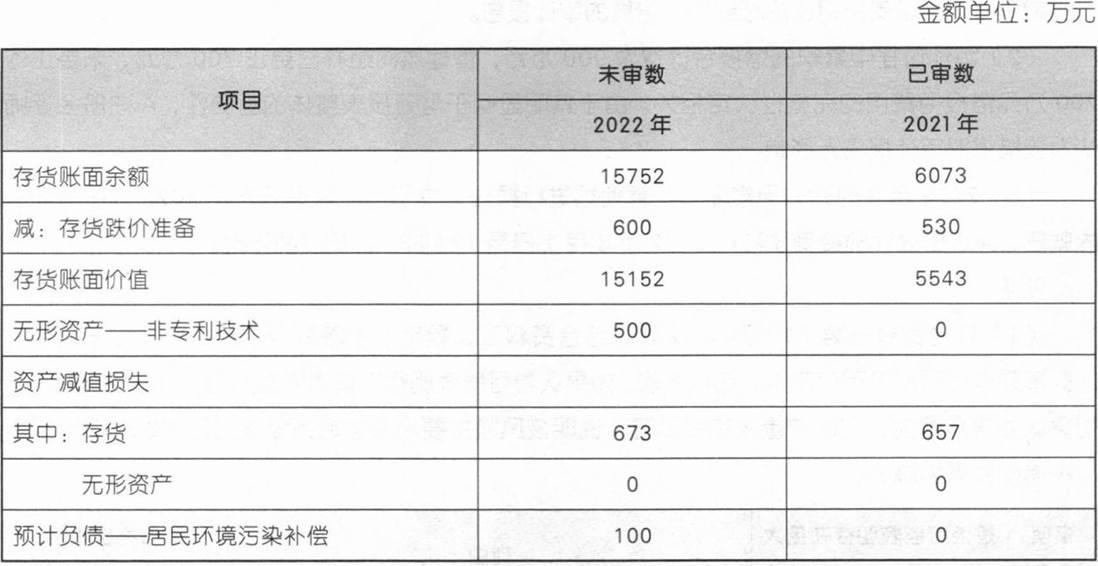
资料三:
A注册会计师在审计工作底稿中记录了与集团财务报表审计相关的内容,部分内容摘录如下:
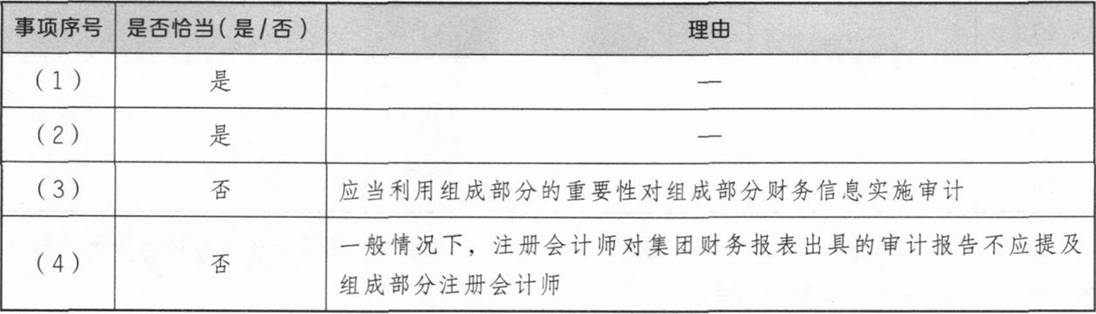
(1)审计项目组将乙公司评估为不重要的组成部分,A注册会计师拟不再了解其组成部分注册会计师,仅在集团层面实施分析程序。
(2)丙公司为海外子公司,A注册会计师要求担任丙公司组成部分注册会计师的境外会计师事务所确认其是否了解并遵守中国注册会计师职业道德守则的规定。
(3)子公司丁公司主要从事外汇交易,集团项目组拟利用集团财务报表整体的重要性对组成部分财务信息实施审计。
(4)B注册会计师负责重要组成部分己公司的审计工作,A注册会计师在发表审计意见时利用了B注册会计师的工作,拟在审计报告中说明该子公司经B注册会计师审计。
资料四:
A注册会计师在审计工作底稿中记录了实施的审计程序,部分内容摘录如下:
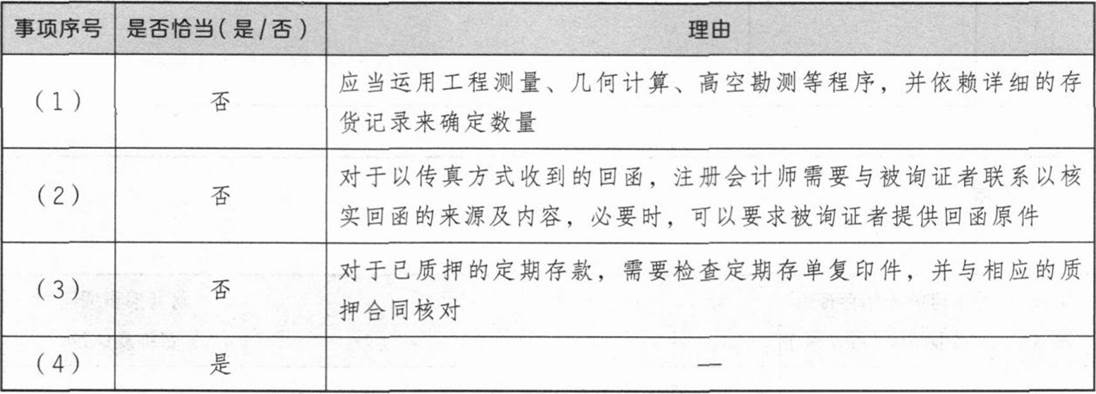
(1)对于钢废料等堆积类存货,A注册会计师采用检查的审计程序并辅助检查相关的收、发、存凭证和记录的方法确定存货数量,结果满意。
(2)A注册会计师收到庚公司以传真方式回复的询证函,与应收账款明细账核对后无差异,决定不再实施进一步审计程序。
(3)甲集团公司存在一笔已质押的定期存款,A注册会计师检查了开户证实书原件,并认真核对了相关信息,结果满意。
(4)A注册会计师在测试生产与存货循环的内部控NFl9识别出一项控制偏差,经查属于系统偏差,A注册会计师拟不再信赖内部控制,直接实施实质性程序。
资料五:
A注册会计师在审计工作底稿中记录了完成阶段实施的工作,部分内容摘录如下:
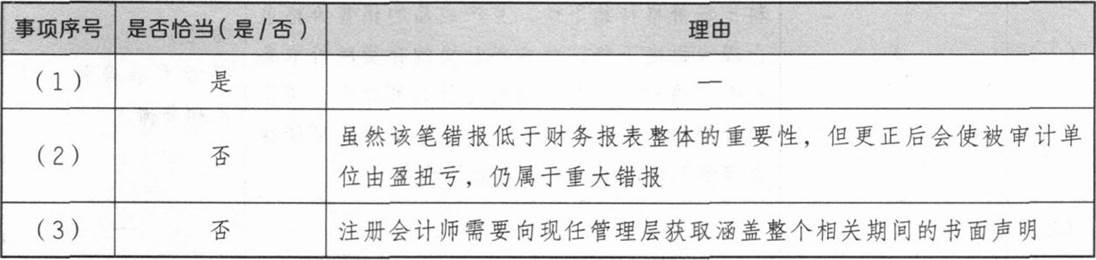
(1)审计报告日前,A注册会计师通过复核审计工作底稿与项目组讨论,确信已经获取充分、适当的审计证据来支持得出的结论和拟出具的审计报告。
(2)审计过程中累积的错报合计数为900万元,管理层同意并已更正700万元,未更正的200万元错报与费用的完整性认定相关,由于其明显低于财务报表整体的重要性,A注册会计师认为该错报对审计报告无影响。
(3)2022年3月初,甲集团公司管理层进行换任,由于现任管理层未在2022年所有期间内就任,A注册会计师接受了其对2022年3月1日至l2月31日的书面声明。
要求:
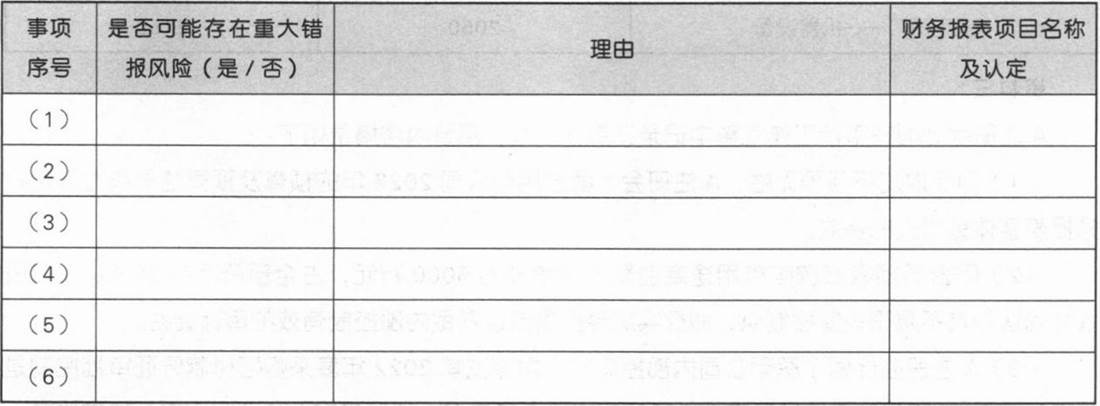
(1)针对资料一第(1)至(5)项,结合资料二,假定不考虑其他条件,逐项指出资料一所列事项是否可能表明存在重大错报风险。如果认为可能表明存在重大错报风险,简要说明理由,如果认为该风险为认定层次重大错报风险,说明该风险主要与哪些财务报表项目的哪些认定相关(不考虑税务影响)。
(2)针对资料三第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(3)针对资料四第(1)至(4)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
(4)针对资料五第(1)至(3)项,假定不考虑其他条件,逐项指出A注册会计师的做法是否恰当。如不恰当,简要说明理由。
参考答案
暂无
答案解析
(1)
(2)
(3)
(4)
(2)
(3)
(4)
你可能感兴趣的试题
A.财务报表审计的基础是独立性和专业性
B.财务报表审计的目的是改善财务报表的质量
C.财务报表审计提供的合理保证意味着注册会计师可以通过获取充分、适当的审计证据消除审计风险
D.财务报表审计可以有效满足财务报表预期使用者的需求