简答题
会计
题号 #6708010
甲公司是一家上市公司,为建立长效激励机制,吸引和留住优秀人才,2020年1月2日与50名高级管理人员签订股权激励计划并经股东大会批准。协议约定:2020年1月2日,甲公司向50名高级管理人员每人授予15万份现金股票增值权。授予后自协议签订日起3年内分三期平均行权,即每期每人可行权5万份,每期可行权日在职的员工均可行权,三期的现金股票增值权应在2023年12月31日前行使完毕。
(1)假定甲公司现金股票增值权各期解锁的业绩条件如下表所示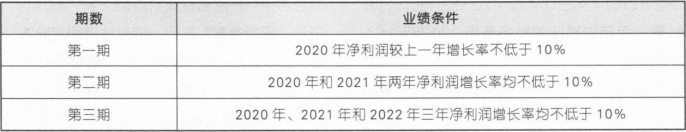 从达到上述业绩条件的当年年末起,每持有1份现金股票增值权可以从甲公司获得相当于行权当日甲公司股票每股市场价格的现金,行权期为3年。2020年1月2日每份现金股票增值权的公允价值为12元。
(2)2020年,甲公司实现净利润10000万元,较上一年增长11%,本年有1名高级管理人员离职,预计未来两年净利润增长率均将超过2020年,预计未来两年无高级管理人员离职。2020年12月31日每份现金股票增值权的公允价值为14元。
(3)2021年,甲公司实现净利润11200万元,较上一年增长12%,本年无高级管理人员离职,预计2022年净利润的增长率将为13%,预计未来一年将有1名高级管理人员离职。2021年12月31日每份现金股票增值权的公允价值为13元。
(4)2022年1月2日,甲公司未离职的49名管级管理人员将2020年年末到期可行权的现金股票增值权全部行权,每份增值权支出额为13元。2022年5月1日,甲公司经批准取消了授予高级管理人员的第三期股份支付5万份,同时以现金补偿原授予股票期权且尚未离职的高级管理人员3000万元。本年无高级管理人员离职。2022年5月1日每份现金股票增值权的公允价值为11元。不考虑相关税费及其他因素。
要求:(答案中的金额单位以万元表示)
(1)确定甲公司该项股份支付的授予日并说明理由。计算甲公司2020年、2021年就该股份支付应确认的费用金额,并编制相关分录。
(2)编制第一期股份支付于2021年末的会计分录以及于2022年行权时的会计分录。
(3)编制2022年甲公司取消第三期股份支付的会计分录。
参考答案
暂无
答案解析
(1)该股份支付的授予日为2020年1月2日。
理由:2020年1月2日与50名高级管理人员签订股权激励计划并经股东大会批准,因此2020年1月2日为授予日。
2020年,该股份支付应确认的费用金额=(50—1)×5×14+(50—1)×5×14×1/2+(50—1)×5×14×1/3=6288.33(万元)。
借:管理费用6288.33
贷:应付职工薪酬6288.33
2021年,该股份支付应确认的费用金额=(50—1)×5×13×2/2+(50—1—1)×5×13×2/3—[(50—1)×5×14×1/2+(50—1)×5×14×1/3]=2406.67(万元)。
借:管理费用2406.67
贷:应付职工薪酬2406.67
(2)第一期股份支付于2021年末确认的公允价值变动损益=(50—1)×5×13—(50—1)×5×14=一245(万元)。
借:应付职工薪酬245
贷:公允价值变动损益245
第一期股份支付于2022年行权时:
借:应付职工薪酬3185 【(50—1)×5×14—245】
贷:银行存款3185 【49×5×13】
(3)2022年5月1日,因取消第三期股份支付应确认的管理费用=(50—1)×5×11—(50—1—1)×5×13×2/3=615(万元)。
借:管理费用615
贷:应付职工薪酬615
以现金补偿3000万元高于回购日公允价值2695万元【(50—1)×5×11)】的部分, 应该计入管理费用。
借:应付职工薪酬2695
管理费用305
贷:银行存款3000
理由:2020年1月2日与50名高级管理人员签订股权激励计划并经股东大会批准,因此2020年1月2日为授予日。
2020年,该股份支付应确认的费用金额=(50—1)×5×14+(50—1)×5×14×1/2+(50—1)×5×14×1/3=6288.33(万元)。
借:管理费用6288.33
贷:应付职工薪酬6288.33
2021年,该股份支付应确认的费用金额=(50—1)×5×13×2/2+(50—1—1)×5×13×2/3—[(50—1)×5×14×1/2+(50—1)×5×14×1/3]=2406.67(万元)。
借:管理费用2406.67
贷:应付职工薪酬2406.67
(2)第一期股份支付于2021年末确认的公允价值变动损益=(50—1)×5×13—(50—1)×5×14=一245(万元)。
借:应付职工薪酬245
贷:公允价值变动损益245
第一期股份支付于2022年行权时:
借:应付职工薪酬3185 【(50—1)×5×14—245】
贷:银行存款3185 【49×5×13】
(3)2022年5月1日,因取消第三期股份支付应确认的管理费用=(50—1)×5×11—(50—1—1)×5×13×2/3=615(万元)。
借:管理费用615
贷:应付职工薪酬615
以现金补偿3000万元高于回购日公允价值2695万元【(50—1)×5×11)】的部分, 应该计入管理费用。
借:应付职工薪酬2695
管理费用305
贷:银行存款3000
你可能感兴趣的试题
A.1月1日至4月30日和11月1日至12月31日
B.1月1日至12月31日
C.2月1日至4月30日和11月1日至12月31日
D.2月1日至12月31日
A.正常测试、调试停工
B.东北因冬季冰冻天气无法施工停工
C.发生了与资产购建有关的劳动纠纷
D.施工设备的定期修理