简答题
财务成本管理
题号 #6709409
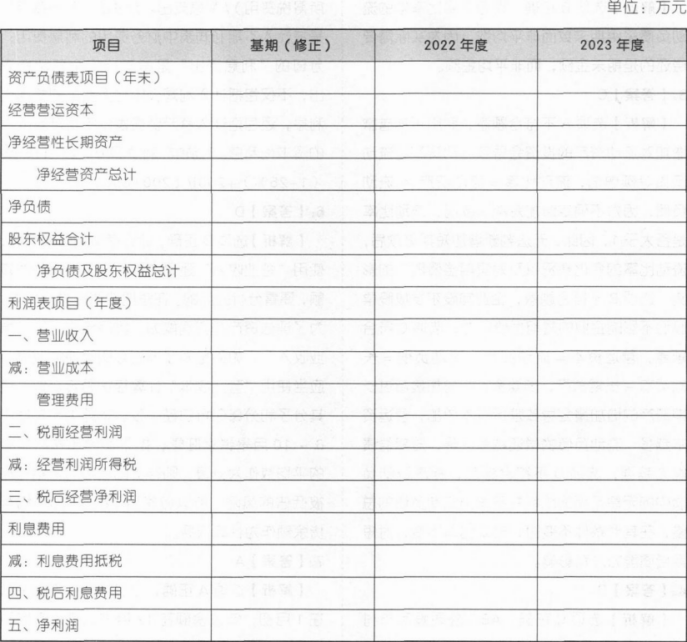
甲公司是一家钢铁制造企业,2021年年末管理用财务报表数据如下:净经营资产为2000万元,净财务杠杆为1。营业收入5000万元,税后经营净利率为10%,营业净利率为8.8%。假定税后经营净利率保持不变,净经营资产与营业收入有着稳定的百分比关系,不变的营业净利率能够涵盖利息费用的增加,无可动用的金融资产。
甲公司2022年实行固定股利支付率政策,股利支付率为60%,以当前的资本结构(净负债/股东权益)作为目标资本结构。预计的借款利息率不变,假定公司年末净负债代表全年净负债水平,利息费用根据年末净负债和预计借款利率计算。甲公司预计2022年及以后年度的营业收入增长率为10%。甲公司所得税税率为25%。
注:涉及资产负债表的项目使用期末数计算。
要求:
(1)计算甲公司2021年的权益净利率、税前借款利率和2022年的外部融资额。
(2)预计甲公司2022年的实体现金流量、债务现金流量和股权现金流量。
参考答案
暂无
答案解析
(1)①2021年末净经营资产=净负债+所有者权益=2000(万元),净财务杠杆=净负债/所有者权益=1,则2021年末所有者权益=2000×1/2=1000(万元),2021年净利润=5000×8.8%=440(万元),2021年权益净利率=440/1000=44%。
②2021年税后经营净利润=5000×10%=500(万元),2021年末净负债=2000×1/2=1000(万元),2021年税后利息费用=500—440=60(万元),2021年税后借款利率=60/1000=6%,
2021年税前借款利率=6%/(1—25%)=8%。
③外部融资额=2000×10%—5000×(1+10%)×8.8%×(1—60%)=6.4(万元)。
(2)2022年实体现金流量=5000×(1+10%)×10%—2000×10%=350(万元),
2022年债务现金流量=60×(1+10%)—2000×1/2×10%=—34(万元),2022年股权现金流量=350—(—34)=384(万元)。
②2021年税后经营净利润=5000×10%=500(万元),2021年末净负债=2000×1/2=1000(万元),2021年税后利息费用=500—440=60(万元),2021年税后借款利率=60/1000=6%,
2021年税前借款利率=6%/(1—25%)=8%。
③外部融资额=2000×10%—5000×(1+10%)×8.8%×(1—60%)=6.4(万元)。
(2)2022年实体现金流量=5000×(1+10%)×10%—2000×10%=350(万元),
2022年债务现金流量=60×(1+10%)—2000×1/2×10%=—34(万元),2022年股权现金流量=350—(—34)=384(万元)。
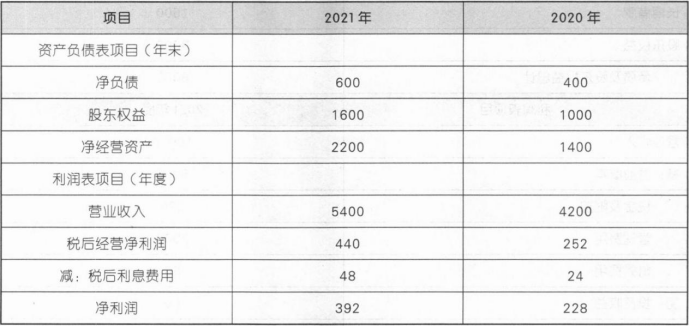
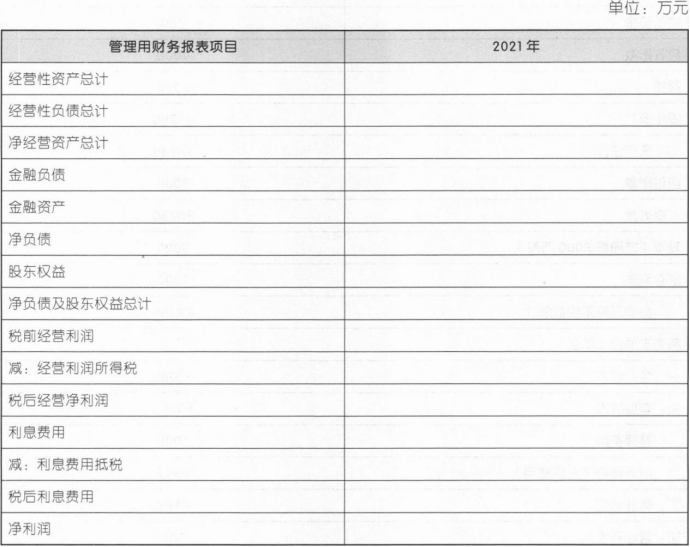
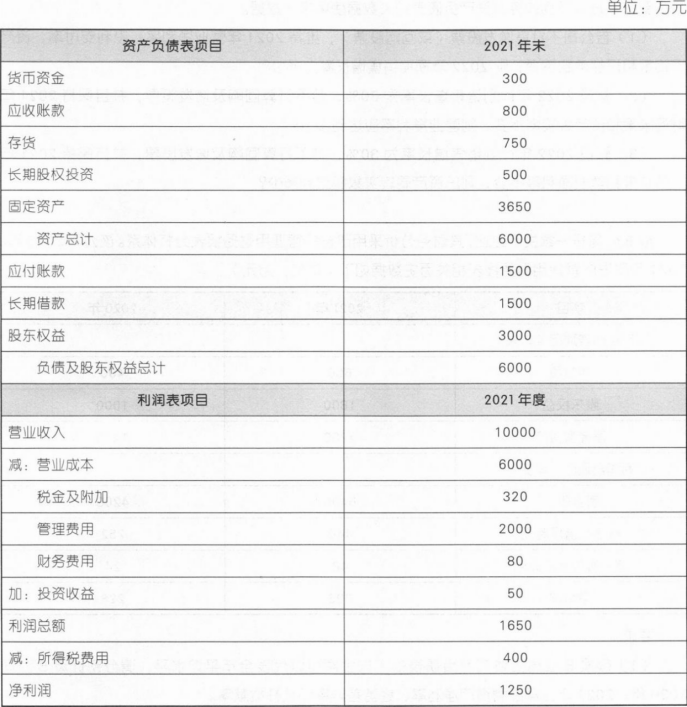 (2)甲公司没有优先股,股东权益变动均来自利润留存;经营活动所需的货币资金是当年营业收入的2%,财务费用均为利息支出,投资收益均来自长期股权投资。
 (2)假设甲公司目前已达到稳定状态,经营效率和财务政策保持不变且不增发新股和回购股票,可以按照目前的利率水平在需要的时候取得借款,不变的营业净利率可以涵盖新增债务增加的利息。计算甲公司2022年的可持续增长率。
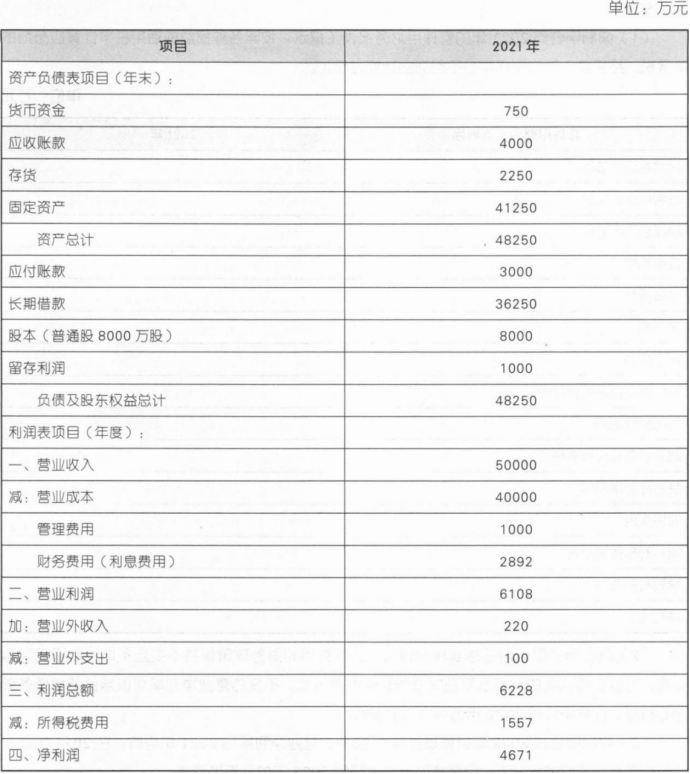 (2)对甲公司2021年度的财务数据进行修正,作为预测基期数据。甲公司货币资金中经营活动所需的货币资金数额为营业收入的1%,应收款项、存货、固定资产均为经营性资产,应付款项均为自发性无息负债。营业外收入和营业外支出均为偶然项目,不具有持续性。