简答题
财务成本管理
题号 #6709596
D公司是一家上市公司,其股票于2021年8月1日的收盘价为每股40元。有一种以该股票为标的资产的看涨期权,执行价格为42元,到期时间是3个月。3个月以内公司不会派发股利,3个月以后股价有两种变动的可能:上升到46元或者下降到30元。1年期的政府债券利率为4%。
要求:(1)利用风险中性原理,计算D公司股价的上行概率和下行概率,以及看涨期权的价值。(2)如果该看涨期权的现行价格为2.5元,请根据套期保值原理,构建一个投资组合进行套利。
参考答案
暂无
答案解析
(1)股价上升百分比=(46—40)/40=15%,股价下降百分比=(40—30)/40=25%,3个月以内公司不会派发股利,则:
4%/4=上行概率×15%+(1—上行概率)×(—25%),
解得,上行概率=0.65,下行概率=1—0.65=0.35。
股价上行时期权到期日价值Cu=46—42=4(元),股价下行时期权到期日价值Cd=0,
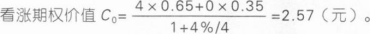
(2)股价上行时期权到期日价值Cu=46—42=4(元),股价下行时期权到期日价值Cd=0,
套期保值比率H=(4—0)/(46—30)=0.25,
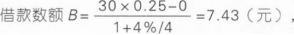
按照套期保值原理,看涨期权的价值=0.25×40—7.43=2.57(元),
由于目前看涨期权价格为2.5元,低于2.57元,所以存在套利空间。
套利组合应为:卖出0.25股股票,买入无风险债券(或按照无风险利率贷出款项)7.43元,
同时买入1股看涨期权进行套利,可套利0.07元。
4%/4=上行概率×15%+(1—上行概率)×(—25%),
解得,上行概率=0.65,下行概率=1—0.65=0.35。
股价上行时期权到期日价值Cu=46—42=4(元),股价下行时期权到期日价值Cd=0,
(2)股价上行时期权到期日价值Cu=46—42=4(元),股价下行时期权到期日价值Cd=0,
套期保值比率H=(4—0)/(46—30)=0.25,
按照套期保值原理,看涨期权的价值=0.25×40—7.43=2.57(元),
由于目前看涨期权价格为2.5元,低于2.57元,所以存在套利空间。
套利组合应为:卖出0.25股股票,买入无风险债券(或按照无风险利率贷出款项)7.43元,
同时买入1股看涨期权进行套利,可套利0.07元。