简答题
财务成本管理
题号 #6709840
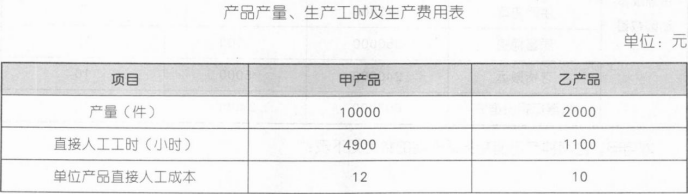
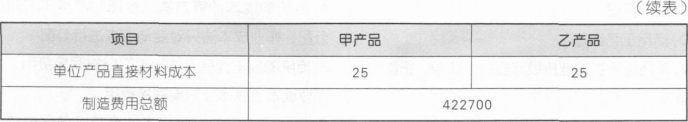
西南公司第一车间生产甲、乙两种产品,其中甲产品的生产工艺较为简单,生产批量较大;乙产品的生产工艺较为复杂,生产批量较小。该公司原来以人工工时为基础分配制造费用,根据成本管理的需要,企业决定对该车间的制造费用按作业成本法的原理进行归集和分配,在此基础上,计算甲、乙两种产品的成本。本月甲、乙两种产品月初、月末均无在产品。本月两种产品的产量、直接人工工时以及单位产品应负担的各项直接生产成本如下表所示:
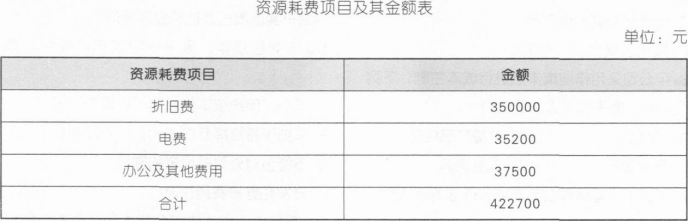
经过对形成制造费用的资源耗费进行分析,将其归类为:折旧、电费(非动力用电电费)、办公及其他费用。制造费用耗用的各项资源的金额如下表所示:
 经作业分析,将形成制造费用的作业划分为:订单处理、调整准备、生产协调、质量检验、存货搬运、机器运转及维护六项。资源动因分别是:
(1)该车间发生的折旧费用,按作业所使用设备的原价的比例进行分配。
(2)由于各项作业虽然未单独装有电表,但其耗电量可以根据其所用设备、电器的功率及使用时间等数据计算求得,因此,电费按各项作业的耗电度数进行分配。
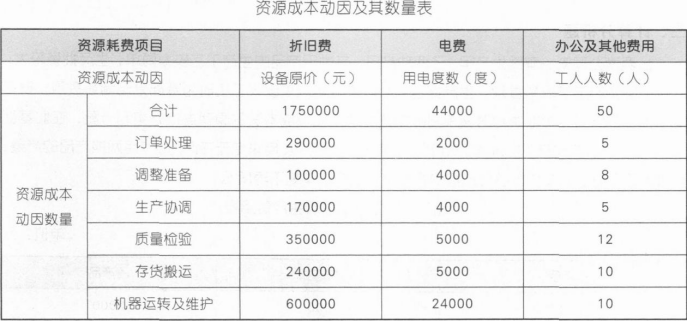
(3)办公及其他费用按作业人员的人数比例分配。本月各项作业的资源成本动因数量如下表所示:
 本月甲、乙两种产品消耗各项作业的数量如下表:
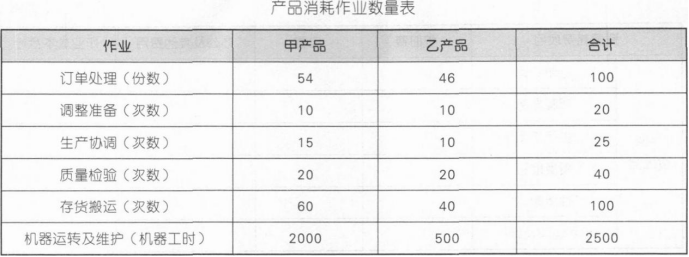
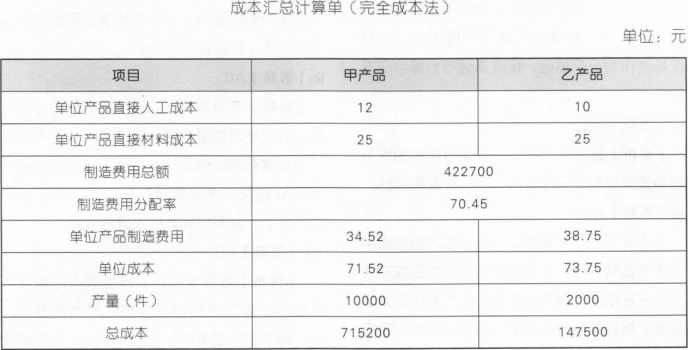
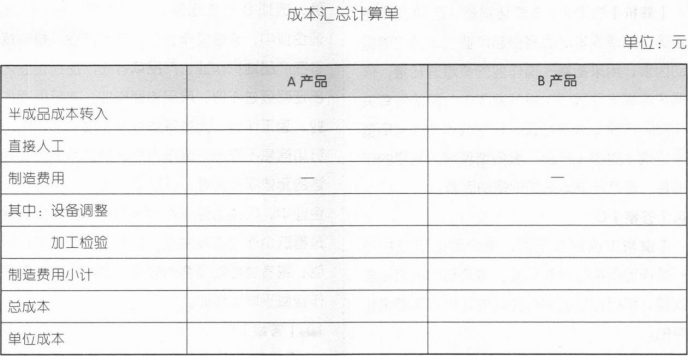
要求:(1)按照传统成本法根据题干中给出的资料填制产品成本计算单(结果填入下方表格中,不用列出计算过程)。
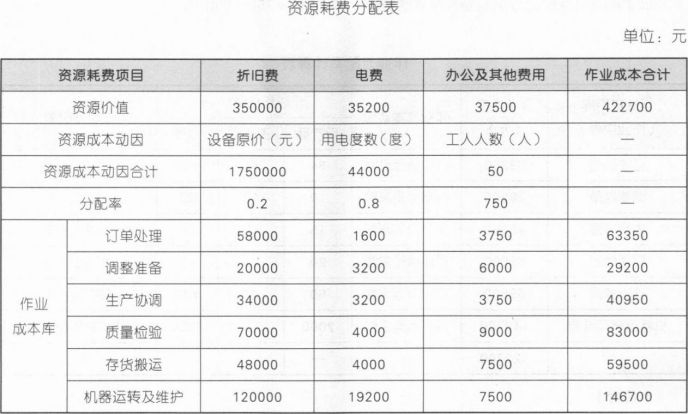
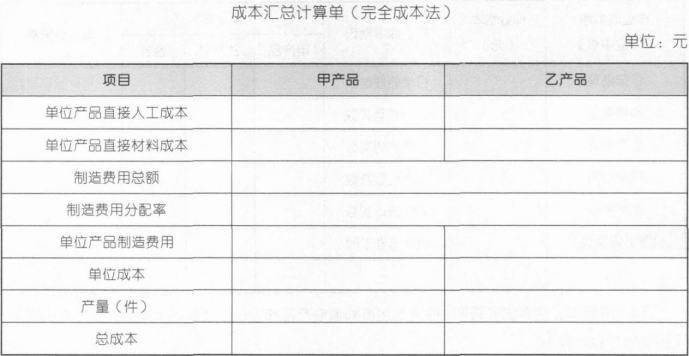 (2)按照作业成本法的原理,根据上述资料填制资源耗费分配表(结果填入下方表格中,不用列出计算过程)。
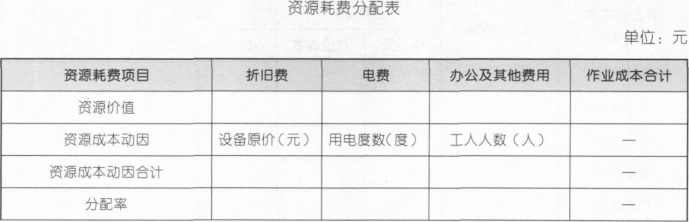
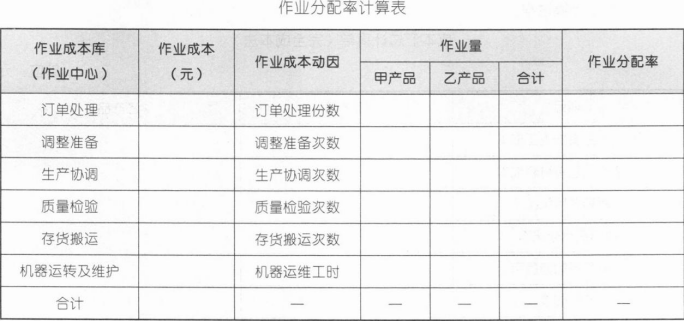
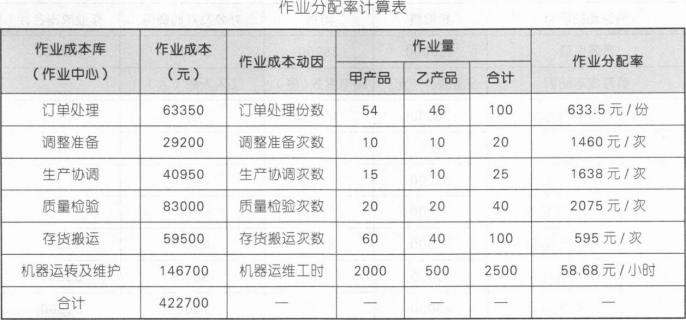
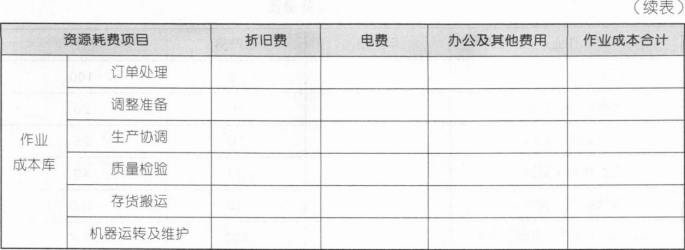 (3)按照作业成本法的原理,根据上述资料填制作业分配率计算表(结果填入下方表格中,不用列出计算过程)。
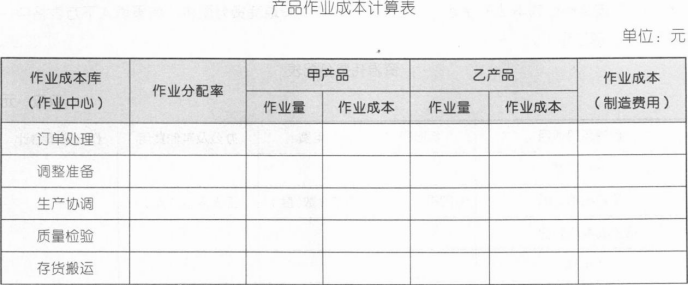
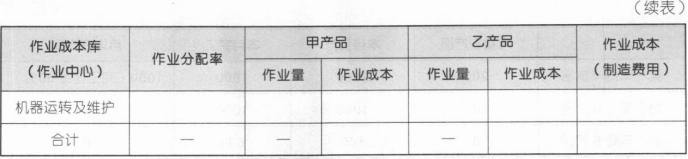
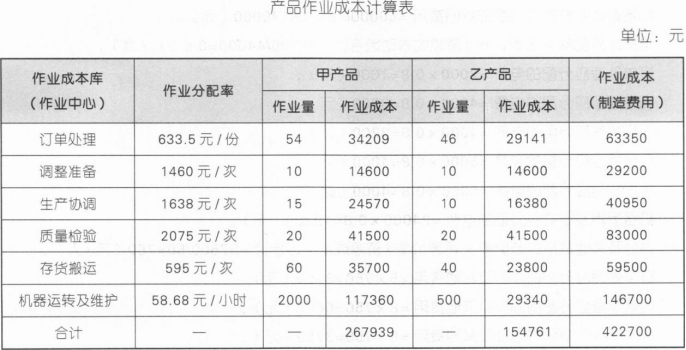
 (4)按照作业成本法的原理,根据上述资料填制产品作业成本计算表(结果填入下方表格中,不用列出计算过程)。
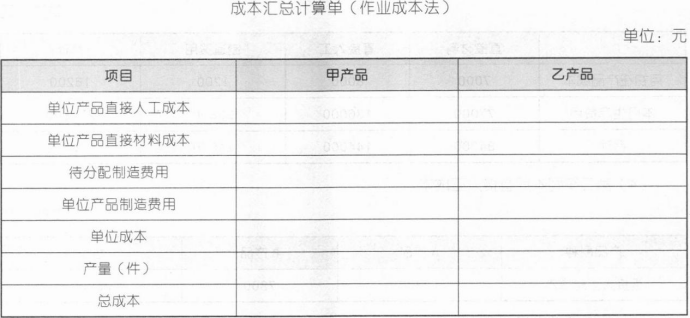
 (5)按照作业成本法的原理,根据上述资料计算甲、乙两种产品的单位成本(结果填入下方表格中,不用列出计算过程)。
参考答案
暂无
答案解析
(1)
【解析】
在传统成本法下,制造费用以直接人工工时为基础进行分配,则:
该企业制造费用的分配率=制造费用总额/直接人工工时总额=422700/(4900+1100)=70.45(元/小时);
单位甲产品应分配的制造费用=4900×70.45÷10000=34.52(元);
单位乙产品应分配的制造费用=1100×7045÷2000=38.75(元)。
甲产品单位成本=12+25+34.52=71.52(元);
乙产品单位成本=10+25+38.75=73.75(元)。
甲产品总成本=单位成本×产量=71.52×10000=715200(元),
乙产品总成本=单位成本×产量=73.75×2000=147500(元)。
(2)
【解析】
折旧费用的分配率=资源价值/资源成本动因合计=350000/1750000=0.2,
订单处理应分配的折旧费用=290000×0.2=58000(元),
调整准备应分配的折旧费用=100000×0.2=20000(元),
生产协调应分配的折旧费用=170000×0.2=34000(元),
质量检验应分配的折旧费用=350000×0.2=70000(元),
存货搬运应分配的折旧费用=240000×0.2=48000(元),
机器运转及维护应分配的折旧费用=600000×0.2=120000(元)。
电费的分配率=资源价值/资源成本动因合计=35200/44000=0.8(元/度),
订单处理应分配的电费=2000×0.8=1600(元),
调整准备应分配的电费=4000×0.8=3200(元),
生产协调应分配的电费=4000×0.8=3200(元),
质量检验应分配的电费=5000×0.8=4000(元),
存货搬运应分配的电费=5000×0.8=4000(元),
机器运转及维护应分配的电费=24000×0.8=19200(元)。
办公及其他费用的分配率=资源价值/资源成本动因合计=37500/50=750(元/人),
订单处理应分配的办公及其他费用=5×750=3750(元),
调整准备应分配的办公及其他费用=8×750=6000(元),
生产协调应分配的办公及其他费用=5×750=3750(元),
质量检验应分配的办公及其他费用=12×750=9000(元),
存货搬运应分配的办公及其他费用=10×750=7500(元),
机器运转及维护应分配的办公及其他费用=10×750=7500(元)。
(3)
【解析】
订单处理作业分配率=63350/100=633.5(元/份),
调整准备作业分配率=29200/20=1460(元/次),
生产协调作业分配率=40950/25=1638(元/次),
质量检验作业分配率=83000/40=2075(元/次),
存货搬运作业分配率=59500/100=595(元/次),
机器运转及维护作业分配率=146700/2500=58.68(元/小时)。
(4)
【解析】
甲产品应分配的订单处理作业成本=633.5×54=34209(元),
甲产品应分配的调整准备作业成本=1460×10=14600(元),
甲产品应分配的生产协调作业成本=1638×15=24570(元),
甲产品应分配的质量检验作业成本=2075×20=41500(元),
甲产品应分配的存货搬运作业成本=595×60=35700(元),
甲产品应分配的机器运转及维护作业成本=58.68×2000=117360(元),
乙产品应分配的订单处理作业成本=633.5×46=29141(元),
乙产品应分配的调整准备作业成本=1460×10=14600(元),
乙产品应分配的生产协调作业成本=1638×10=16380(元),
乙产品应分配的质量检验作业成本=2075×20=41500(元),
乙产品应分配的存货搬运作业成本=595×40=23800(元),
乙产品应分配的机器运转及维护作业成本=58.68×500=29340(元)。
(5)
【解析】
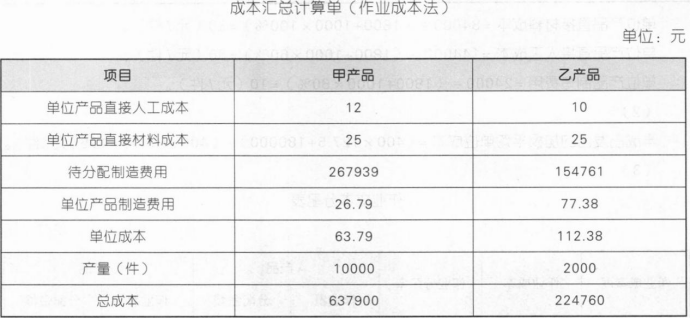
单位甲产品应分配的制造费用=267939/10000=26.79(元),
单位乙产品应分配的制造费用=154761/2000=77.38(元),
甲产品单位成本=12+25+26.79=63.79(元),
乙产品单位成本=10+25+77.38=112.38(元)。
【解析】
在传统成本法下,制造费用以直接人工工时为基础进行分配,则:
该企业制造费用的分配率=制造费用总额/直接人工工时总额=422700/(4900+1100)=70.45(元/小时);
单位甲产品应分配的制造费用=4900×70.45÷10000=34.52(元);
单位乙产品应分配的制造费用=1100×7045÷2000=38.75(元)。
甲产品单位成本=12+25+34.52=71.52(元);
乙产品单位成本=10+25+38.75=73.75(元)。
甲产品总成本=单位成本×产量=71.52×10000=715200(元),
乙产品总成本=单位成本×产量=73.75×2000=147500(元)。
(2)
【解析】
折旧费用的分配率=资源价值/资源成本动因合计=350000/1750000=0.2,
订单处理应分配的折旧费用=290000×0.2=58000(元),
调整准备应分配的折旧费用=100000×0.2=20000(元),
生产协调应分配的折旧费用=170000×0.2=34000(元),
质量检验应分配的折旧费用=350000×0.2=70000(元),
存货搬运应分配的折旧费用=240000×0.2=48000(元),
机器运转及维护应分配的折旧费用=600000×0.2=120000(元)。
电费的分配率=资源价值/资源成本动因合计=35200/44000=0.8(元/度),
订单处理应分配的电费=2000×0.8=1600(元),
调整准备应分配的电费=4000×0.8=3200(元),
生产协调应分配的电费=4000×0.8=3200(元),
质量检验应分配的电费=5000×0.8=4000(元),
存货搬运应分配的电费=5000×0.8=4000(元),
机器运转及维护应分配的电费=24000×0.8=19200(元)。
办公及其他费用的分配率=资源价值/资源成本动因合计=37500/50=750(元/人),
订单处理应分配的办公及其他费用=5×750=3750(元),
调整准备应分配的办公及其他费用=8×750=6000(元),
生产协调应分配的办公及其他费用=5×750=3750(元),
质量检验应分配的办公及其他费用=12×750=9000(元),
存货搬运应分配的办公及其他费用=10×750=7500(元),
机器运转及维护应分配的办公及其他费用=10×750=7500(元)。
(3)
【解析】
订单处理作业分配率=63350/100=633.5(元/份),
调整准备作业分配率=29200/20=1460(元/次),
生产协调作业分配率=40950/25=1638(元/次),
质量检验作业分配率=83000/40=2075(元/次),
存货搬运作业分配率=59500/100=595(元/次),
机器运转及维护作业分配率=146700/2500=58.68(元/小时)。
(4)
【解析】
甲产品应分配的订单处理作业成本=633.5×54=34209(元),
甲产品应分配的调整准备作业成本=1460×10=14600(元),
甲产品应分配的生产协调作业成本=1638×15=24570(元),
甲产品应分配的质量检验作业成本=2075×20=41500(元),
甲产品应分配的存货搬运作业成本=595×60=35700(元),
甲产品应分配的机器运转及维护作业成本=58.68×2000=117360(元),
乙产品应分配的订单处理作业成本=633.5×46=29141(元),
乙产品应分配的调整准备作业成本=1460×10=14600(元),
乙产品应分配的生产协调作业成本=1638×10=16380(元),
乙产品应分配的质量检验作业成本=2075×20=41500(元),
乙产品应分配的存货搬运作业成本=595×40=23800(元),
乙产品应分配的机器运转及维护作业成本=58.68×500=29340(元)。
(5)
【解析】
单位甲产品应分配的制造费用=267939/10000=26.79(元),
单位乙产品应分配的制造费用=154761/2000=77.38(元),
甲产品单位成本=12+25+26.79=63.79(元),
乙产品单位成本=10+25+77.38=112.38(元)。
你可能感兴趣的试题
A.企业财产保险费属于酌量性固定成本
A.企业财产保险费属于酌量性固定成本
B.职工培训费属于约束性固定成本
B.职工培训费属于约束性固定成本
C.按销售额一定的百分比开支的新产品研制费属于酌量性变动成本
C.按销售额一定的百分比开支的新产品研制费属于酌量性变动成本
D.延期变动成本包含一个与业务量无关的初始成本
D.延期变动成本包含一个与业务量无关的初始成本
A.直接材料、直接人工、制造费用
B.直接材料、直接人工、变动销售费用
C.直接材料、直接人工、变动制造费用
D.直接材料、直接人工、变动销售费用、变动管理费用