简答题
财务成本管理
题号 #6710001
甲公司基本生产车间生产X、Y产品,采用品种法核算成本。原材料日常收发按计划成本核
算,月末按材料成本差异率对发出材料计划成本进行调整。X、Y产品分别领用直接材料并于开工时一次性投入。其他加工费用随加工进度陆续发生,按实际工时比例在X、Y产品之间分配。月末,分配本月完工产品与月末在产品成本时,直接材料按照定额成本比例分配,直接人工SE]N造费用按定额工时比例分配。
X、Y产品单位完工产品定额资料如下:
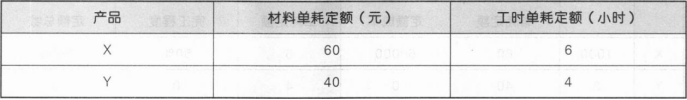
2021年9月,产品成本相关资料如下:
资料一:月初在产品成本
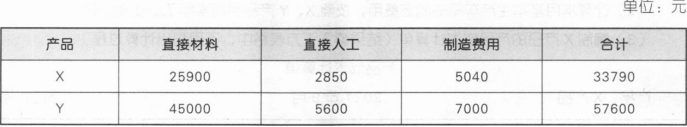
资料二:本月产量:
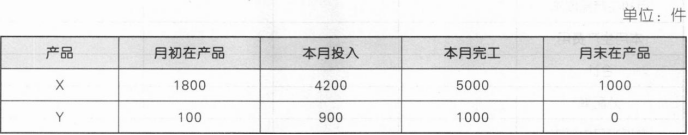
资料三:本月生产与管理费用
(1)耗用材料的计划成本及材料成本差异
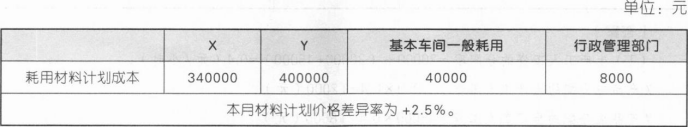
(2)实际工时和工资
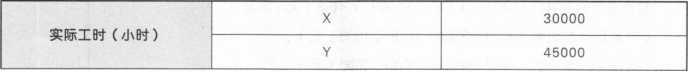
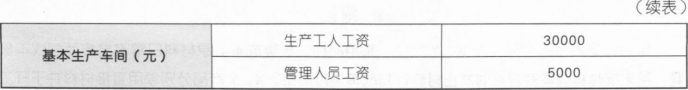
(3)本月基本生产车间折旧费用10000元,其他生产费用4000元。
资料四:月末在产品定额成本
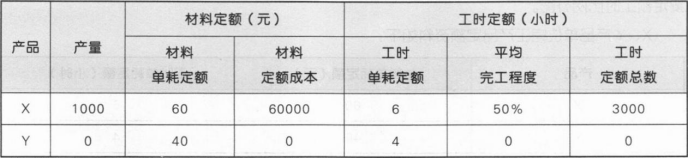
要求:
(1)按照X、Y产品当月实际工时比例分配基本生产车间本月生产工人工资。
(2)计算本月基本生产车间的制造费用,按照X、Y产品当月实际工时比例分配。
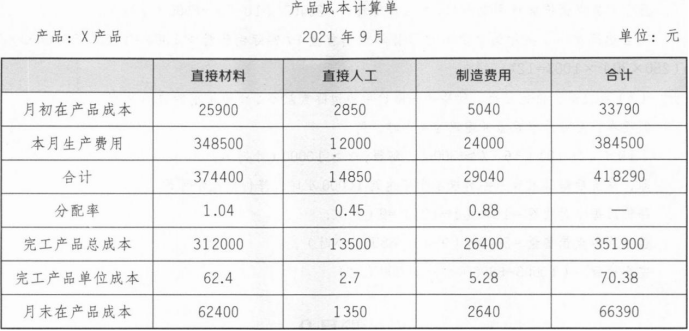
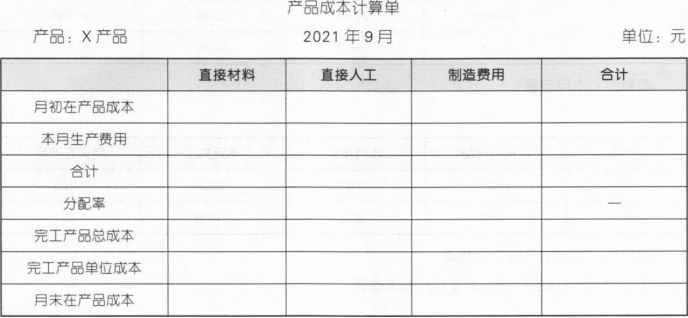
(3)编制X产品的产品成本计算单(结果填入下方表格中,不用列出计算过程)。
参考答案
暂无
答案解析
(1)生产工人工资的分配率=30000+(30000+45000)=0.4(元/小时),
X产品应分配的生产工人工资=30000×0.4=12000(元),
Y产品应分配的生产工人工资=45000×0.4=18000(元)。
(2)本月基本生产车间的制造费用=40000×(1+2.5%)+5000+10000+4000=60000(元),
制造费用分配率=60000+(30000+45000)=0.8(元/小时),
X产品应分配的制造费用=30000×0.8=24000(元),
Y产品应分配的制造费用=45000×0.8=36000(元)。
X产品应分配的生产工人工资=30000×0.4=12000(元),
Y产品应分配的生产工人工资=45000×0.4=18000(元)。
(2)本月基本生产车间的制造费用=40000×(1+2.5%)+5000+10000+4000=60000(元),
制造费用分配率=60000+(30000+45000)=0.8(元/小时),
X产品应分配的制造费用=30000×0.8=24000(元),
Y产品应分配的制造费用=45000×0.8=36000(元)。
(3)