单选题
初级经济法基础
题号 #6710455
甲公司为增值税一般纳税人,2018年12月在原值1000万元的厂房里安装了一台价值80万元的电梯,已通过验收并投入使用,该电梯与厂房不可分割,已知房产税从价计征税率1.2%,当地规定的房产原值扣除比例为30%。甲公司2019年度该厂房应缴纳房产税税额为( )
参考答案
B
答案解析
房产税的计税依据和房产原值的确定。
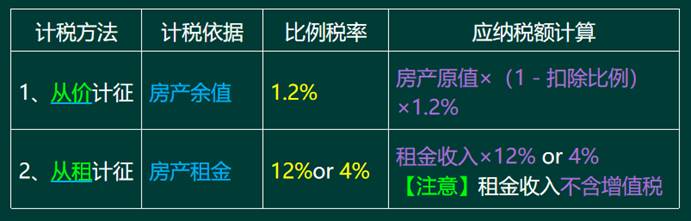
房产原值应包括与房屋不可分割的各种附属设备或一般不单独计算价值的配套设施。甲公司2019年度该厂房应缴纳房产税税额=(1000+80)×(1-30%)×1.2%=9.072万元。
房产原值应包括与房屋不可分割的各种附属设备或一般不单独计算价值的配套设施。甲公司2019年度该厂房应缴纳房产税税额=(1000+80)×(1-30%)×1.2%=9.072万元。
你可能感兴趣的试题
A.金融机构与小型微型企业订立的借款合同
B.代理单位与委托单位之间签订的委托代理合同
C.发电厂与电网之间签订的购售电合同
D.农民销售自产农产品订立的买卖合同
A.1000-480
B.1000-400-250
C.1000-250
D.1000- 480-250