简答题
财务成本管理
题号 #6712975
甲公司拟于2016年10月发行3年期的公司债券,债券面值为1000元,每半年付息一次,2019年10月到期还本。甲公司目前没有已上市债券,为了确定拟发行债券的票面利率,公司决定采用风险调整法估计债务资本成本。财务部新人职的小W进行了以下分析及计算:
(1)收集同行业的3家公司发行的已上市债券,并分别与各自发行期限相同的已
上市政府债券进行比较,结果如下
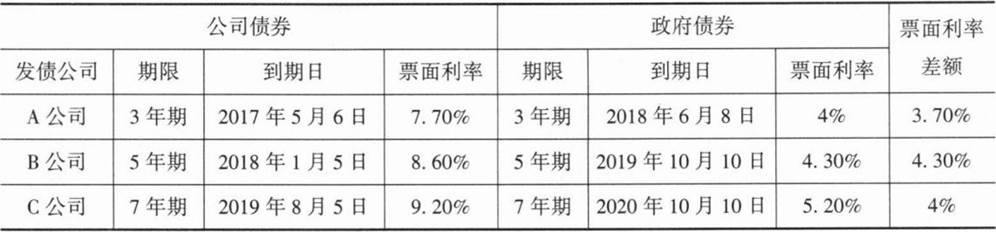
(2)公司债券的平均风险补偿率=(3.7%+4.3%+4%)/3=4%。
(3)使用3年期政府债券的票面利率估计无风险报酬率,无风险报酬率=4%。
(4)税前债务资本成本=无风险报酬率+公司债券的平均风险补偿率=4%+4%=8%。
(5)拟发行债券的票面利率=税后债务资本成本=8%×(1—25%)=6%。
要求:
(1)请指出小W在确定公司拟发行债券票面利率过程中的错误之处,并给出正确的做法(无需计算)。
(2)如果对所有错误进行修正后等风险债券的税前债务资本成本为8.16%,请计算拟发行债券的票面利率和每期(半年)付息额。
参考答案
暂无
答案解析
(1)使用风险调整法估计债务资本成本时,应选择若干信用级别与本公司相同的已上市公司债券;小W选择的是同行业公司发行的已上市债券。
计算债券平均风险补偿率时,应选择到期日与已上市公司债券相同或相近的政府债券;小W选择的是发行期限相同的政府债券。
计算债券平均风险补偿率时,应使用已上市公司债券的到期收益率和同期政府债券的到期收益率;小W使用的是票面利率。
估计无风险报酬率时,应按与拟发行债券到期日相同或相近的政府债券(即5年期政府债券)的到期收益率估计;小W使用的是与拟发行债券发行期限相同的政府债券的票面利率。
确定票面利率时应使用税前债务资本成本;小W使用的是税后债务资本成本。拟发行债券每半年付息一次,应首先计算出半年的计息期利率,与年计息期次数相乘后得出票面利率;小W直接使用了年利率。
(2)票面利率=(/再百而-1)×2=8%
每期(半年)付息额=1000×8%/2=40(元)
计算债券平均风险补偿率时,应选择到期日与已上市公司债券相同或相近的政府债券;小W选择的是发行期限相同的政府债券。
计算债券平均风险补偿率时,应使用已上市公司债券的到期收益率和同期政府债券的到期收益率;小W使用的是票面利率。
估计无风险报酬率时,应按与拟发行债券到期日相同或相近的政府债券(即5年期政府债券)的到期收益率估计;小W使用的是与拟发行债券发行期限相同的政府债券的票面利率。
确定票面利率时应使用税前债务资本成本;小W使用的是税后债务资本成本。拟发行债券每半年付息一次,应首先计算出半年的计息期利率,与年计息期次数相乘后得出票面利率;小W直接使用了年利率。
(2)票面利率=(/再百而-1)×2=8%
每期(半年)付息额=1000×8%/2=40(元)
你可能感兴趣的试题
A.按投资项目之间的相互关系,投资项目可分为独立项目和互斥项目
B.新产品开发或现有产品的规模扩张项目,通常需要添置新的固定资产,并增加企业的营业现金流入
C.设备或厂房的更新项目,通常会改变企业的营业现金收入
D.研究与开发项目,通常不直接产生现实的收入,而是得到一项是否投产新产品的选择权
A.净现值是绝对数指标,反映投资的效益
B.现值指数是相对数指标.反映投资的效率
C.内含报酬率可以反映投资项目本身的投资报酬率
D.净现值为0,表明投资报酬率等于资本成本,应该采纳