简答题
财务成本管理
题号 #6713009
甲公司是一家传统制造业上市公司,只生产A产品。2019年公司准备新上一条生产线,正在进行项目的可行性研究。相关资料如下:
(1)如果可行,该生产线拟在2019年初投产,经营周期4年。预计A产品每年销售1000万只,单位售价60元,单位变动制造成本40元,每年付现固定制造费用2000万元,付现销售和管理费用800万元。
(2)项目需要一栋厂房、一套设备和一项专利技术。目前公司有一栋厂房正好适合新项目使用。该厂房正在对外出租,每年末收取租金100万元。2018年末租期到期,可续租也可收回自用。设备购置成本10000万元,无需安装,可于2019年初投入使用,4年后变现价值1600万元。税法规定,设备采用直线法计提折旧,折旧年限5年。折旧期满后无残值。专利技术使用费8000万元,于2019年初一次性支付,期限4年。税法规定,专利技术使用费可按合同约定使用年限平均摊销,所得税前扣除。
(3)项目需增加营运资本200万元,于2019年初投入,项目结束时收回。
(4)项目投资的必要报酬率12%。公司的企业所得税税率25%。假设项目每年销售收入和付现费用均发生在各年年末。
已知:(P/F,12%,1)=0.8929;(P/F,12%,2)=0.7972,(P/F,12%,
3)=0.7118,(P/F,12%,4)=0.6355。
要求:
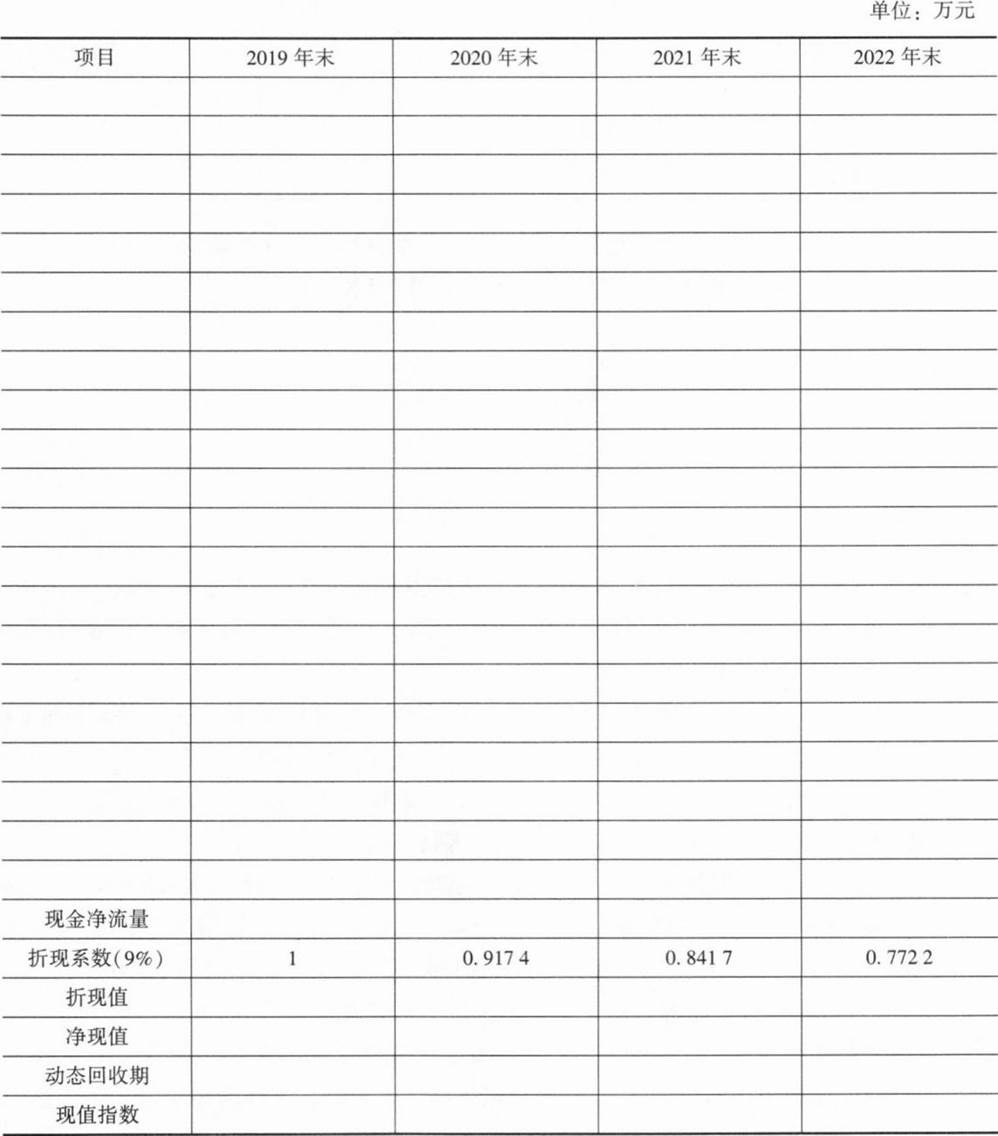
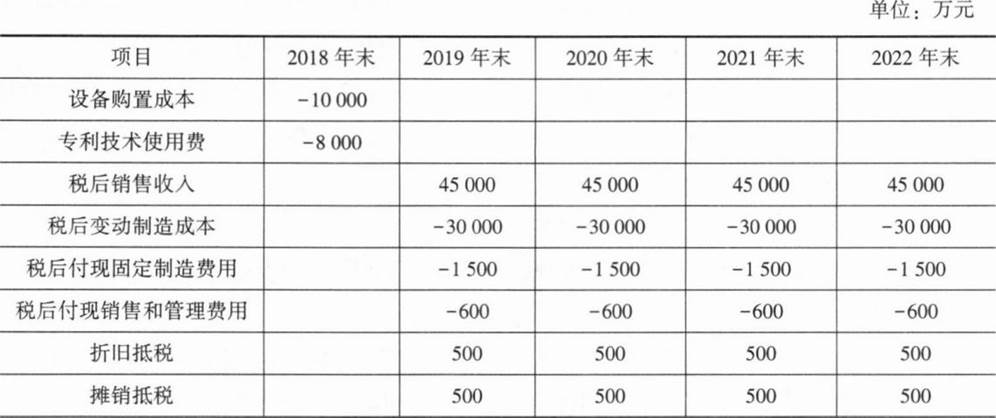
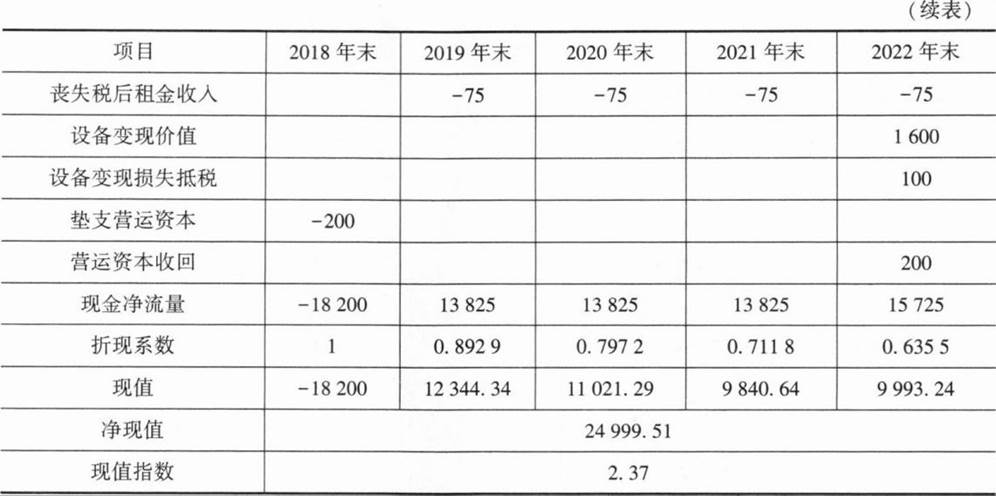
(1)该项目2018年末~2022年末的相关现金净流量、净现值和现值指数(计算过程和结果填入下方表格中)。
(2)根据净现值和现值指数,判断该项目是否可行,并简要说明理由。
(3)简要回答净现值和现值指数之间的相同点和不同点。
参考答案
暂无
答案解析
(1)
计算说明:
每年计提折旧=10000/5=2000(万元).设备变现时的账面价值=10000—2000×4=2000(万元),变现损失=2000—1600=400(万元),变现损失抵税=400×25%=100(万元)。
现值指数=(12344.34+11021.29+9840.64+9993.24)/18200=2.37,或I11+24999.51/18200=2.37。
(2)该项目可行。理由:净现值大于0(或现值指数大于1)。
(3)相同点:①都是折现指标,所以都考虑了时间价值和风险因素。②判断单一方案的财务可行性时,净现值法和现值指数法的结论相同。③净现值法和现值指数法在比较期限不同的项目时均有一定的局限性。
不同点:①净现值是绝对值,反映投资的效益;现值指数是相对数,反映投资的效率。②净现值法在比较投资额不同的独立项目时有一定的局限性:现值指数消除了投资额的差异。
综合题
计算说明:
每年计提折旧=10000/5=2000(万元).设备变现时的账面价值=10000—2000×4=2000(万元),变现损失=2000—1600=400(万元),变现损失抵税=400×25%=100(万元)。
现值指数=(12344.34+11021.29+9840.64+9993.24)/18200=2.37,或I11+24999.51/18200=2.37。
(2)该项目可行。理由:净现值大于0(或现值指数大于1)。
(3)相同点:①都是折现指标,所以都考虑了时间价值和风险因素。②判断单一方案的财务可行性时,净现值法和现值指数法的结论相同。③净现值法和现值指数法在比较期限不同的项目时均有一定的局限性。
不同点:①净现值是绝对值,反映投资的效益;现值指数是相对数,反映投资的效率。②净现值法在比较投资额不同的独立项目时有一定的局限性:现值指数消除了投资额的差异。
综合题